Article mis à jour le 11/10/2026
Faire classer son meublé de tourisme coûte une visite tous les cinq ans, une grille de 133 critères et un tarif fixe de taxe de séjour. Ce sont les vrais inconvénients du classement en meublé de tourisme. L’autre plateau de la balance, lui, a basculé. Depuis les revenus 2025, un meublé non classé n’a plus que 30 % d’abattement en micro-BIC, contre 50 % s’il est classé. Ce dossier refait le calcul et dit quand les étoiles se paient d’elles-mêmes.
📌 L’essentiel à retenir :
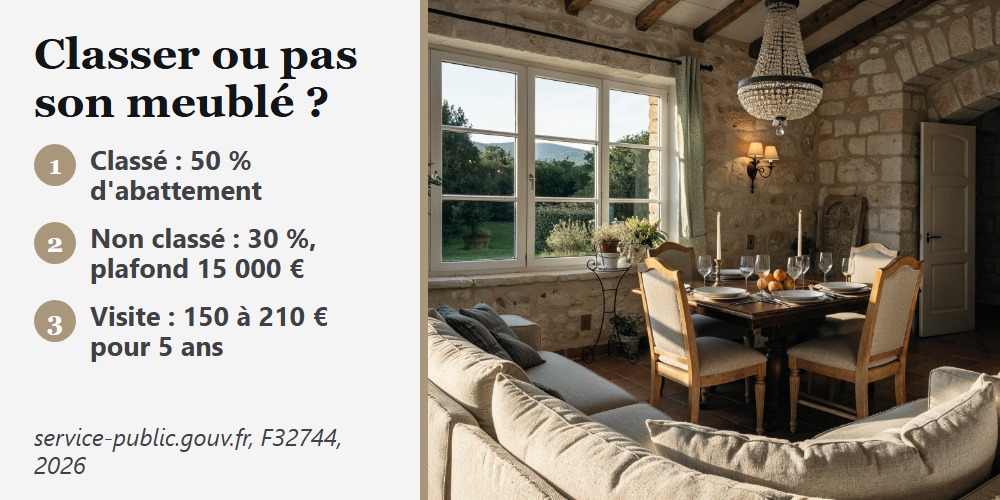
Le classement reste volontaire, mais il est devenu la défense fiscale du loueur au micro-BIC. Sur les recettes de 2026, il ouvre droit à 50 % d’abattement jusqu’à 83 600 €, contre 30 % jusqu’à 15 000 € sans étoiles. La visite coûte de 150 à 210 € pour cinq ans ; déclaration, DPE et cotisations valent classé ou non.
Meublé de tourisme classé ou non classé : ce qui change en 2026
Un meublé de tourisme classé est un logement meublé loué à une clientèle de passage, auquel un organisme accrédité a attribué de une à cinq étoiles après sa visite. Les contraintes du classement n’ont pas bougé avec la loi Le Meur. La fiscalité, elle, a changé : celle du classé, et plus encore celle du non classé. Le meublé de tourisme non classé loue le même bien, sans étoiles, et relève depuis 2025 d’un régime fiscal nettement moins favorable. Ce périmètre est celui de la location saisonnière d’un logement entier, à l’usage exclusif du voyageur. Une chambre louée chez vous pendant que vous y habitez n’est pas un meublé de tourisme et ne peut pas en recevoir les étoiles. Elle relève d’autres règles, comme la chambre d’hôtes. Les gîtes de groupe et les gîtes d’étape, aux parties communes partagées, ne peuvent pas non plus être classés (foire aux questions d’entreprises.gouv.fr).
Ce qu’est le classement
La fiche officielle des meublés de tourisme de la Direction générale des Entreprises (publiée le 10/02/2025) en fixe le cadre :
- une démarche volontaire, que le propriétaire engage lui-même ;
- une visite par un organisme accrédité par le Cofrac ou habilité par le Code du tourisme ;
- une catégorie de une à cinq étoiles, valable cinq ans ;
- un délai de 15 jours après réception du certificat de visite pour refuser la catégorie proposée, faute de quoi elle est acquise.
Ce qu’il ne remplace pas
Le classement ne dispense d’aucune démarche. La déclaration en mairie, quand elle est due, et bientôt l’enregistrement national s’imposent au loueur classé comme au non classé. Il ne change pas non plus la nature de la location : la limite des 90 jours consécutifs par client vaut pour les deux.
| Critère | Meublé non classé | Meublé classé |
|---|---|---|
| Abattement micro-BIC | 30 % | 50 % |
| Plafond de recettes 2025 / 2026 | 15 000 € / 15 000 € | 77 700 € / 83 600 € |
| Taxe de séjour | 1 à 5 % du prix HT de la nuitée, plafonnée | Tarif fixe par étoile, de 0,20 à 3,60 € en 2026 |
| Visite de classement | Aucune | 150 à 210 € selon l’organisme, tous les cinq ans |
| Exonération de CFE (habitation personnelle) | Seulement dans votre résidence principale ; sinon due au-delà de 5 000 € de recettes | Oui dans votre résidence principale ; dans une résidence secondaire que vous occupez hors locations, sauf délibération contraire |
| Cotisations sociales au-delà de 23 000 € | Oui | Oui |
| 90 jours consécutifs au plus par client | Oui | Oui |
Inconvénient classement meublé tourisme : ce qui pèse vraiment
Le classement impose quatre contraintes réelles. Une visite revient tous les cinq ans, la grille ne transige pas sur la propreté, l’équipement doit tenir et la taxe de séjour passe au tarif fixe. Une cinquième, souvent citée, ne lui appartient pas.
Une visite payante, à refaire tous les cinq ans
Le tarif du classement d’un meublé de tourisme s’échelonne de 150 à 210 € pour un meublé seul selon les grilles publiées. Gîtes de France Gard facture 210 € la visite individuelle, 175 € par meublé pour les quatre premiers d’une demande groupée et 140 € à partir du cinquième (note tarifaire du 02/12/2024). L’office de tourisme intercommunal Drôme Sud Provence affiche 150 € pour un meublé, 100 € par hébergement supplémentaire et le déplacement en sus (note du 17/07/2026). Gîtes de France Bouches-du-Rhône demande 150 €, puis 130 € par meublé suivant (tarifs au 1er janvier 2026).
Ramenée à la durée du classement, la visite gardoise revient à 42 € par an. Le prix varie avec l’organisme choisi, le nombre de meublés présentés, le déplacement et une éventuelle contre-visite. Chez Gîtes de France Gard, la surface du logement n’entre pas dans le calcul.
Une grille de 133 critères, dont la propreté ne se rattrape pas
La grille de classement en vigueur compte 133 critères (arrêté du 2 août 2010 modifié, annexe I, version applicable depuis le 1er février 2022). Pour obtenir une catégorie, il faut réunir les points obligatoires, avec une tolérance. Jusqu’à 5 % d’entre eux peuvent manquer, si chaque point perdu est compensé par trois points à la carte. Le guide de contrôle d’Atout France (mis à jour le 19/01/2022) fixe la part de points à la carte exigée : 5 % pour une étoile, 40 % pour cinq étoiles.
Une exception ferme la porte : les critères 95 à 99, consacrés à la propreté et au bon état du logement, ne se compensent jamais. La grille récompense donc l’entretien avant l’équipement.
Un niveau d’équipement à tenir d’une visite à l’autre
Aucune source officielle ne chiffre le coût d’une mise à niveau, et je me méfie des fourchettes qui circulent. Ce coût dépend de la catégorie visée, de l’état de départ du logement, de sa surface et des critères à la carte que vous choisissez de cocher. Le coût caché tient à la durée : la catégorie se rejoue à chaque renouvellement. Un équipement fatigué au bout de cinq ans peut coûter une étoile, voire tout le classement si le mobilier ou la literie ne sont plus en bon état. Seul un logement qui perd tout classement perd aussi l’abattement de 50 %.
Une taxe de séjour au tarif fixe par étoile
Le classement change le mode de calcul de la taxe que paie le voyageur. Un meublé classé applique un tarif fixe par personne et par nuitée, voté par la commune dans la fourchette de sa catégorie. En 2026, la fourchette va de 0,20 à 0,80 € pour une étoile et de 0,70 à 3,60 € pour cinq étoiles. Le barème vient de l’article L.2333-30 du Code général des collectivités territoriales, revalorisé chaque 1er janvier. La taxe de séjour d’un meublé non classé va de 1 % à 5 % du prix hors taxes de la nuitée par personne. Elle reste plafonnée au tarif le plus élevé voté par la commune.
L’écart dépend du prix de la nuit. Prenons une commune qui vote 5 % pour les non classés, 1,50 € pour les trois étoiles et 2,50 € pour son tarif le plus élevé, hors taxes additionnelles. Une nuitée à 20 € par personne donne 1,00 € au pourcentage, contre 1,50 € au tarif fixe : sur une location bon marché, le classement alourdit la note du voyageur. À 60 € par personne, le pourcentage donne 3,00 €, ramenés au plafond de 2,50 € : le tarif fixe devient alors le plus léger. Dans le Gard rhodanien, les non classés paient 5 % du coût hors taxes de la nuitée, plafonné à 3,64 €, plus les taxes additionnelles (tarifs au 1er janvier 2026).
Quand une plateforme encaisse le paiement pour le compte d’un loueur non professionnel, c’est elle qui reverse la taxe à la commune (article L.2333-34).
La règle des 90 jours ne vient pas du classement
Plusieurs guides présentent l’impossibilité de louer plus de 90 jours consécutifs au même client comme un effet du classement. La règle tient en fait à la location saisonnière, dont relève le meublé de tourisme. Elle vise un contrat de 90 jours consécutifs au plus, non renouvelable (loi Hoguet du 2 janvier 1970, article 1-1, 2°). Un même client ne peut pas y totaliser plus de 90 jours consécutifs par année civile, que le logement soit classé ou non (service-public, fiche F2043, vérifiée le 21/05/2026). Renoncer aux étoiles ne libère donc rien. Pour un séjour plus long, il faut un autre bail.
L’argument fiscal s’est retourné avec la loi Le Meur
Micro-BIC 2025 et 2026 : 30 % contre 50 %
Beaucoup de guides comparent encore 71 % et 50 %, un barème disparu. Pour un loueur en meublé non professionnel (LMNP), le classement servait jusqu’aux revenus 2024 à gagner un abattement majoré. Depuis la loi du 19 novembre 2024, dite loi Le Meur, il sert d’abord à ne pas tomber à 30 %. Pour les revenus 2025, l’abattement d’un meublé de tourisme classé descend de 71 % à 50 % jusqu’à 77 700 € de recettes, contre 188 700 € auparavant. Celui du non classé tombe de 50 % à 30 %, dans la limite de 15 000 € de recettes. En 2026, le plafond du classé passe à 83 600 €, selon le barème micro-BIC des meublés de tourisme publié par service-public (fiche vérifiée le 15/04/2026). Le classé s’aligne sur la location meublée classique : l’avantage du classement en meublé de tourisme tient désormais au décrochage du non classé.
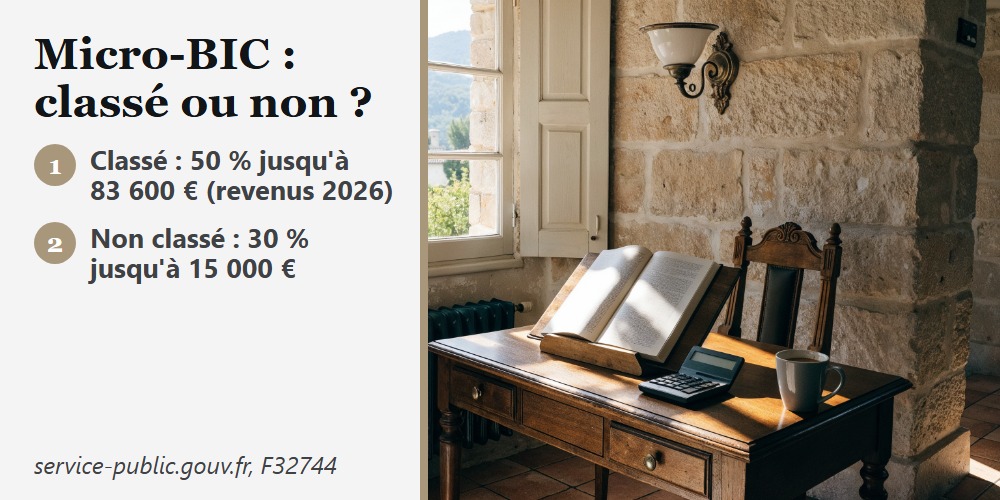
Formule : recettes × (1 − abattement) = revenu imposable → pour 14 000 € de recettes en 2026, 9 800 € imposables en non classé (abattement de 30 %), 7 000 € en classé (abattement de 50 %). Barème service-public, fiche F32744.
Ces 2 800 € de base imposable en moins échappent à votre taux marginal d’imposition et aux prélèvements sociaux. L’impôt ainsi évité, chaque année, se pose en face des 42 € de visite par an.
Au régime réel, l’abattement ne joue plus
Au-delà de 15 000 € de recettes, le non classé passe au régime réel, après une année de tolérance au micro-BIC lors des premiers dépassements (service-public, fiche F32744). Au réel, le classement ne change plus rien à l’abattement : ce sont les charges déductibles au régime réel et l’amortissement qui font le résultat. Ce calcul-là dépend de votre bien : consultez un expert-comptable avant de choisir entre micro-BIC et réel.
Taxe d’habitation et CFE : ce que décide la commune
La taxe d’habitation : une exonération sur délibération
Un meublé classé n’est pas exonéré d’office de taxe d’habitation. La question ne se pose que si vous gardez la jouissance du logement : un meublé aménagé et réservé exclusivement à la location n’y est pas soumis (service-public, fiche F42). L’exonération de la taxe d’habitation sur les résidences secondaires existe, mais elle dépend d’une délibération de la commune ou de l’intercommunalité. En 2026, seules les communes situées en zone France ruralités revitalisation pouvaient l’accorder, par une délibération prise avant le 1er octobre 2025. Pour 2027, toutes les communes pouvaient le faire, à condition d’avoir voté avant le 1er octobre 2026 (service-public, fiche F42, vérifiée le 24/08/2026). L’exonération ne porte que sur la surface louée et se redemande chaque année (notice 1205-GD-SD, article 1414 bis du Code général des impôts).
⚠️ À vérifier avant de signer :
avant de commander la visite, demandez à votre mairie si une délibération d’exonération a été votée avant le 1er octobre 2026. Sans elle, l’argument « taxe d’habitation » du classement ne vaut rien pour 2027. Avec elle, le meublé doit être classé au 1er janvier 2027, et la décision de classement se joint à la déclaration n° 1205-GD-SD, déposée avant le 1er mars 2027.
La CFE : une exonération d’office, sauf vote contraire
La cotisation foncière des entreprises suit la logique inverse. Le meublé classé qui fait partie de votre habitation personnelle en est exonéré, sauf délibération contraire de la commune (service-public, fiche F23547, vérifiée le 02/04/2026). Cette habitation peut être une résidence secondaire que vous occupez vous-même hors des périodes de location. Un logement acheté pour la seule location n’en fait pas partie : classé ou non, il paie la CFE au-delà de 5 000 € de recettes. Un meublé non classé n’y échappe que s’il est inclus dans votre résidence principale. L’avantage du classement se joue donc dans la résidence secondaire que vous habitez une partie de l’année.
Ce que le classement ne vous épargne pas
Les obligations nouvelles du loueur tombent sur tous les meublés de tourisme. Classé ou non, votre meublé entre dans le même calendrier, et les sanctions ne distinguent pas le classé du non classé.
Déclaration et numéro d’enregistrement
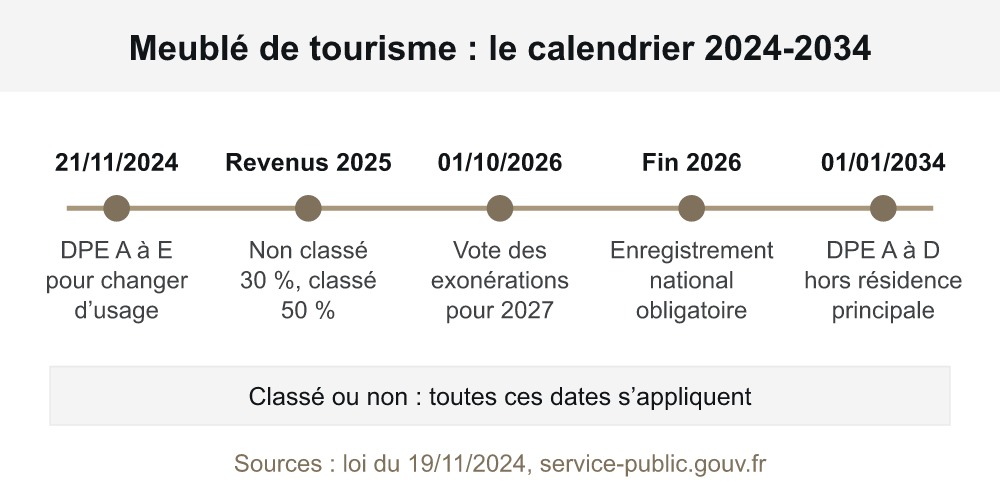
Dans sa version du 20 mai 2026, l’article L.324-1-1 du Code du tourisme impose une déclaration soumise à enregistrement auprès d’un téléservice national. Sa mise en service est annoncée pour le quatrième trimestre 2026 ; l’enregistrement deviendra alors obligatoire dans toutes les communes (service-public, actualité du 27/07/2026). Le texte prévoit jusqu’à 10 000 € d’amende pour un défaut de déclaration et 20 000 € pour une fausse déclaration ou un faux numéro.
Le DPE : classe E pour un changement d’usage, classe D en 2034
Depuis le 21 novembre 2024, là où le changement d’usage est soumis à autorisation, l’obtenir pour un meublé de tourisme exige un diagnostic de performance énergétique (DPE) entre A et E. À partir de 2034, ce sera entre A et D (Code de la construction et de l’habitation, article L.631-10, en vigueur depuis le 21/11/2024). Au 1er janvier 2034, tout meublé de tourisme hors résidence principale devra en outre atteindre le niveau d’un logement décent, soit une classe entre A et D en métropole. Cette règle vient de l’article L.324-2-2 du Code du tourisme, à venir au 01/01/2034, et de l’article 6 de la loi du 6 juillet 1989 (version du 01/01/2025). Le guide pratique 2025 du ministère du Logement reprend ces deux obligations. À partir du 1er janvier 2034, le maire pourra exiger ce DPE sous deux mois, sous peine d’une astreinte de 100 € par jour. Louer un meublé sous ce niveau exposera alors à une amende de 5 000 € au plus par local (article L.324-2-2).
Les règles communes à tous les loueurs
- Une résidence principale ne se loue pas plus de 120 jours par an en meublé de tourisme. La commune peut abaisser ce plafond, jusqu’à 90 jours au plus bas ; le dépassement coûte jusqu’à 15 000 € d’amende (article L.324-1-1, IV et V).
- Chaque client de nationalité étrangère remplit une fiche de police individuelle, que vous conservez six mois (service-public, fiche F33458).
- Au-delà de 23 000 € de recettes, la location meublée de courte durée déclenche les cotisations sociales, classée ou non (Code de la sécurité sociale, article L.611-1, 6°). Les chambres d’hôtes relèvent d’une autre règle.
- Le statut de loueur en meublé professionnel (LMP) s’applique quand les recettes dépassent 23 000 € et les autres revenus d’activité du foyer (impots.gouv, page modifiée le 23/04/2026).
Quand le classement coûte plus qu’il ne rapporte
Le classement perd la partie dans des cas précis, presque tous liés au régime fiscal ou au prix des nuitées.
Les cas où rester non classé se défend
Rester non classé se défend quand :
- vous déclarez déjà au régime réel, où l’abattement ne joue plus, pour un logement qui ne fait pas partie de votre habitation ;
- au régime réel, pour un logement qui ne fait pas partie de votre habitation, vos nuitées sont bon marché et votre commune a voté un tarif fixe élevé pour votre catégorie ;
- le logement n’atteint pas même une étoile sans travaux, et la mise à niveau dépasserait l’écart d’impôt de plusieurs années.
Les cas où classer devient presque obligatoire
Faire classer devient presque obligatoire quand vous louez au micro-BIC, dès quelques milliers d’euros de recettes : l’écart de 20 points d’abattement dépasse vite le coût annuel de la visite. Au-delà de 15 000 €, le classement est même la seule façon de rester au micro-BIC en location de vacances, et la comparaison se fait alors avec le régime réel. La CFE épargne en outre le meublé classé qui fait partie de votre habitation, même secondaire si vous l’occupez hors des locations, sauf délibération contraire.
On entend souvent que la visite et la grille ne valent pas l’effort. Cette objection tient pour un loueur au régime réel, dont le logement ne fait pas partie de son habitation. Au micro-BIC, l’écart d’impôt la balaie, sauf mise à niveau lourde du logement.
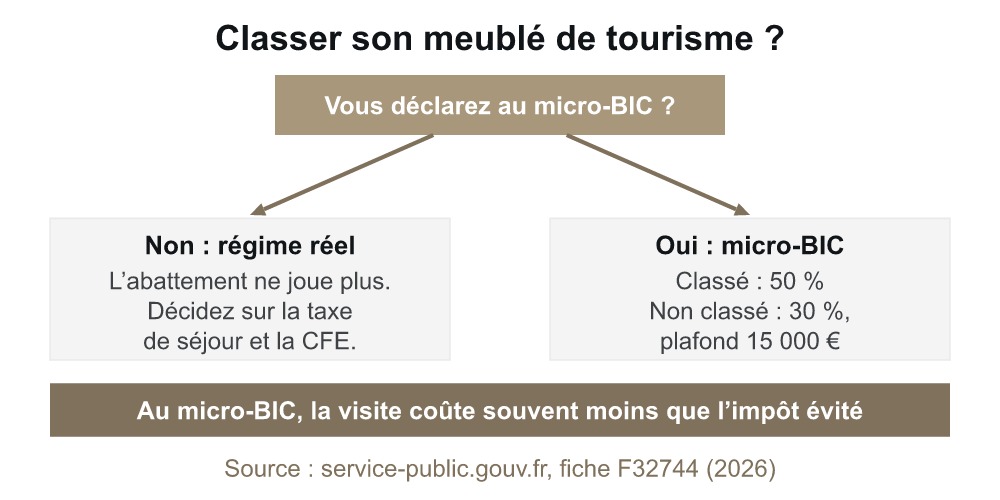
Prenons un studio loué 14 000 € par an au micro-BIC. Le classement retire 2 800 € de revenu imposable pour 42 € de visite par an : à ce niveau, le calcul tient en deux lignes. Au-delà de l’impôt, il reste à calculer la rentabilité de la location charges comprises, du brut au net.
🏗️ Mon analyse :
je ne regarde plus le classement comme un bonus fiscal. Depuis 2025, c’est une parade contre le barème du non classé : elle coûte quelques dizaines d’euros par an, et elle se juge au net, jamais au brut.
Les autres voies : bail mobilité, meublé classique, régime réel
Le classement n’est pas la seule sortie. Le bail mobilité loue un logement meublé de un à dix mois, sans renouvellement (service-public, fiche F34759, vérifiée le 06/06/2025). Il vise un locataire en formation, en études, en stage, en mutation ou en mission temporaire, et ouvre la porte aux séjours que la règle des 90 jours interdit. La location meublée classique, sous bail d’habitation, garde 50 % d’abattement en micro-BIC jusqu’à 83 600 € de recettes en 2026, sans visite ni étoiles. Le régime réel, enfin, rend la question des étoiles indifférente pour l’impôt sur le revenu, au prix d’une comptabilité tenue.
Investir en meublé de tourisme classé : questions courantes
Classer ou non : mon verdict
Les inconvénients du classement en meublé de tourisme sont réels, mais la visite se chiffre en dizaines d’euros par an. L’écart d’abattement, lui, porte sur des centaines, souvent des milliers d’euros de revenu imposable. Au micro-BIC, seule une mise à niveau lourde du logement peut renverser ce calcul. Je recommande de poser trois chiffres côte à côte avant de décider : vos recettes annuelles, votre régime fiscal et le tarif de taxe de séjour de votre commune. Si vous préparez encore votre projet, les étapes pour ouvrir un gîte dans le Gard se mènent dans le même ordre : le statut fiscal d’abord, les étoiles ensuite.