Article mis à jour le 18 septembre 2026
L’essentiel à retenir :
un apport de 10 % demeure le seuil indispensable en 2026 pour couvrir les frais de notaire et de garantie dans le Gard. Viser 20 % vous permet de réduire votre taux de 0,10 à 0,20 point, optimisant ainsi votre pouvoir d’achat. À Nîmes ou Alès, l’utilisation du PTZ permet à certaines banques d’accepter un dossier avec un apport aussi bas que 5 % dans le neuf.
Avec des taux d’intérêt stabilisés autour de 3 % à 3,5 % en ce début d’année 2026, le marché immobilier gardois retrouve une dynamique que nous n’avions plus observée depuis plusieurs années. Mais dans ce contexte de reprise, quel montant devez-vous réellement mobiliser pour convaincre votre banquier à Nîmes, Uzès ou Alès ?
Le manque de visibilité sur l’épargne nécessaire bloque encore de nombreux projets alors que les conditions de financement s’améliorent nettement. Je vous propose de décortiquer les paliers d’apport achat immobilier : guide acheteur Gard 2026 pour sécuriser votre acquisition dans les meilleures conditions.
Quel apport prévoir pour un achat immobilier en 2026 ? Les règles 10/20/30 %
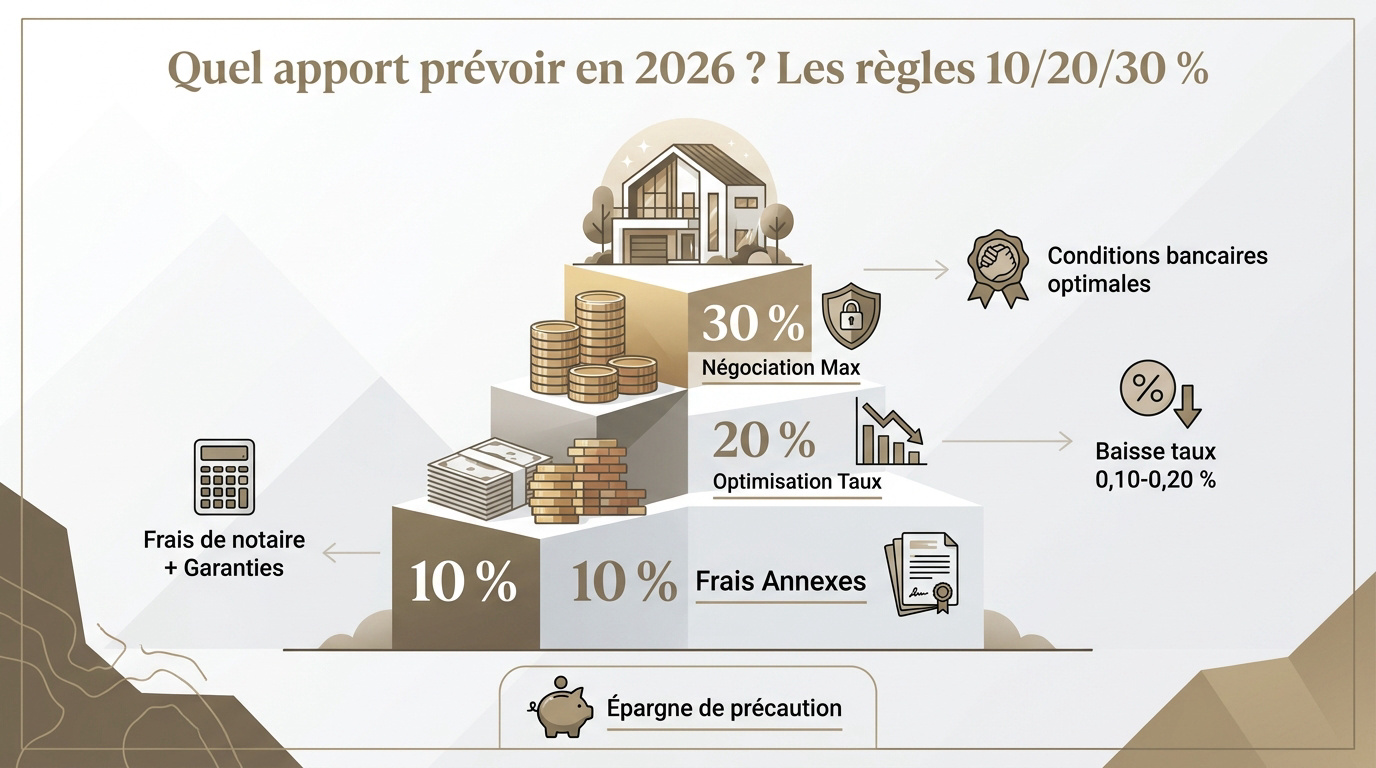
L’apport achat immobilier attendu par les banques en 2026 se situe entre 10 % du prix du bien (plancher pour couvrir les frais annexes) et 20 % (optimum pour obtenir de meilleures conditions de prêt). L’apport moyen observé en 2025 avoisine 17 % du budget selon Meilleurtaux, et 20 % du prix pour les primo-accédants d’après le baromètre CAFPI.
La règle des 10 % constitue le premier palier indispensable pour financer les frais annexes sans amputer le capital emprunté. Sur le terrain, dans le Gard, on constate plutôt que les dossiers les plus solides dépassent désormais ce seuil historique pour rassurer les partenaires bancaires.
| Niveau d’apport | Frais couverts | Impact sur le taux | Capacité de négociation |
|---|---|---|---|
| 10% | Frais annexes uniquement | Taux standard | Faible |
| 20% | Frais + capital | Baisse 0,10-0,20% | Moyenne |
| 30% | Frais + capital important | Baisse pouvant atteindre 0,25 % | Forte |
| Épargne résiduelle | Sécurité | Taux premium | Maximale |
Le plancher des 10 % (couverture des frais annexes)
Ces 10 % servent prioritairement à régler les frais de notaire, qui s’élèvent à 7-8 % dans l’ancien, et les garanties bancaires. C’est le seuil de sécurité minimal exigé par les banques.
Sans cet apport, l’établissement doit financer les frais, ce qui fragilise considérablement votre dossier. Le capital emprunté sert alors à payer des taxes au lieu du bien. C’est souvent un refus automatique aujourd’hui.
Dans le neuf, ce plancher peut descendre à 5 % car les frais d’acquisition sont réduits à 2-3 %. Cela facilite grandement l’accès à la propriété pour les jeunes ménages gardois.
Les frais de dossier et la caution Crédit Logement viennent s’ajouter à cette enveloppe initiale. Je vous conseille de prévoir systématiquement une marge de manœuvre.
L’apport optimal 20 % (obtenir de meilleures conditions)
Viser 20 % d’apport permet de rassurer immédiatement l’établissement prêteur. Le risque de défaut de paiement est perçu comme bien plus faible. Votre dossier devient alors prioritaire en commission.
Selon les observations des courtiers, cet effort réduit votre taux de 0,10 à 0,20 point. Sur un emprunt de 200 000 euros, l’économie globale générée atteint des sommets. C’est un levier financier puissant.
J’ai pu observer qu’un taux de crédit immobilier avantageux, obtenu grâce à un apport de 20 %, transforme radicalement le coût total de votre projet dans le Gard.
L’apport idéal 30 % (négociation maximale)
À 30 %, vous accédez aux grilles tarifaires les plus basses du marché actuel. Les banques se battent littéralement pour capter votre profil. Les frais de dossier sont souvent offerts d’office.
Au-delà de ce seuil, l’avantage sur le taux devient marginal. Il vaut mieux garder vos liquidités pour des imprévus ou vos futurs travaux.
Conservez trois à six mois de salaire en épargne de précaution. C’est l’équilibre recommandé par les courtiers locaux. Ne videz jamais vos comptes bancaires totalement pour votre achat.
La flexibilité financière reste votre atout majeur. Gérez votre patrimoine avec une réelle prudence.
Trois cas chiffrés dans le Gard : Nîmes, Uzès et Alès en 2026
Après la théorie des pourcentages, voyons comment ces chiffres s’appliquent concrètement sur le terrain gardois, de Nîmes à Alès, où les prix au m² gardois conditionnent le montant de votre apport et la stratégie pour acheter dans le Gard.
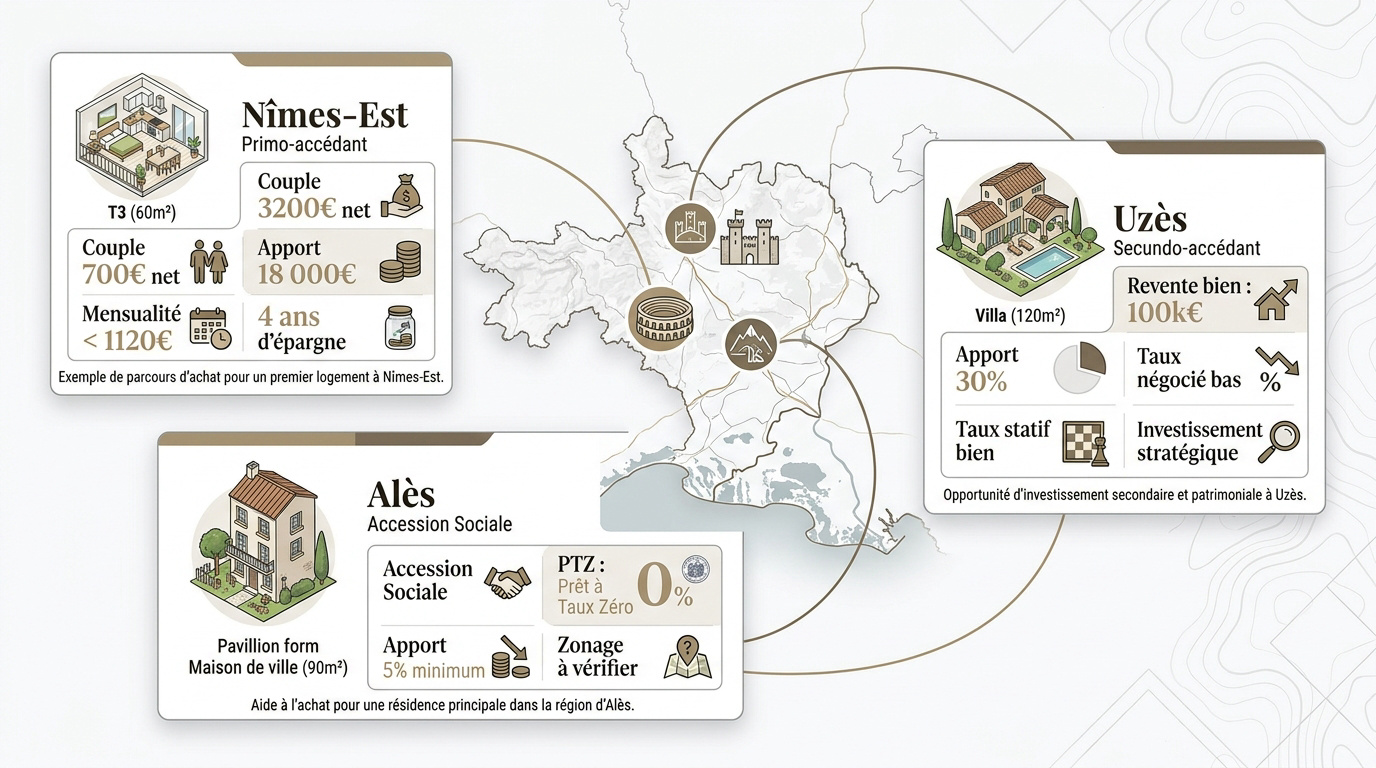
Cas 1 : T3 60 m² à Nîmes-Est (primo-accédant)
Un couple gagnant 3 200 euros nets cible un appartement à Nîmes-Est. Le prix moyen quartier impose un apport d’environ 14 000 euros. C’est le ticket d’entrée pour ce type de projet.
La mensualité doit rester sous les 1 120 euros pour respecter le HCSF. Avec 10 % d’apport, le projet est viable. L’épargne préalable demande environ trois ans de discipline constante pour ces acheteurs.
Un apport de 10 % à Nîmes-Est permet de valider le dossier sans sacrifier le reste à vivre du foyer.
Vérifiez les prix par quartier à Nîmes sur les bases DVF. Le marché nîmois reste dynamique et attractif actuellement.
Cas 2 : Villa 120 m² à Uzès (secundo-accédant)
À Uzès, les prix grimpent vite pour une villa familiale. La revente d’un précédent bien génère souvent 100 000 euros d’apport. C’est un avantage majeur pour négocier avec les établissements bancaires.
Avec 30 % d’apport, le taux négocié chute drastiquement. La banque finance le reste sans sourciller. Le profil secundo-accédant est ici le roi du marché local grâce à sa forte capacité d’autofinancement.
Le cadre de vie uzétien justifie cet investissement patrimonial, comme le confirment les prix immobiliers uzétiens. Les garanties offertes par l’apport sécurisent la transmission future. C’est un choix stratégique pour stabiliser son patrimoine dans un secteur très prisé.
Cas 3 : Pavillon 90 m² à Alès (accession sociale possible)
Alès offre des opportunités en accession sociale, portées par des prix par quartier à Alès encore raisonnables. Un pavillon de 90 m² devient accessible avec un PTZ. Ce prêt aidé booste votre capacité de financement de manière significative pour votre premier achat.
Avec un PTZ couvrant une part significative de l’opération, certaines banques acceptent un dossier avec un apport aussi bas que 5 % du prix. C’est une aubaine pour les familles alésiennes. Le montage financier demande toutefois une expertise précise pour optimiser chaque ligne budgétaire.
Vous pouvez consulter le simulateur d’éligibilité au PTZ de l’ANIL pour vérifier vos droits. Ce dispositif reste un levier puissant.
Depuis avril 2025, le zonage ne conditionne plus l’éligibilité du PTZ dans le neuf, mais il détermine encore le montant du prêt et les plafonds de ressources. Renseignez-vous auprès de la mairie ou de votre courtier pour confirmer la faisabilité.
L’apport minimum pour un achat immobilier : ce que la loi et les banques exigent vraiment
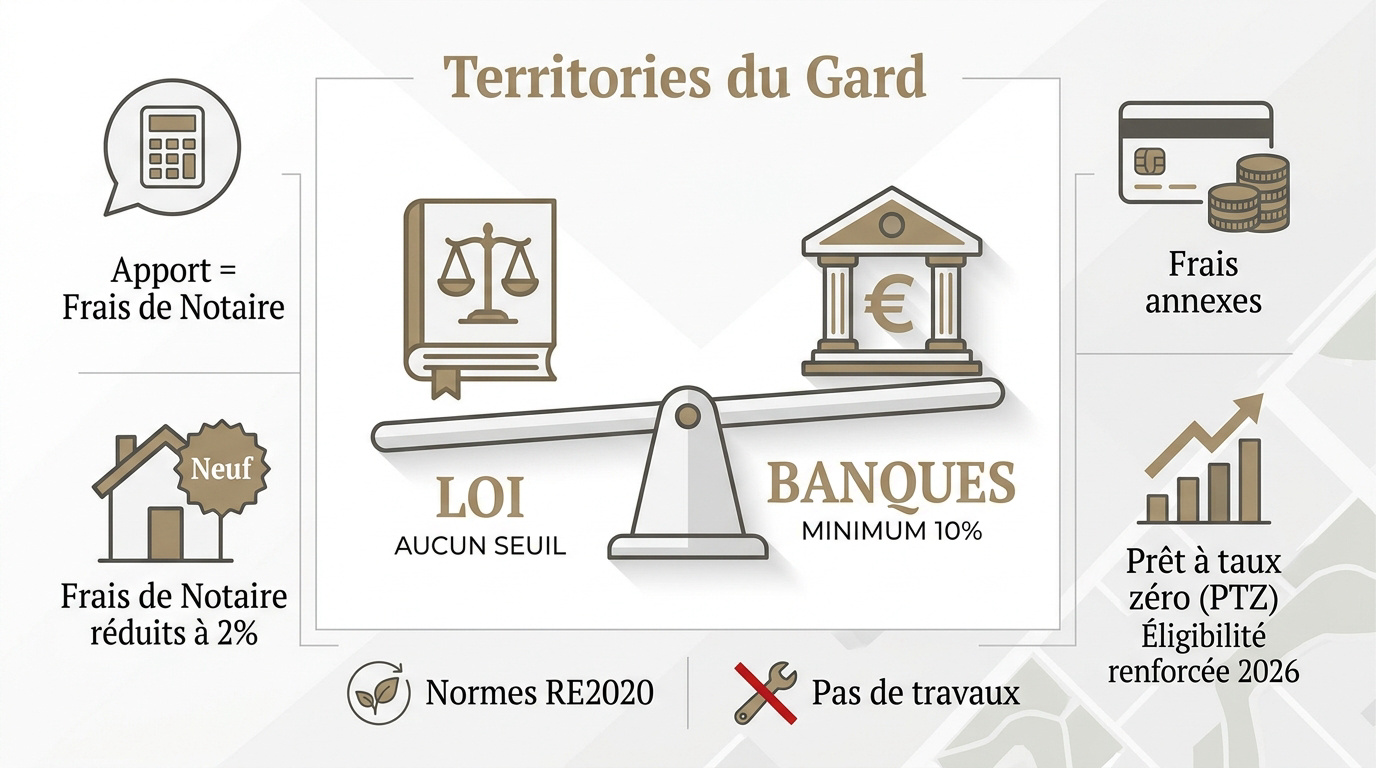
Aucun texte de loi n’impose de montant minimum d’apport pour un prêt immobilier en France. Les banques appliquent en pratique un plancher de 10 % du prix du bien, destiné à couvrir les frais annexes (notaire, garantie, dossier). Ce seuil peut descendre à 5 % dans le neuf, où les frais d’acquisition sont réduits à 2-3 %.
Pas de seuil légal, mais un plancher bancaire de fait
La loi française n’impose aucun montant d’apport. Vous pourriez théoriquement emprunter sans un sou. Mais la réalité du marché est tout autre.
Les banques appliquent la norme du HCSF sur le taux d’effort et la durée, puis exigent en pratique 10 % d’apport au titre de leur politique de risque. Le seuil de 10 % est devenu la norme quasi absolue. C’est leur filet de sécurité.
Dans le Gard, les agences locales suivent cette ligne. Elles vérifient scrupuleusement votre capacité à payer les frais de notaire. C’est un gage de sérieux.
Le cas particulier de l’achat dans le neuf (frais réduits)
Le neuf change la donne pour l’apport. Les frais de notaire tombent à 2-3 %. Votre besoin en cash est donc fortement réduit.
J’ai pu observer que cette option séduit de nombreux acquéreurs à Nîmes ou Alès, car elle limite l’épargne mobilisée immédiatement :
- Frais de notaire réduits à 2-3%
- Éligibilité PTZ élargie depuis 2025
- Normes énergétiques RE2020
- Absence de travaux immédiats
Cela permet d’acheter avec seulement 5 % d’apport. C’est une porte d’entrée idéale.
Constituer votre apport : les cinq leviers efficaces
Si le montant nécessaire est identifié, reste à savoir comment réunir cette somme par des voies classiques ou détournées.
Épargne classique et livrets réglementés
Le Livret A et le LDDS restent les bases. Ils offrent une liquidité totale pour votre projet. Les plafonds sont toutefois limités pour un apport.
Le PEL est plus contraignant mais utile. Il permet de bloquer des fonds sur le long terme. Le taux de prêt associé est garanti.
Une épargne mensuelle de 400 euros suffit souvent. En cinq ans, le capital devient sérieux.
La régularité prime sur le montant. Automatisez vos virements chaque mois.
La donation familiale : abattement 100 000 € parent-enfant
L’abattement fiscal de 100 000 euros est un coup de pouce majeur. Il se renouvelle tous les quinze ans. C’est une transmission de patrimoine efficace.
Les banques adorent ce type d’apport. Cela prouve le soutien de votre entourage. Le dossier gagne en solidité immédiate. Pensez à formaliser le don devant notaire, avant tout compromis ou promesse de vente.
La donation familiale est perçue par les prêteurs comme un gage de stabilité et de sécurité pour le projet.
Les prêts aidés comptés comme apport
Le Prêt Action Logement offre jusqu’à 30 000 euros. C’est une ressource quasi gratuite pour les salariés. Il complète parfaitement votre épargne personnelle.
J’ai pu observer que l’accès à la propriété devient plus fluide grâce à l’élargissement du PTZ à l’ensemble des logements neufs, collectifs comme individuels, sur tout le territoire par la Loi de finances 2025. Cette mesure facilite grandement le montage financier.
Ces dispositifs réduisent l’effort d’épargne directe. Ils sont souvent acceptés par les banques comme complément au plan de financement, sans constituer juridiquement de l’apport personnel. Profitez-en pour booster votre dossier bancaire.
Un achat immobilier sans apport en 2026 : mythe ou réalité ?
Pour ceux qui n’ont pas encore épargné, la question du financement à 110 % reste un sujet brûlant et complexe.
Les conditions bancaires pour un prêt 110 % en 2026
Emprunter sans apport est possible pour les profils premium. Un CDI stable et des revenus élevés sont indispensables. La banque prend alors tout le risque en finançant le prix du bien ainsi que les frais de notaire.
Vous devez justifier d’une épargne résiduelle après l’achat. Pas question de finir à découvert chaque mois. La gestion de vos comptes doit être irréprochable depuis un an pour prouver votre capacité de remboursement future.
Le taux sera plus élevé que la moyenne. C’est le prix de la liberté financière immédiate. Calculez bien le surcoût sur vingt-cinq ans, car l’absence de capital initial augmente mécaniquement le coût total de votre crédit.
- Revenus généralement supérieurs à 4 500 € nets par couple.
- Épargne résiduelle de plusieurs mois de mensualités attendue après signature.
- Comptes tenus sans découvert sur les six derniers mois.
- Secteur géographique porteur pour la revente, comme Nîmes ou Uzès.
J’ai récemment observé le cas d’un client à Nîmes finançant son bien sans apport. Son dossier affichait une gestion exemplaire et un avenir prometteur, ce qui a rassuré son conseiller bancaire malgré l’absence de fonds propres.
Sachez que certains dispositifs comme le Prêt à Taux Zéro (PTZ) ou le Prêt Action Logement peuvent être intégrés favorablement au plan de financement, même s’ils restent juridiquement des prêts remboursables et non de l’apport personnel. Ces aides facilitent l’acceptation de votre dossier de financement.
En conclusion, si votre situation professionnelle est solide et votre reste à vivre suffisant, le 110 % demeure une option concrète. Prenez toutefois le temps de comparer les offres pour éviter un taux d’endettement trop lourd.
Questions fréquentes sur l’apport immobilier dans le Gard
L’apport pour un achat immobilier dans le Gard en 2026 demeure le levier essentiel pour sécuriser votre projet, avec un seuil de 10 % pour couvrir les frais annexes ou 20 % pour optimiser vos taux. Mobilisez dès maintenant vos livrets ou les aides comme le PTZ pour transformer votre ambition en propriété durable.