Article mis à jour le 19 septembre 2026.
📌L’essentiel à retenir :
l’arbitrage entre SCI et LMNP dépend de la priorité donnée à la transmission ou au rendement. La SCI à l’IR sécurise la gestion familiale à long terme, tandis que le LMNP réel optimise la trésorerie immédiate. Notez qu’en 2025, la réintégration des amortissements LMNP lors de la revente réduit l’écart fiscal avec la SCI à l’IS.
La capitalisation des SCPI a été multipliée par 4,7 entre 2010 et 2025, illustrant l’appétit croissant des Français pour la pierre. Pourtant, face à l’achat en direct, une question paralyse souvent les investisseurs : faut-il privilégier la souplesse du statut sci ou lmnp pour optimiser son patrimoine ?
Cet article compare ces deux piliers de l’immobilier pour vous aider à choisir la structure adaptée à vos objectifs de rendement et de transmission.
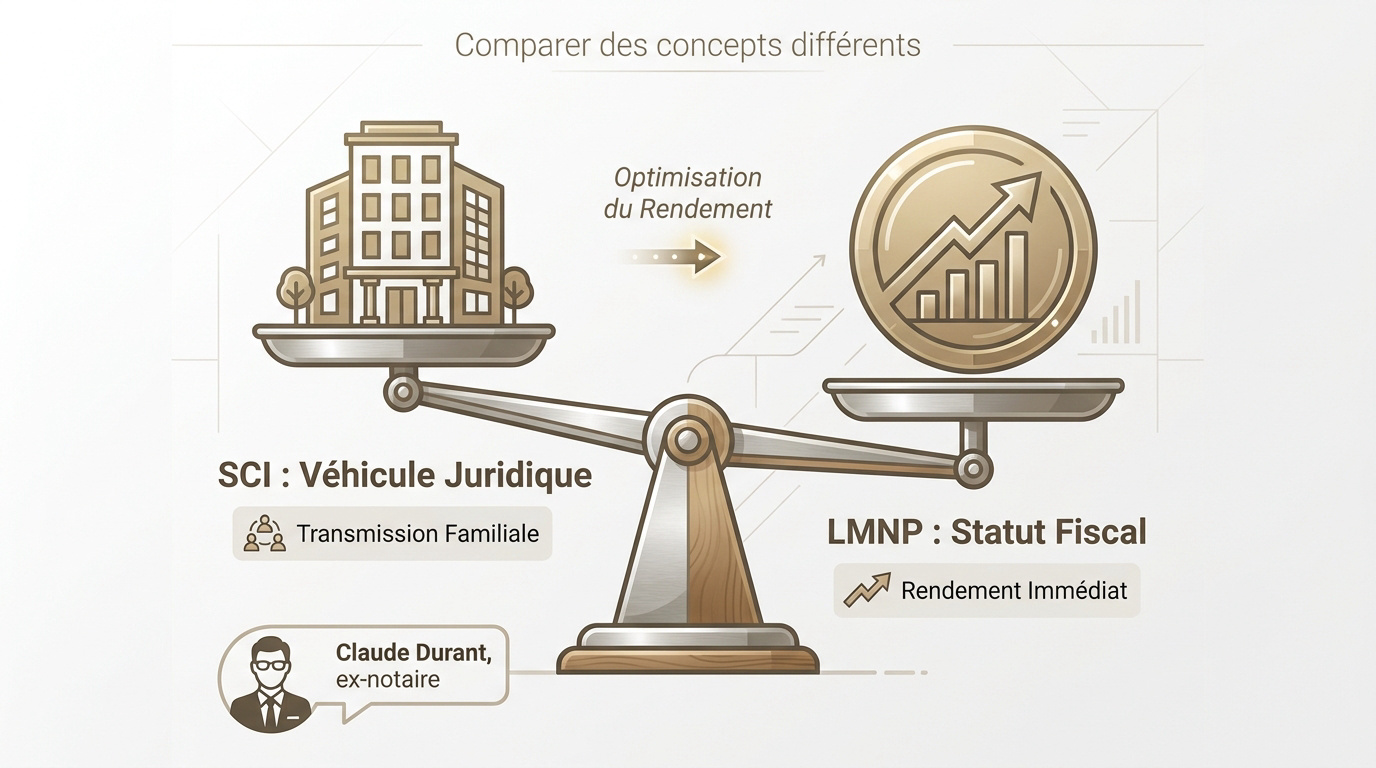
SCI ou LMNP : deux concepts qui ne se comparent pas au même niveau
SCI et LMNP ne se comparent pas au même niveau : la SCI est une société (personne morale, article 8 CGI par défaut, 206 sur option IS) qui détient un ou plusieurs biens, tandis que le LMNP est un statut fiscal pour une personne physique qui loue en meublé (BIC, article 34 CGI ; distinction LMP/LMNP à l’article 155 IV).
Le LMNP en bref
- En nom propre, sans société.
- Amortissement du bâti et du mobilier.
- Comptabilité simple, frais modérés.
- Investissement meublé individuel.
La SCI en bref
- Deux associés minimum.
- Transmission via les parts sociales.
- IR par défaut, IS irrévocable au 5e exercice.
- Comptabilité plus lourde.
Votre choix dépend surtout de votre vision patrimoniale globale. Pour un projet à Nîmes ou Uzès, la cohérence est primordiale.
La SCI en 2 minutes : IR par défaut, IS par option
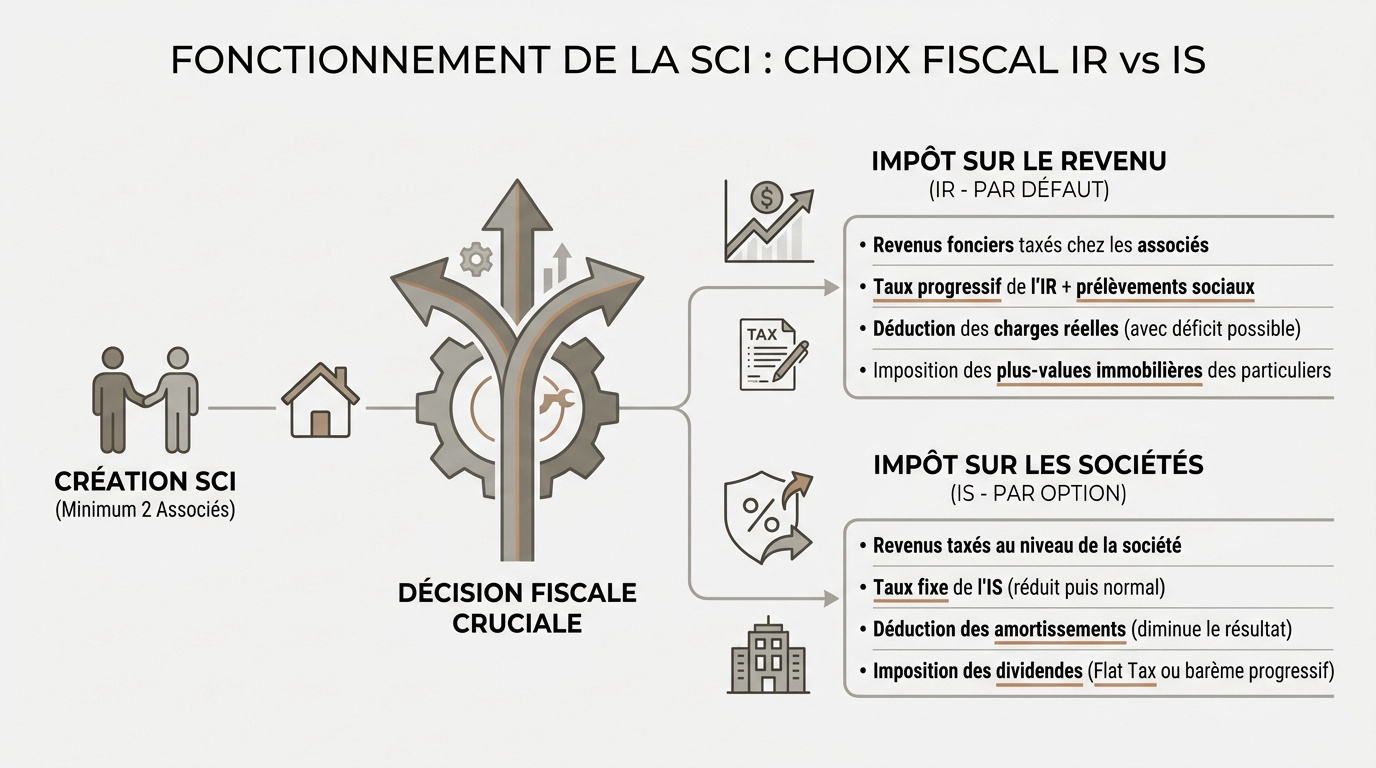
La SCI a deux régimes fiscaux : IR par défaut, IS sur option. Voici ce qui les distingue concrètement.
Le fonctionnement structurel de la société civile
La SCI est une entité juridique créée par au moins deux associés. Elle permet de détenir un patrimoine immobilier de manière collective. Notez qu’aucun capital minimum n’est imposé par la loi. La souplesse des statuts facilite grandement l’organisation interne.
Par défaut, cette structure bénéficie de la transparence fiscale. Cela signifie que la société ne paie pas d’impôt directement. Chaque associé déclare sa part des revenus au prorata de ses parts sociales.
Vous pouvez toutefois opter pour l’impôt sur les sociétés. Ce choix stratégique permet d’amortir le bien comptablement. Attention, cette option devient irrévocable après un délai de cinq ans.
SCI à l’IR : le régime civil par défaut
Ce régime concerne exclusivement l’activité civile, comme la location nue. Vos bénéfices sont alors imposés selon votre barème progressif de l’impôt sur le revenu. C’est le système dit de la translucidité fiscale.
Il faut y ajouter les prélèvements sociaux de 17,2 %. Gardez à l’esprit qu’en IR, l’amortissement du bâti est impossible. Vous ne déduisez que les charges décaissées comme les intérêts ou les travaux.
Le véritable atout réside dans le régime des plus-values immobilières des particuliers. Vous bénéficiez d’abattements pour durée de détention. L’exonération totale d’impôt est acquise après 22 ans.
SCI à l’IS : option irrévocable qui change tout
Le passage à l’IS modifie radicalement votre fiscalité. Le taux est de 15 % jusqu’à 42 500 euros de bénéfices, à condition que votre chiffre d’affaires hors taxes reste inférieur ou égal à 10 millions d’euros, que le capital soit entièrement libéré et détenu à au moins 75 % par des personnes physiques. Au-delà, le taux normal de 25 % s’applique sur vos revenus locatifs.
L’avantage majeur est l’amortissement comptable du bâti, hors terrain. Cette charge non décaissée réduit drastiquement votre bénéfice imposable chaque année. C’est un levier puissant pour votre disponibilité de trésorerie.
Pourtant, la plus-value professionnelle est redoutable. Lors de la vente, les amortissements pratiqués sont réintégrés au prix de revient. Cela augmente mécaniquement la base taxable, sans aucun abattement pour durée.
Une vision globale est donc indispensable. Le gain fiscal annuel ne doit pas masquer le coût fiscal lors de la cession. Nombre d’investisseurs regrettent l’IS au moment de revendre leur patrimoine.
Le LMNP en 2 minutes : statut fiscal personne physique
Si la SCI encadre le patrimoine, le statut LMNP s’impose comme le levier fiscal privilégié pour la location meublée en nom propre.
La mécanique des Bénéfices Industriels et Commerciaux
Le statut LMNP est une activité commerciale. Vos revenus locatifs intègrent la catégorie des BIC. Notez d’ailleurs l’incompatibilité légale de la SCI avec le statut LMNP pour votre gestion.
Le micro-BIC offre un abattement forfaitaire simple. À l’inverse, le régime réel permet de déduire vos charges et d’amortir le bâti. C’est un outil d’optimisation fiscale souvent très puissant.
Pour rester non professionnel, il suffit que vos recettes annuelles restent sous 23 000 € ou qu’elles restent inférieures aux autres revenus d’activité de votre foyer. Vous ne basculez au statut LMP que si ces deux conditions sont franchies simultanément (article 155 IV du CGI).
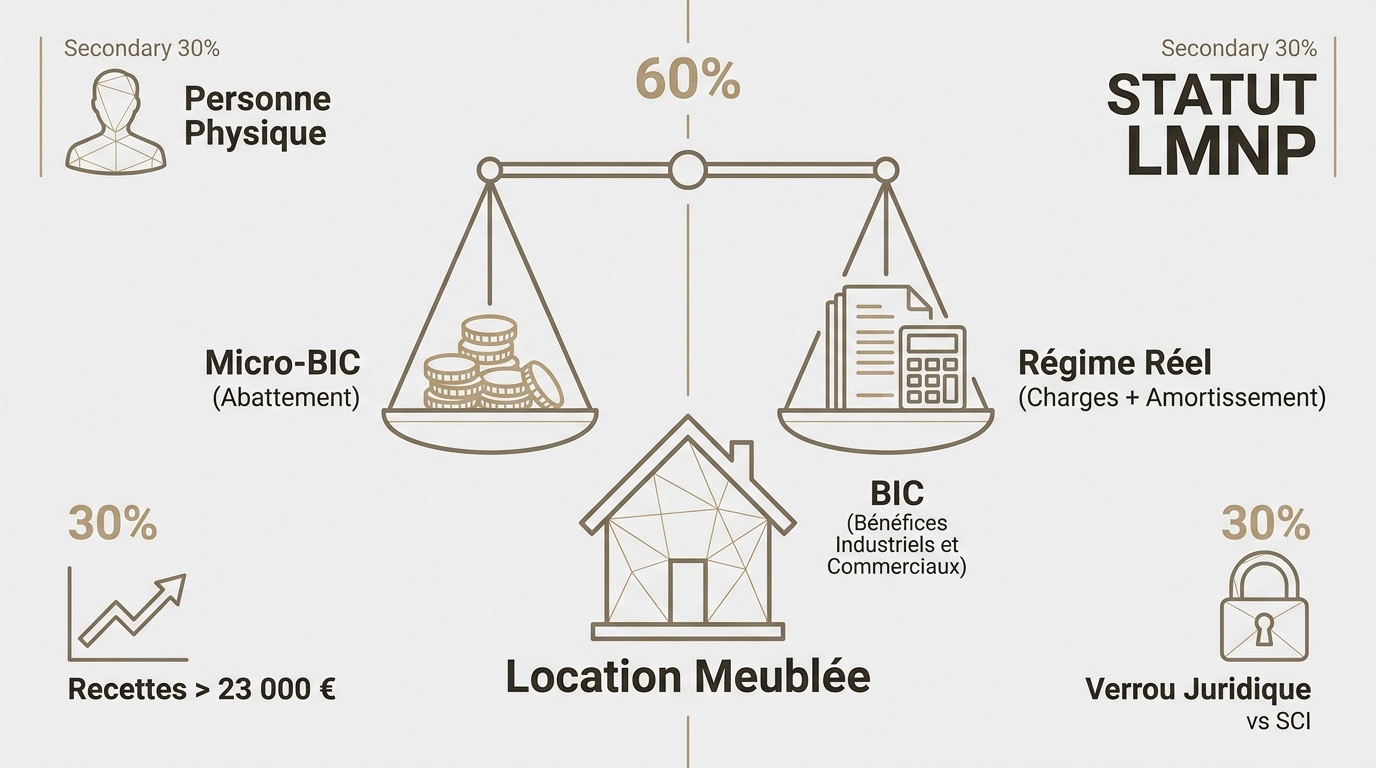
Tableau comparatif SCI IR / SCI IS / LMNP nom propre
Matrice décisionnelle et analyse comparative
Choisir entre SCI IR, SCI IS ou LMNP exige de regarder au-delà du simple loyer encaissé.
| Critère | SCI IR | SCI IS | LMNP Nom Propre |
|---|---|---|---|
| Fondement fiscal | Revenus fonciers | Impôt sur les Sociétés | BIC (Micro ou Réel) |
| Location autorisée | Nue (meublée <10%) | Toute nature | Meublée uniquement |
| Amortissement | ❌ Impossible | ✅ Bâti et mobilier | ✅ Bâti et mobilier |
| Plus-value revente | Régime particuliers | Régime professionnel | Régime particuliers* |
| Transmission | ✅ Optimisée | ✅ Facilitée | ❌ Classique |
| Gestion | Simple | Complexe | Souple |
| Coût annuel | Faible | Élevé (compta) | Modéré |
| Risque fiscal | Bascule IS si meublé | Double imposition | Seuils LMP |
L’analyse de ces données montre que la SCI IR reste imbattable pour la transmission. En revanche, le LMNP domine nettement sur le rendement net immédiat. C’est souvent le choix du cash-flow.
La SCI IS se positionne comme un entre-deux plus complexe. Elle exige une rigueur comptable supérieure à la moyenne. Sans accompagnement extérieur, beaucoup s’y perdent.
En fait, votre décision finale dépend souvent de votre Tranche Marginale d’Imposition. Une TMI élevée pousse naturellement vers l’IS ou l’amortissement LMNP. C’est une question de survie fiscale.
Pourtant, n’oubliez jamais que le coût de gestion annuel impacte la rentabilité réelle. Les frais d’expert-comptable en SCI IS peuvent grignoter vos bénéfices. Il faut calculer précisément ces charges.
Retenez que l’horizon de revente change la donne. Une détention longue favorise le régime des particuliers. La fiscalité à la sortie est le juge de paix.
Le meilleur montage n’existe pas dans l’absolu, il n’existe que par rapport à votre situation familiale et fiscale.
Le piège N°1 : louer meublé en SCI IR bascule à l’IS (seuil 10 %)
Le risque de requalification commerciale
L’administration fiscale applique un seuil de tolérance strict de 10 % sur les recettes totales hors taxes. Si vos revenus meublés dépassent cette limite, votre SCI devient commercialement imposable.
J’ai accompagné en 2020 un couple uzétien qui a basculé involontairement à l’IS. Ils avaient signé un bail meublé sans anticiper ce ratio. Le fisc n’a pas manqué de requalifier leur structure.
Cette bascule est quasi-irrévocable en pratique, un retour à l’IR n’étant possible qu’au prix d’une cessation totale de l’activité commerciale. Les conséquences sur la plus-value lors de la revente du bien s’avèrent souvent brutales pour votre patrimoine.
Arbitrage entre SCI et LMNP en 3 étapes : objectif → fiscalité → horizon
Pour trancher sereinement, je vous propose une méthode en trois paliers, testée durant mes années de pratique notariale.
Étape 1 : quel est votre objectif patrimonial ?
Vous devez d’abord clarifier votre volonté de transmission. La SCI à l’IR excelle ici car elle permet de donner des parts sociales régulièrement. Vous profitez ainsi des abattements fiscaux renouvelables tous les quinze ans.
À l’inverse, privilégiez le LMNP au régime réel pour obtenir des revenus immédiats. Ce statut efface souvent l’impôt grâce au mécanisme des amortissements. C’est une solution efficace pour booster votre pouvoir d’achat actuel.
La SCI à l’IS répond à une logique de capitalisation pure. Elle est idéale pour réinvestir vos bénéfices dans de nouveaux projets. Vous évitez ainsi de subir la fiscalité personnelle immédiate sur des loyers que vous ne consommez pas.
Ne signez rien avant d’avoir défini si vous privilégiez vos héritiers ou votre propre rente.
Étape 2 : quelle est votre tranche marginale d’imposition ?
Regardons maintenant votre situation fiscale actuelle. Si votre Tranche Marginale d’Imposition atteint 30 % ou plus, soyez vigilant. Le LMNP au régime réel devient alors un bouclier fiscal particulièrement puissant pour vous protéger.
Pour les contribuables ayant une TMI faible à 11 %, la donne change. La SCI à l’IR en location nue conserve tout son sens. La gestion reste simple et vos revenus fonciers ne subiront qu’une taxation très modérée.
Les très hauts revenus devraient évaluer sérieusement la SCI à l’IS. L’impôt sur les sociétés, fixé à 15 % jusqu’à 42 500 € de bénéfices sous les conditions rappelées plus haut, est souvent plus doux. Il remplace avantageusement le barème progressif de l’impôt sur le revenu.
Gardez en tête que la fiscalité n’est qu’un paramètre technique. Elle ne doit jamais devenir la finalité unique de votre investissement. Un bon montage doit surtout rester cohérent avec votre vie quotidienne.
Étape 3 : horizon de détention et de revente
Anticipez-vous une revente rapide, par exemple avant 10 ans ? Le statut LMNP conserve alors le rattachement au régime de plus-value des particuliers, même si la réintégration des amortissements imposée depuis le 15 février 2025 amoindrit l’avantage sur les cessions rapides. Vous évitez toutefois les calculs professionnels souvent plus lourds lors d’une sortie anticipée.
Si vous projetez une détention sur 25 ans, la SCI à l’IR gagne des points. Elle permet une exonération quasi totale d’impôt après 22 ans. Les prélèvements sociaux de 17,2 % s’effacent, eux, après 30 ans de détention continue.
Validez enfin la SCI à l’IS pour une conservation à vie du patrimoine. Si le bien n’est jamais vendu, le surcoût de la plus-value professionnelle disparaît totalement. C’est la stratégie ultime pour bâtir un empire immobilier pérenne.
Voici un résumé rapide pour orienter votre décision :
- Moins de 10 ans : LMNP réel.
- Plus de 20 ans : SCI IR.
- Réinvestissement perpétuel : SCI IS.
Cumul SCI + LMNP : possible sous conditions strictes
Beaucoup de mes clients gardois se demandent s’il faut choisir son camp ou si le cumul est envisageable. En réalité, marier ces deux outils patrimoniaux est tout à fait réalisable, à condition de respecter une discipline fiscale rigoureuse pour éviter toute requalification.
La règle de l’étanchéité des patrimoines
Vous pouvez parfaitement cumuler ces structures. Un investisseur détient souvent une SCI pour du locatif nu et des biens en nom propre sous statut LMNP. C’est une stratégie fréquente dans le Gard.
La séparation doit rester absolue. Vos comptes bancaires doivent en pratique être distincts. Les baux de location ne doivent jamais s’entremêler. Cette étanchéité protège votre montage face à l’administration fiscale.
Le seuil des 23 000 euros de recettes se calcule sur l’ensemble du foyer fiscal, pas sur chaque associé pris isolément.
Cas concrets SCI et LMNP : Solène et Jean-Marie, deux investisseurs gardois
Voici deux profils types rencontrés dans le Gard.
Solène, célibataire à Uzès : LMNP nom propre régime réel
Solène a 42 ans. Cette cadre résidant à Uzès affiche une TMI de 30 %. Elle vient d’acquérir un T2 pour 165 000 euros.
Les chiffres sont parlants. Le loyer est de 700 euros. Les charges atteignent 150 euros. Sa taxe foncière s’élève à 800 euros par an.
Grâce au régime réel, Solène amortit son bien. Elle déduit 5 600 euros d’amortissement dès la première année. Son résultat imposable tombe à zéro euro.
L’économie d’impôt est réelle. Elle économise environ 1 800 euros d’impôt sur le revenu. Ses prélèvements sociaux sont également gommés.
Le statut LMNP dope sa trésorerie disponible dès la première année. C’est un choix pragmatique pour son profil. Elle optimise ses revenus sans créer de structure complexe.
Jean et Marie, couple à Nîmes : SCI IR pour transmission
Ce couple nîmois a 55 ans. Leur TMI culmine à 41 %. Ils souhaitent surtout organiser la transmission pour leurs trois enfants.
Ils achètent un T3 à 220 000 euros. L’acquisition se fait via une SCI à l’IR. Le loyer nu est fixé à 850 euros mensuels.
Leur stratégie repose sur la donation. Ils transmettront les parts sociales progressivement. Cela se fera tous les 15 ans dans la limite de l’abattement de 100 000 euros par parent et par enfant (article 779 du CGI), sans payer de droits sur cette fraction.
Ils refusent catégoriquement le meublé. Ils veulent éviter une bascule automatique à l’IS. Cela protège leur futur régime des plus-values immobilières.
La SCI à l’IR est ici parfaite. Elle répond à leur projet de vie. C’est un outil de gestion patrimoniale de longue durée.
Encart réforme LDF 2025 : l’impact sur la revente
La loi de finances 2025 change la donne. Depuis le 15 février 2025, les amortissements LMNP sont réintégrés. Cela augmente la plus-value imposable lors de la revente.
L’avantage fiscal du LMNP se réduit donc. Auparavant, ces amortissements n’impactaient pas le calcul final. Désormais, la facture fiscale sera plus lourde au moment de sortir.
La SCI à l’IR sort renforcée de cette réforme. Elle ne subit pas cette réintégration des amortissements. Elle demeure le dernier refuge pour une exonération totale après 30 ans.
L’arbitrage entre SCI ou LMNP se joue à l’aune de votre foyer, pas d’un tableau comparatif. Reprenez votre TMI, votre horizon patrimonial, votre nombre d’héritiers, puis regardez laquelle des deux structures accompagne encore votre situation dans dix ans. C’est le seul test qui compte.