Article mis à jour le 20 septembre 2026
L’essentiel à retenir :
le régime réel surpasse le micro-BIC dès que vos charges déductibles et amortissements excèdent 50 % de vos revenus locatifs. Ce levier fiscal permet d’effacer vos impôts grâce à la déduction des intérêts, frais de gestion et de l’usure comptable du bien. À Uzès, un investisseur a ainsi réduit son bénéfice imposable à zéro malgré 8 400 € de loyers annuels.
En France, le régime réel permet de déduire l’intégralité des dépenses liées à votre investissement, une stratégie qui efface souvent l’impôt sur vos loyers grâce au mécanisme de l’amortissement. Mais savez-vous précisément quelles lignes comptables intégrer pour optimiser votre déclaration en 2026 ?
On finit souvent par payer des impôts inutiles faute de maîtriser la liste des lmnp charges déductibles autorisées par le fisc. Cet article décortique les règles de l’article 39 du CGI pour vous aider à transformer vos factures et vos amortissements en un bouclier fiscal efficace.
Pourquoi le régime réel LMNP est-il indispensable pour déduire vos charges ?
Le régime réel LMNP surpasse le micro-BIC dès que vos charges (intérêts, taxes, amortissements) dépassent 50 % des loyers, ce qui arrive souvent dès le premier emprunt dans le Gard.
Le passage obligé pour une optimisation fiscale maximale
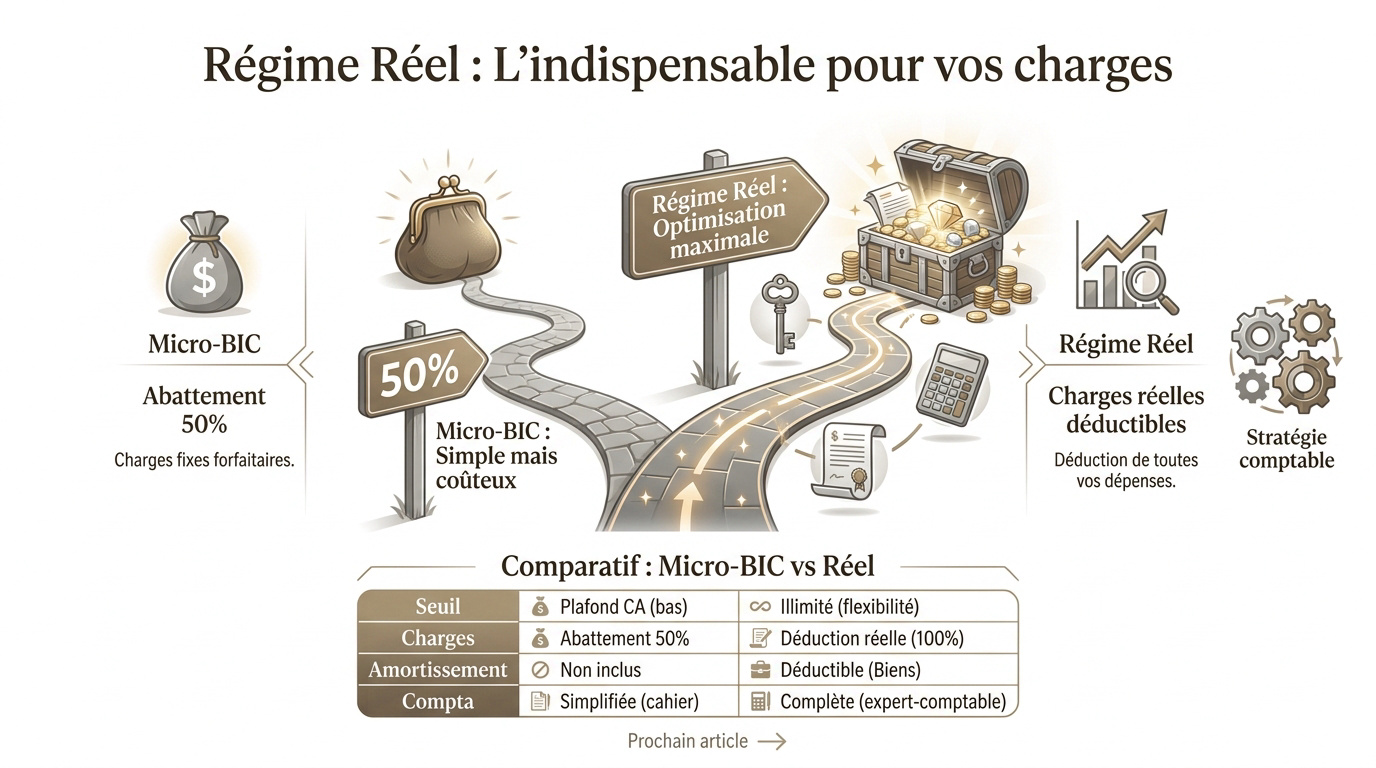
Le micro-BIC est simple mais coûteux. Son abattement forfaitaire de 50 %, limité à 83 600 € de recettes, ignore vos dépenses réelles. Si vos frais sont plus élevés, ce forfait devient un piège fiscal.
Le régime réel permet d’effacer l’impôt par la déduction intégrale des frais. C’est le levier comptable indispensable pour protéger la rentabilité de votre patrimoine immobilier sur le long terme.
Voici les points clés pour arbitrer votre choix selon le seuil de plein droit applicable.
- Micro-BIC : Abattement 50 %, gestion simple, pas d’amortissement.
- Régime Réel : Frais réels déduits, amortissement du bien, déficit reportable.
Les 3 conditions de déductibilité selon l’article 39 du Code général des impôts
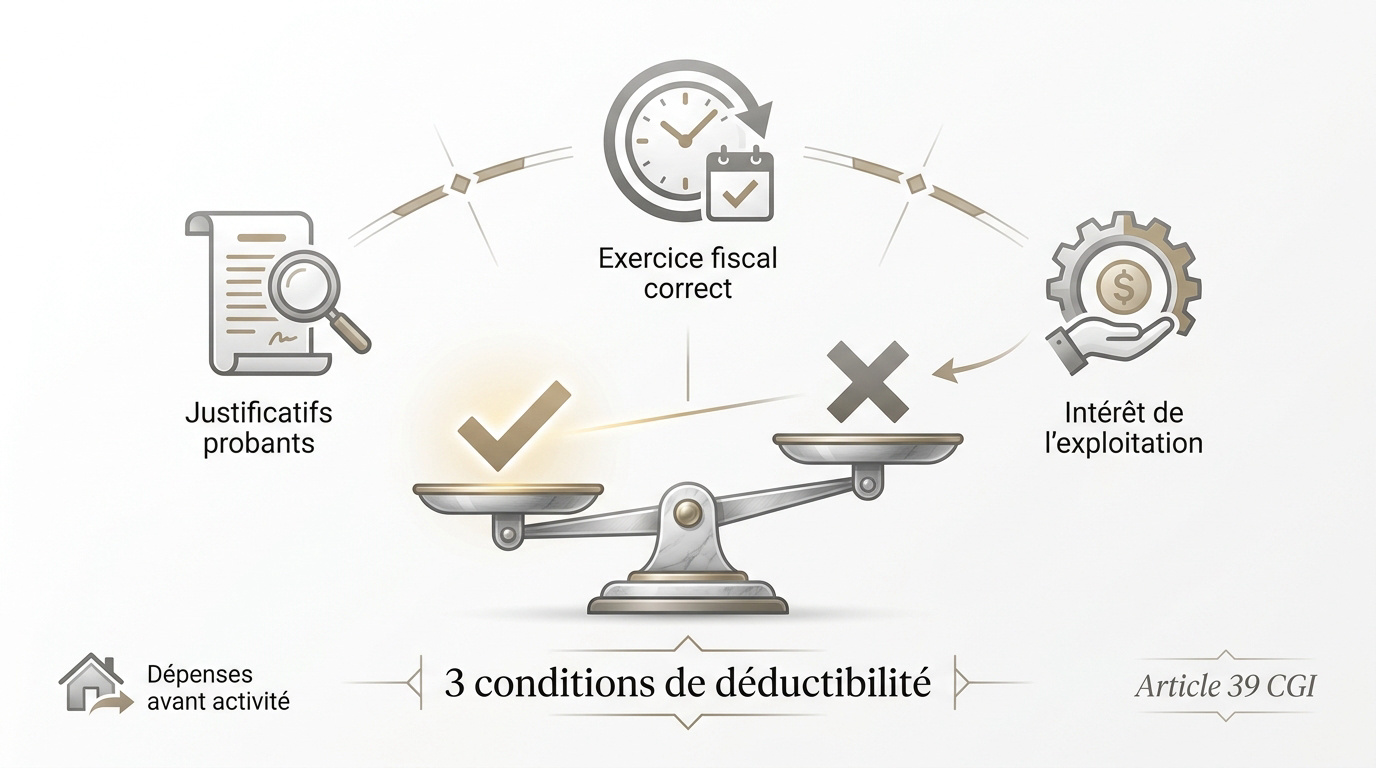
Au régime réel LMNP, une charge est déductible si elle remplit trois conditions cumulatives issues de l’article 39 du Code général des impôts : elle doit être engagée dans l’intérêt de l’exploitation locative, justifiée par une pièce comptable probante (facture, ticket, relevé) et comptabilisée dans le bon exercice fiscal. Les principales charges déductibles couvrent les intérêts d’emprunt, la taxe foncière, l’assurance propriétaire non occupant, les frais de gestion locative, les charges de copropriété non récupérables, les honoraires d’expert-comptable et les amortissements du bâti et du mobilier.
Rigueur au quotidien et dépenses préparatoires
Soyez rigoureux dans votre gestion quotidienne. Une facture de 2024 oubliée ne peut être déduite en 2025. De même, un ticket de caisse illisible sera systématiquement rejeté par le fisc. La précision évite les redressements inutiles.
Une souplesse existe toutefois pour lancer votre projet. Certaines dépenses engagées avant la première mise en location peuvent être rattachées au premier exercice, mais les travaux de rénovation lourde et les équipements durables sont immobilisés puis amortis à compter de la mise en service effective du logement.
Une fois ces règles posées, le premier levier massif concerne le coût de votre argent.
Charges financières déductibles : intérêts d’emprunt et frais bancaires
Optimiser votre fiscalité passe inévitablement par une analyse fine de votre financement. En LMNP, le régime réel transforme vos frais bancaires en véritables alliés patrimoniaux.
Optimiser le coût du crédit dans votre comptabilité
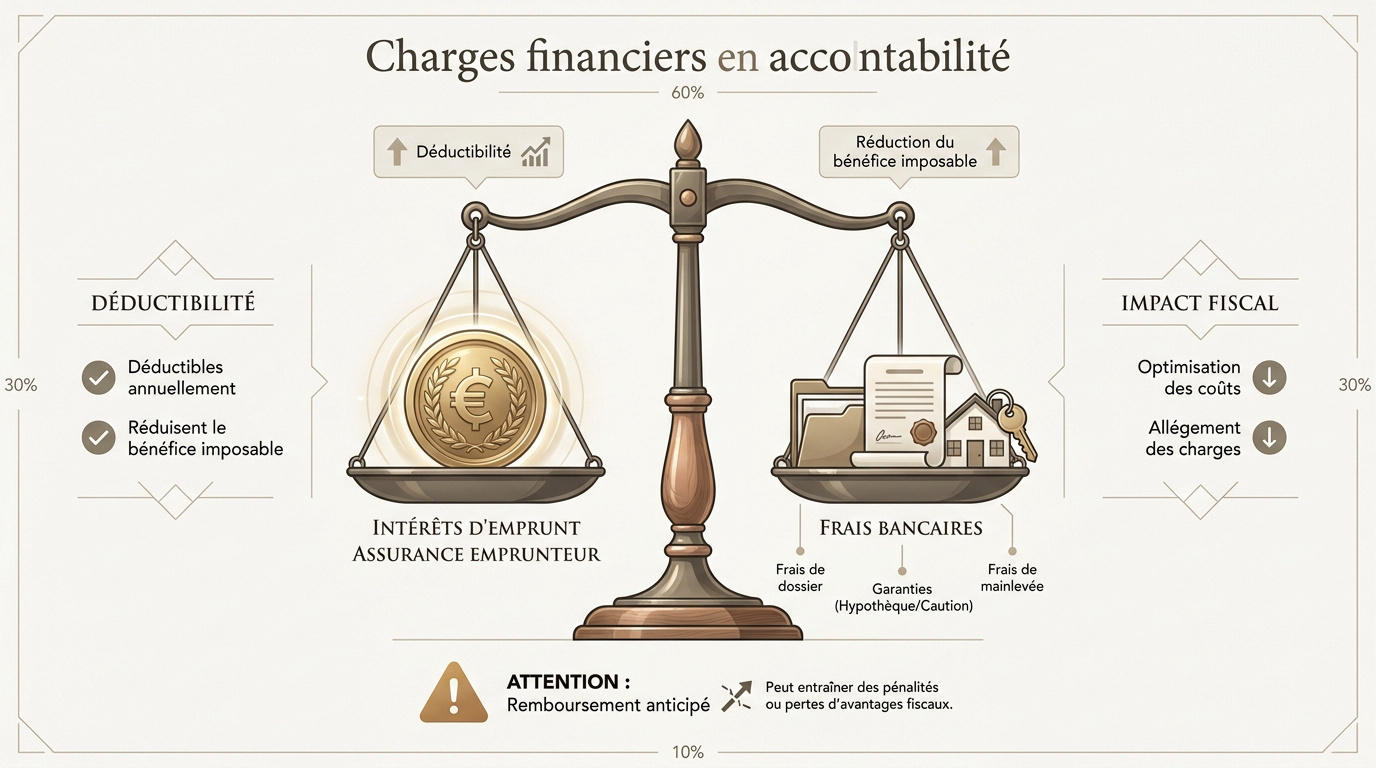
Les intérêts d’emprunt constituent souvent le poste le plus lourd. Ils sont intégralement déductibles chaque année. L’assurance emprunteur suit exactement la même logique fiscale avantageuse.
Plusieurs frais annexes viennent gonfler votre base de déduction :
- Frais de dossier bancaire.
- Garanties Crédit Logement (commission de garantie déductible en charge, à étaler le cas échéant sur la durée du prêt ; la partie remboursable au fonds mutuel de garantie reste inscrite à l’actif).
- Hypothèque (déductible immédiatement l’année du paiement).
Ces frais réduisent fortement votre bénéfice imposable dès le départ.
Mettez-vous en garde contre le remboursement anticipé. En soldant votre prêt, vous supprimez une base de déduction essentielle. Réfléchissez bien à cet arbitrage patrimonial.
Pour approfondir la stratégie, sachez que la déductibilité des intérêts d’emprunt reste un pilier majeur de la rentabilité nette de votre investissement locatif.
Charges de gestion déductibles : taxes et assurances récurrentes
Au-delà du financement, le quotidien de votre exploitation génère une multitude de petits frais cumulables.
Taxes et impôts locaux
La taxe foncière est déductible. Il faut toutefois soustraire la taxe d’enlèvement des ordures ménagères. Cette dernière est légalement à la charge de votre locataire.
La CFE est également une charge déductible. Notez que vous en êtes exonéré durant votre première année civile d’activité.
La taxe foncière doit être retraitée de la part TEOM pour rester en parfaite conformité avec la doctrine fiscale actuelle.
Les impôts locaux pèsent sur le rendement. Le régime réel permet d’en gommer l’impact sur votre imposition personnelle de manière efficace.
Vérifiez bien vos avis d’imposition chaque automne. Une erreur de saisie comptable est vite arrivée. Gardez toujours une copie numérique de ces documents officiels pour votre expert-comptable.
La gestion rigoureuse de ces taxes assure la pérennité de votre investissement. C’est un point clé du suivi administratif annuel.
Assurances obligatoires et optionnelles
L’assurance PNO est une obligation légale en copropriété. Son coût est intégralement déductible de vos revenus. Elle protège votre patrimoine contre les sinistres majeurs.
La garantie des loyers impayés est optionnelle. Pourtant, elle est fortement recommandée et reste totalement déductible fiscalement.
Ces primes d’assurance sécurisent votre cash-flow. Elles réduisent aussi votre assiette taxable chaque année.
Ne négligez pas la protection juridique. Elle peut s’avérer salvatrice en cas de litige avec un occupant. Son coût modeste est lui aussi une charge déductible au régime réel.
Comparez régulièrement les contrats du marché. Les tarifs évoluent et les garanties peuvent être optimisées. C’est un levier de rentabilité invisible mais réel.
L’assurance emprunteur a déjà été évoquée. Elle complète ce bouclier sécuritaire indispensable pour tout bailleur prudent et avisé.
Conservez vos attestations annuelles avec soin. Elles servent de justificatifs indiscutables en cas de contrôle de l’administration fiscale.
La tranquillité d’esprit a un prix. Heureusement, le fisc participe à son financement.
Frais de gestion et honoraires
Les frais d’agence pour la gestion locative sont déductibles. Ils représentent généralement entre 7 et 10 % de vos loyers encaissés hors charges.
| Poste de dépense | Détail technique | Part déductible (%) |
|---|---|---|
| Taxe foncière | Hors part TEOM | 100% |
| CFE | Cotisation foncière | 100% |
| Assurance PNO | Propriétaire non-occupant | 100% |
| Honoraires agence | Gestion courante | 100% |
| Expert-comptable | Tenue des comptes | 100% |
| Charges syndic | Part non récupérable | 100% |
Les honoraires de votre expert-comptable sont déductibles. Ils sécurisent vos déclarations fiscales complexes.
Les charges de copropriété non récupérables sont déductibles. Cela inclut les honoraires du syndic et les gros travaux votés. C’est une différence majeure avec la location nue classique.
Il est essentiel de bien identifier les charges de copropriété déductibles pour optimiser votre bilan. Un ravalement de façade peut ainsi devenir un puissant levier fiscal.
Les petits travaux de réparation sont aussi concernés. S’ils coûtent moins de 500 euros, déduisez-les immédiatement. Au-delà, ils devront souvent être amortis sur plusieurs années.
La tenue d’une comptabilité rigoureuse est ici impérative. Chaque facture doit être classée et conservée précieusement durant dix ans.
Votre rentabilité nette dépend de cette précision. Ne sous-estimez jamais le poids cumulé de ces petites lignes budgétaires.
La gestion déléguée devient fiscalement neutre. C’est un luxe accessible grâce au régime réel.
L’amortissement LMNP : le levier fiscal principal du régime réel
Mais le véritable « super-pouvoir » du LMNP réel réside dans une charge non décaissée : l’amortissement.
Amortir le bâti : quelle base, quelle durée ?
L’amortissement du bâti représente la dépréciation théorique de votre immeuble. On exclut toujours la valeur du terrain de ce calcul fiscal. C’est une règle comptable de base.
La durée d’usage constatée varie entre 30 et 50 ans. Cela permet un taux annuel de 2 à 3 %. C’est une durée cohérente avec la réalité du marché.
La base amortissable inclut le prix d’achat. Ajoutez-y les frais de notaire si besoin. Cela gonfle votre assiette de déduction.
Exemple chiffré : pour un bien de 165 000 euros, retenez 140 000 euros de bâti. À 2,5 %, vous déduisez 3 500 euros chaque année. C’est une charge fictive très efficace. Elle réduit votre imposition sans vider votre trésorerie.
Cette mécanique permet souvent de ramener le bénéfice imposable à zéro. C’est le cœur du système LMNP pour les investisseurs avisés. C’est ainsi que l’on optimise réellement son patrimoine.
L’immobilier s’use comptablement. Profitez-en pour réduire votre pression fiscale. C’est un droit offert par le régime réel.
Amortir le mobilier : décret 2015-981 et durées d’usage
Le mobilier doit respecter la liste des 11 équipements obligatoires. Literie, plaques de cuisson et réfrigérateur sont les éléments de base indispensables. Sans eux, pas de location meublée valide.
Les meubles s’amortissent plus rapidement que les murs. Comptez généralement entre 5 et 10 ans d’usage. C’est le reflet de l’usure quotidienne des locataires.
Le taux annuel oscille souvent entre 10 et 20 %. C’est un bonus fiscal immédiat. Il vient s’ajouter à l’amortissement des murs.
Pour 8 000 euros de meubles, déduisez 1 000 euros par an sur huit ans. Cela couvre largement le renouvellement futur de votre équipement intérieur. Vous anticipez ainsi vos dépenses futures.
Chaque chaise et chaque lampe compte. Ne négligez aucun détail dans votre inventaire. Un inventaire précis maximise vos déductions.
La quote-part terrain non amortissable
Le terrain ne s’amortit jamais car il ne s’use pas. Sa valeur doit être isolée de la base globale de votre investissement. C’est une exigence stricte de l’administration fiscale.
Cette quote-part représente souvent 15 à 25 % du prix total. Elle dépend fortement de la localisation géographique. À Nîmes ou à Uzès, les ratios peuvent varier.
Oublier ce retrait est une erreur classique. Le fisc ne manquera pas de vous redresser. Soyez donc vigilant lors de la ventilation initiale.
Formule clé : Amortissement bâti = (Prix acquisition − Quote-part terrain) × Taux annuel. Appliquez cette règle avec rigueur pour sécuriser votre montage financier sur le long terme. C’est la garantie de votre sérénité.
⚠️ Réforme LDF 2025 : depuis le 15 février 2025, les amortissements déjà déduits fiscalement sont retranchés du prix d’acquisition retenu pour calculer la plus-value à la revente (article 24 loi n° 2025-127 du 14 février 2025, modifiant l’article 150 VB, II du CGI). L’avantage fiscal reste entier pendant toute la durée d’exploitation ; c’est uniquement la sortie qui doit être anticipée dès l’achat.
Le déficit LMNP au régime réel : reportable 10 ans
Si vos charges dépassent vos loyers, vous générez un déficit qu’il faut savoir piloter.
La gestion des reports déficitaires
Le déficit LMNP ne réduit pas votre impôt sur le salaire. Il se reporte uniquement sur vos futurs bénéfices de location meublée pendant dix ans. C’est une règle fiscale stricte et spécifique.
L’amortissement ne peut pas créer de déficit supplémentaire. La part non utilisée est stockée sans limite de durée. C’est un stock fiscal précieux pour l’avenir de votre investissement. Vous optimisez ainsi votre rentabilité sur le long terme.
Pour approfondir la réglementation, consultez les précisions sur le report des déficits sur dix ans. Cette gestion comptable rigoureuse est le pilier de votre stratégie patrimoniale en tant que loueur en meublé.
Cas concret, le T2 uzétien de Jean-Pierre, 8 400 €/an de loyers
Pour y voir plus clair, rien ne vaut une simulation réelle sur le terrain gardois.
Analyse d’une réussite fiscale à Uzès
J’ai accompagné en 2022 la première déclaration réelle d’un propriétaire uzétien. Son T2 de 40 m² générait 8 400 euros de loyers annuels bruts.
Voici le bilan comptable simplifié de son opération :
- Loyers encaissés : 8 400 €
- Charges déductibles : 7 610 €
- Amortissements : 4 500 €
- Résultat imposable final : 0 €
L’économie d’impôt réelle dépasse les 1 200 euros par rapport au forfait.
Le micro-BIC lui aurait coûté cher. Ce cas démontre que le régime réel est souvent la seule option logique pour un investisseur sérieux.
Questions fréquentes sur les charges déductibles LMNP
Le régime réel s’impose comme le levier indispensable pour effacer votre imposition grâce à l’amortissement et à la déduction des intérêts. En comptabilisant chaque charge déductible, vous sécurisez votre rentabilité dès 2026. Sollicitez un expert-comptable pour transformer vos factures en bouclier fiscal durable. Optimisez aujourd’hui pour bâtir un patrimoine net d’impôt demain.