Article mis à jour le 15/10/2026
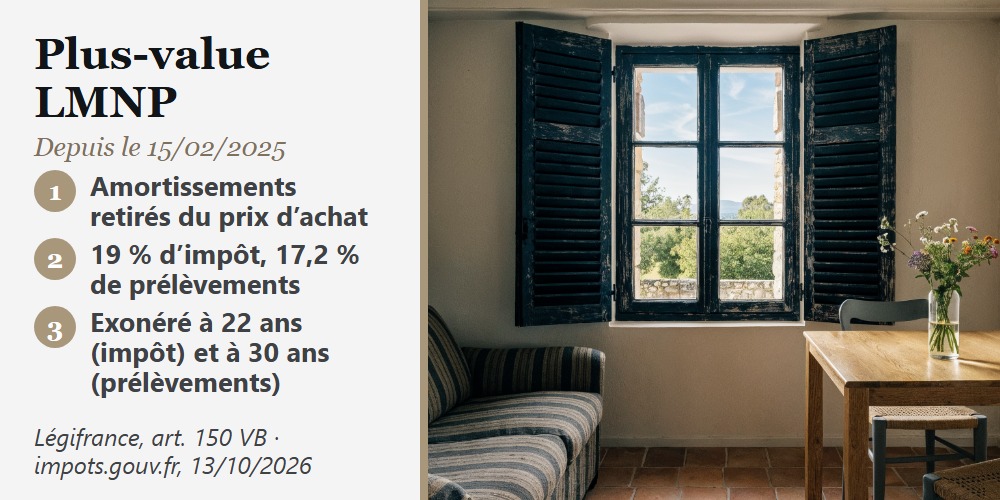
Depuis le 15 février 2025, la plus-value LMNP intègre les amortissements déduits au réel, qui réduisent le prix d’achat retenu, selon la loi de finances pour 2025. La plus-value brute grossit d’autant, puis elle supporte 19 % d’impôt et 17,2 % de prélèvements sociaux après abattements.
Sur la plus-value du loueur en meublé non professionnel, l’avantage de l’amortissement n’a donc pas disparu : il est rattrapé en partie le jour de la revente. Voici comment se calcule ce montant, ligne après ligne, chiffré sur un même meublé revendu avant puis après la réforme. Suivent les biens qui échappent à la règle et ce que change la date de la vente.
Plus-value LMNP : ce qui change depuis le 15 février 2025
Une phrase du Code suffit à poser la règle de réintégration des amortissements. Selon l’article 150 VB du Code général des impôts, le prix d’acquisition est « minoré du montant des amortissements admis en déduction ». Elle vaut pour les cessions réalisées depuis le 15 février 2025, lendemain de la promulgation de la loi. Avant la loi de finances pour 2025, les amortissements ne revenaient jamais dans le calcul.
En LMNP, amortissement et plus-value sont donc liés : chaque euro déduit des loyers réduit, en règle générale, le prix d’achat retenu à la revente. Le texte a encore bougé en 2026. Sa version en vigueur depuis le 21 février 2026 étend la règle au nouveau statut du bailleur privé en location nue, selon la loi de finances pour 2026. Pour le meublé, rien ne change.
Les loueurs face à la réintégration
Trois profils de loueurs se distinguent :
- le loueur au régime réel, qui a déduit des amortissements ;
- le loueur resté au micro-BIC, sans amortissement déduit ;
- le loueur au réel d’un logement que le texte exclut : résidence pour étudiants ou plus de 65 ans, établissement pour personnes âgées ou handicapées, soins de longue durée.
Seul le premier voit sa plus-value augmenter. Le texte vise les amortissements « admis en déduction », quand la fiche des impôts parle d’amortissements « pratiqués ». Un amortissement mis en réserve faute de bénéfice n’a pas encore été déduit : d’après la lettre de l’article, il ne minore donc pas le prix d’achat. C’est ma lecture du texte, à faire confirmer par votre expert-comptable avant de signer.
Les montants en jeu figurent dans vos liasses annuelles ; le calcul des amortissements au réel les fixe année après année.
Le loueur professionnel relève des plus-values professionnelles ; la SCI à l’IS et les vendeurs non-résidents suivent d’autres règles : ce n’est pas mon terrain ici.
Micro-BIC ou réel : qui réintègre
La fiche des impôts sur la revente d’un meublé vise le loueur qui relève d’« un régime BIC réel ». Au micro-BIC, vous ne déduisez aucun amortissement : si vous y êtes resté depuis le début de la location, vous n’avez rien à réintégrer.
Passer au micro-BIC dans le seul but d’alléger une revente future serait pourtant un mauvais calcul. Les amortissements déjà déduits resteront dans le calcul, et vous perdriez ceux des années suivantes, qui allègent l’impôt sur les loyers.
Les amortissements d’avant 2025 sont-ils concernés ?
Oui. La réponse ministérielle du 24 mars 2026 le dit sans détour : la réforme s’applique « quelle que soit la date de mise en location du bien ». Elle vise « l’ensemble des amortissements déduits en application de l’article 39 C […] pendant la période de location du bien cédé ».
Un meublé loué depuis dix ans apporte donc dix années d’amortissements au calcul. Certains guides en ligne écrivent encore que les amortissements LMNP « ne sont pas compris dans le calcul » : c’était vrai avant le 15 février 2025, plus depuis.
Calculer la plus-value LMNP pas à pas
Depuis le 15 février 2025, une soustraction s’ajoute, celle des amortissements déduits, et la plus-value LMNP change d’échelle. Le calcul de la plus-value à la revente tient en sept étapes : refaites-les pour vérifier le chiffre qu’on vous présente.
Formule : plus-value brute = (prix de cession − frais de cession) − (prix d’acquisition + frais + travaux − amortissements déduits), selon les articles 150 V, 150 VA et 150 VB du Code général des impôts.
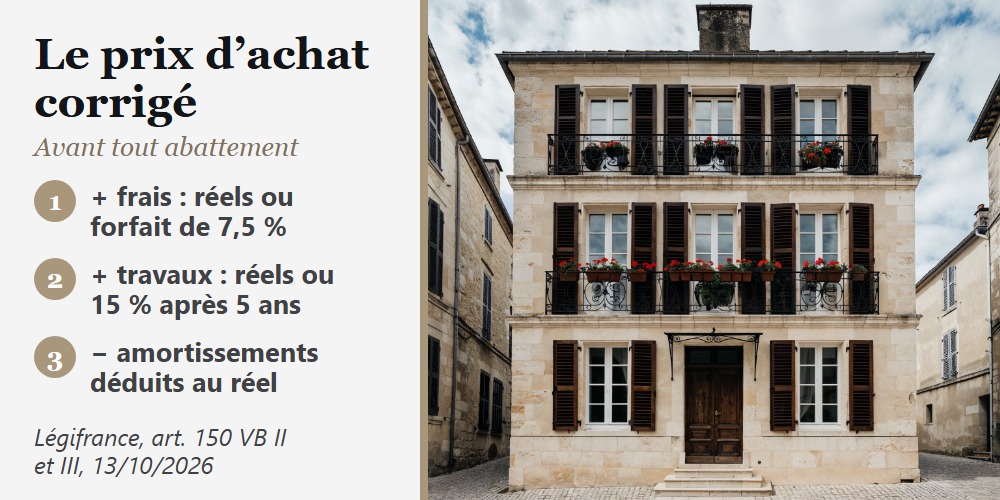
Les étapes se suivent dans cet ordre :
- Partir du prix de cession de l’acte, diminué des frais de vente justifiés.
- Ajouter au prix d’achat les frais d’acquisition, réels ou au forfait.
- Ajouter les travaux, réels ou au forfait après cinq ans.
- Retirer les amortissements déduits au régime réel.
- Soustraire ce prix d’acquisition corrigé du prix de cession.
- Appliquer les abattements pour durée de détention.
- Taxer chaque base à son taux, puis vérifier la surtaxe.
Le prix de cession se réduit, sur justificatifs, des frais de vente payés par le vendeur, selon l’article 150 VA. La liste des frais admis, fixée par l’annexe III du Code général des impôts, est fermée :
- les frais d’agence ou de mandataire ;
- les certifications et diagnostics obligatoires ;
- l’indemnité versée au locataire pour vendre le bien libre ;
- les honoraires d’architecte pour un accord préalable au permis de construire ;
- la mainlevée d’hypothèque.
Le prix d’acquisition corrigé
Les frais d’acquisition s’ajoutent au prix d’achat, pour leur montant réel ou au forfait de 7,5 %, selon l’article 150 VB. Les travaux s’ajoutent pour leur montant réel, s’ils n’ont pas déjà été pris en compte pour l’impôt. Si vous vendez plus de cinq ans après l’achat sans justificatifs, un forfait de 15 % du prix d’acquisition les remplace.
Vient ensuite la minoration des amortissements : en LMNP, la plus-value après amortissement se calcule sur un prix d’achat diminué. À cette minoration, le III de l’article 150 VB prévoit une seule exception, citée ici mot pour mot. « […] à l’exception de ceux de ces amortissements constitutifs de dépenses prises en compte pour la détermination de l’impôt sur le revenu en application de la première phrase du 4° du II du présent article. »
En clair, les amortissements de travaux déjà pris en compte pour l’impôt ne minorent pas le prix d’achat. En contrepartie, selon la notice 2048-IMM, ces travaux ne s’y ajoutent que pour leur part non amortie. Le texte ne dit pas si cette exception joue encore quand vous retenez le forfait de 15 %.
Je m’arrête au texte sur ce point. Le choix entre travaux réels et forfait se chiffre avec le notaire, factures en main.
Abattements pour durée de détention : deux rythmes
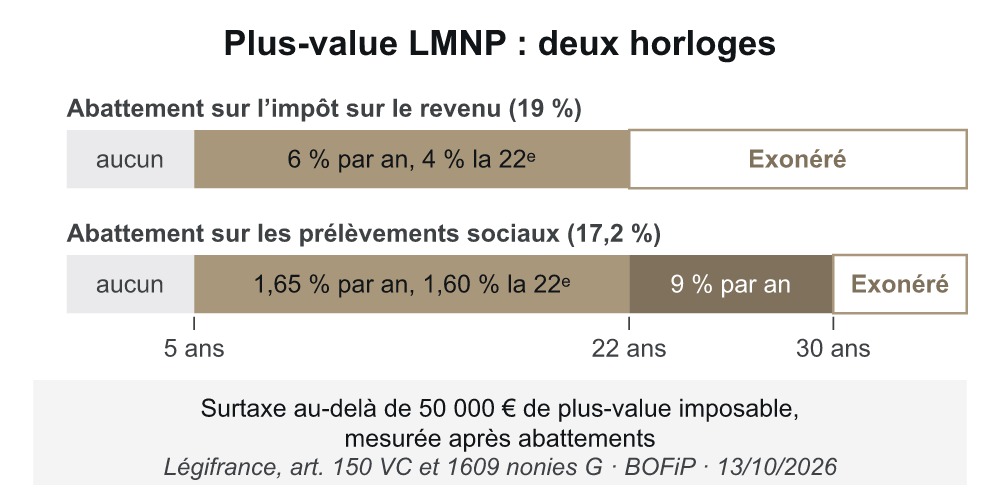
L’abattement court « pour chaque année de détention au-delà de la cinquième », selon l’article 150 VC du Code général des impôts. Il n’y a aucun abattement les cinq premières années.
Pour l’impôt, il est de 6 % par an de la 6ᵉ à la 21ᵉ année, puis 4 % la 22ᵉ. La plus-value est exonérée d’impôt après 22 ans de détention. Pour les prélèvements sociaux, il vaut 1,65 % par an de la 6ᵉ à la 21ᵉ année, puis 1,60 % la 22ᵉ. Il passe ensuite à 9 % par an jusqu’à la 30ᵉ, et l’exonération arrive après 30 ans, d’après le Bulletin officiel des finances publiques.
Ces deux horloges ne tournent pas à la même vitesse, et l’écart entre elles pèse sur le choix de la date de vente. Le détail se lit sur le barème des abattements année par année.
Impôt, prélèvements sociaux et surtaxe
Après abattements, la base de l’impôt est taxée à 19 %, celle des prélèvements sociaux à 17,2 %, d’après impots.gouv.fr.
Les prélèvements sociaux sur une plus-value immobilière restent à 17,2 % en 2026. La hausse de la CSG votée pour 2026 porte le total à 18,6 % sur d’autres revenus du patrimoine. Elle ne vise pas les plus-values immobilières des particuliers, dont la CSG reste à 9,2 %, d’après service-public.gouv.fr. Un calcul à 18,6 % surestime donc la facture.
Reste la surtaxe, due quand la plus-value imposable dépasse 50 000 €. Son taux va de 2 % à 6 %, avec un lissage à l’entrée de chaque tranche, selon l’article 1609 nonies G du Code général des impôts. Le seuil s’apprécie après abattements, puis la taxe se calcule dès le premier euro. Avec la réintégration, des reventes qui restaient sous le seuil peuvent désormais le franchir.
À la vente, le notaire calcule la plus-value et l’impôt dû, puis établit la déclaration. Il verse l’impôt au service de la publicité foncière, d’après service-public.gouv.fr.
La même revente avant et après la réforme
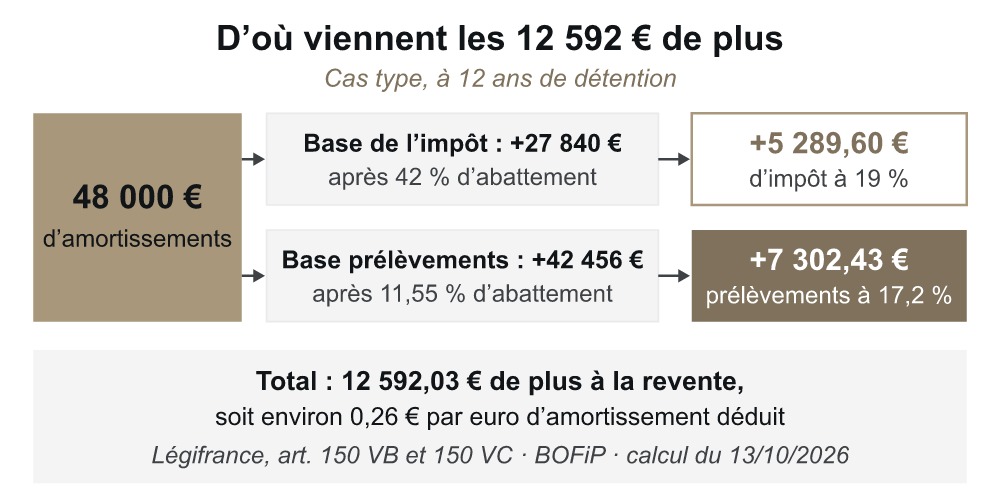
À prix de vente égal, la réintégration des amortissements multiplie la facture. Prenons un cas type, aux chiffres fictifs. Un meublé acheté 200 000 € et loué au réel est revendu 260 000 € après douze ans, sans frais de vente à déduire. Son propriétaire a déduit 48 000 € d’amortissements, tous sur le prix d’achat, et retient les forfaits de frais et de travaux.
| Ligne du calcul | Avant le 15/02/2025 | Depuis le 15/02/2025 |
|---|---|---|
| Prix de cession | 260 000 € | 260 000 € |
| Prix d’acquisition | 200 000 € | 200 000 € |
| Frais d’acquisition (forfait 7,5 %) | + 15 000 € | + 15 000 € |
| Travaux (forfait 15 %) | + 30 000 € | + 30 000 € |
| Amortissements déduits | non retenus | − 48 000 € |
| Plus-value brute | 15 000 € | 63 000 € |
| Abattement impôt (12 ans : 42 %) | − 6 300 € | − 26 460 € |
| Abattement prélèvements sociaux (12 ans : 11,55 %) | − 1 732,50 € | − 7 276,50 € |
| Impôt (19 %) | 1 653,00 € | 6 942,60 € |
| Prélèvements sociaux (17,2 %) | 2 282,01 € | 9 584,44 € |
| Surtaxe | aucune | aucune |
| Total | 3 935,01 € | 16 527,04 € |
Le calcul sans réintégration
Avant la réforme, le prix d’acquisition corrigé s’élevait à 245 000 €, et la plus-value brute se limitait à 15 000 €. Après abattements, 8 700 € restaient soumis à l’impôt et 13 267,50 € aux prélèvements sociaux. Au total, la facture reste sous 4 000 €.
Le même calcul depuis la réforme
Les 48 000 € d’amortissements ramènent le prix d’acquisition corrigé à 197 000 €. La plus-value brute bondit à 63 000 €, plus de quatre fois la précédente. Les abattements ne bougent pas, mais ils s’appliquent à une base bien plus lourde : 36 540 € pour l’impôt, 55 723,50 € pour les prélèvements sociaux. Cette base de l’impôt reste sous 50 000 € : la surtaxe ne joue pas.
L’écart atteint 12 592,03 € pour un seul bien, à prix de vente identique : toute estimation de plus-value LMNP doit partir du prix d’achat diminué des amortissements. Refaites ce tableau avec vos propres montants avant de fixer votre prix.
Les biens qui échappent à la réintégration
Trois catégories de logements meublés échappent à la réintégration des amortissements, en vigueur depuis le 15 février 2025. L’article 150 VB vise les résidences pour étudiants, jeunes ou plus de 65 ans, les établissements pour personnes âgées ou handicapées et les soins de longue durée.
Résidences étudiantes, seniors et établissements de soins
Le III de l’article 150 VB les détaille ainsi :
- les résidences des articles L. 631-12 ou L. 631-13 du code de la construction, réservées aux étudiants, aux moins de 30 ans en formation ou en stage, aux alternants ou aux plus de 65 ans ;
- les établissements pour personnes âgées ou handicapées, dont les EHPAD, et l’accueil familial salarié géré par un groupement de coopération sociale ou médico-sociale ;
- les établissements de soins de longue durée.
Une résidence-services réservée aux plus de 65 ans relève de la première catégorie. Une résidence avec services pour personnes âgées ou handicapées n’entre dans la deuxième qu’avec un agrément ou une autorisation. Le texte de l’article 150 VB cite l’agrément de l’article L. 7232-1 du code du travail et l’autorisation de l’article L. 313-1 du code de l’action sociale et des familles. Une « résidence seniors » ouverte sans condition d’âge, sans agrément ni autorisation, n’est pas exclue : je recommande de demander au gestionnaire le statut de la résidence avant de compter sur l’exception.
Les résidences de tourisme restent concernées
Les résidences de tourisme ne figurent pas dans la liste du texte de l’article 150 VB. Un appartement revendu dans une résidence de tourisme suit la règle commune : ses amortissements déduits au réel minorent le prix d’achat.
Le constat vaut aussi pour les résidences d’affaires et pour les meublés loués en direct.
Revendre maintenant ou attendre : l’effet de la date de revente
La date de la vente pèse lourd sur la plus-value LMNP. Rien n’interdit de revendre un bien LMNP, après neuf ans de détention comme à tout autre moment : la revente est libre. Un logement acheté avec la réduction Censi-Bouvard, jusqu’au 31/12/2022, doit être loué neuf ans à l’exploitant de la résidence, selon l’article 199 sexvicies du Code général des impôts. Vendu avant ce terme, il fait reprendre la réduction l’année de la cession, sauf invalidité de 2ᵉ ou 3ᵉ catégorie, licenciement ou décès du propriétaire ou de son conjoint. Hors ce cas, seuls les abattements varient avec la date. Après neuf ans, d’après le Bulletin officiel des finances publiques, l’abattement atteint 24 % pour l’impôt et 6,60 % pour les prélèvements sociaux.
Pour la revente en LMNP, la fiscalité garde les durées d’exonération d’avant 2025. L’administration l’écrit sur impots.gouv.fr : « Les LMNP restent exonérées d’impôt sur les plus-values de cession après une détention de 22 ans et de prélèvements sociaux après 30 ans ».
Un abattement exceptionnel existe aussi, mais il exige un acquéreur qui s’engage à construire, à démolir pour reconstruire ou à réhabiliter entièrement des logements collectifs. Il ne vise pas la revente courante. Il est de 60 % en zones A bis, A et B1, et de 75 % dans les grandes opérations d’urbanisme, les opérations d’intérêt national ou de revitalisation du territoire. Il est porté à 85 % avec au moins 50 % de logements sociaux ou intermédiaires. Il couvre les promesses signées du 01/01/2024 au 31/12/2027, selon l’article 150 VE du Code général des impôts.
Je déconseille de vendre dans la précipitation ou de quitter le régime réel à cause de la réforme. L’amortissement peut ramener jusqu’à zéro le bénéfice imposable des loyers, chaque année de la détention. La réintégration, elle, ne se paie qu’une fois, le jour de la vente.
Les trois seuils : 6, 22 et 30 ans
Dès la sixième année de détention, les deux abattements démarrent, chacun à son rythme, selon l’article 150 VC. Entre 22 et 30 ans de détention, seuls les prélèvements sociaux restent dus, sur une base réduite.
De la 6ᵉ à la 22ᵉ année, chaque année de détention éloigne aussi la surtaxe, dont le seuil de 50 000 € s’apprécie après abattements, selon la notice 2048-IMM.
Cesser l’activité sans vendre
La cessation d’activité en LMNP ne déclenche pas de plus-value. Celle des particuliers naît « lors de la cession à titre onéreux », selon l’article 150 U du Code général des impôts. Tant que vous ne vendez pas, aucune plus-value n’est imposée. Le meublé qui devient votre logement relève d’une autre règle, celle de l’exonération de la résidence principale.
Transmettre plutôt que vendre
La donation n’est pas une cession à titre onéreux. À la revente, le donataire ou l’héritier part de « la valeur retenue pour la détermination des droits de mutation à titre gratuit ». Il ne peut pas retenir le forfait de frais de 7,5 % : seuls ses frais réels s’ajoutent, selon l’article 150 VB. L’article reste muet sur le sort des amortissements du donateur : faites trancher ce point par le notaire.
Quel que soit votre choix, une plus-value LMNP se prépare désormais comme un bilan. Rassemblez les liasses des années de location, le prix d’achat et la date exacte de l’acte.
Si vous hésitez sur la structure, le moment de choisir entre SCI et LMNP se situe avant l’achat. Pour une vente en cours, consultez votre notaire ou votre expert-comptable. Et si vous réinvestissez, un projet en location meublée dans le Gard se juge sur le rendement net, plus-value de sortie comprise.