Article mis à jour le 23 septembre 2026
L’essentiel à retenir :
l’exonération de plus-value sur la résidence principale reste totale et sans condition de durée en 2026. Pour en bénéficier, vous devez prouver une occupation effective et habituelle au jour de la vente. Cette stabilité fiscale protège votre mobilité, à condition de justifier la réalité de votre domicile par des preuves concrètes comme vos factures d’énergie.
Cette exonération attire toutefois une vigilance accrue du fisc, qui traque désormais les occupations de complaisance par le croisement des données de consommation. Anticiper les critères d’occupation effective et les délais de vacance tolérés permet de sécuriser votre exonération plus value résidence principale et d’éviter tout risque de requalification lors de votre transaction.
Comment fonctionne l’exonération de plus-value sur la résidence principale ?
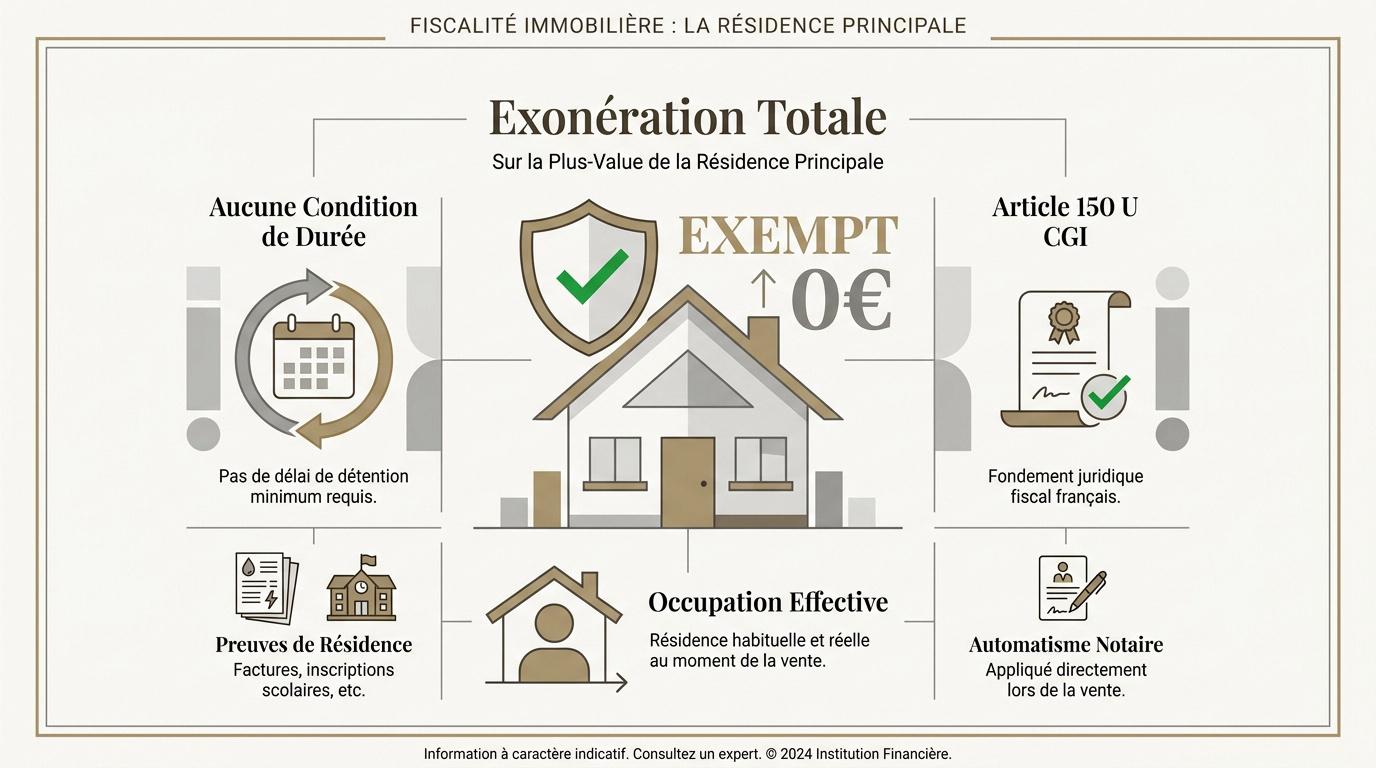
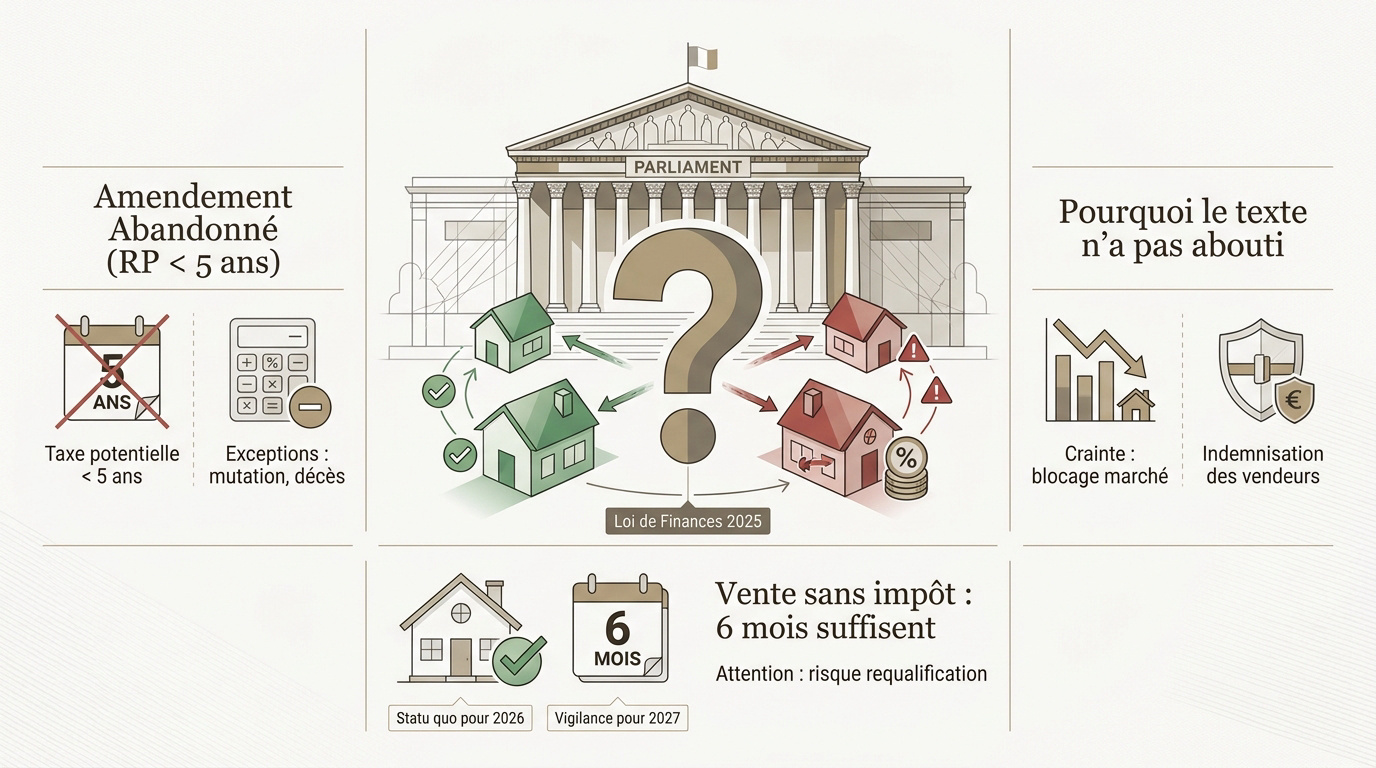
L’exonération de plus-value sur la résidence principale est totale et sans condition de durée de détention (article 150 U du Code général des impôts, II 1°). Concrètement, si vous vendez le logement qui constitue votre résidence habituelle et effective au jour de la cession, vous ne payez ni impôt sur le revenu au taux forfaitaire de 19 %, ni prélèvements sociaux au taux de 17,2 %, quel que soit le prix de vente ou la plus-value réalisée. Le critère central n’est pas la durée d’occupation mais le caractère habituel et effectif de la résidence, apprécié comme une question de fait par l’administration fiscale. La loi de finances 2025 avait proposé de taxer les résidences principales revendues en moins de 5 ans, mais cet amendement n’a pas été adopté : l’exonération reste totale en 2026, sans changement pour 2027 à date.
Cette absence de contrainte temporelle repose sur un cadre législatif précis qu’il convient de détailler pour en saisir toute la portée juridique.
Le principe posé par l’article 150 U du CGI
L’article 150 U II 1° du CGI prévoit une dispense totale d’impôt. Cela concerne tout vendeur occupant son bien à titre principal lors de la transaction officielle. C’est un droit fondamental du contribuable.
Aucune période de détention n’est exigée par la loi. Le profit réalisé reste intégralement dans votre poche, même après une revente rapide. Une bonne préparation de l’achat reste toutefois primordiale pour sécuriser votre patrimoine.
Contrairement à d’autres niches, aucune demande préalable n’est requise. Le notaire enregistre simplement l’exonération lors de l’acte authentique. Le processus est donc automatique et sécurisant pour le vendeur.
Qu’est-ce qu’une résidence principale au sens fiscal ?
Il s’agit du lieu où vous résidez habituellement. L’administration vérifie la réalité de votre présence physique au quotidien, et non une simple adresse administrative. C’est une question de fait pure.
Vos factures d’énergie et d’eau servent de preuves matérielles. Le fisc analyse aussi la scolarisation des enfants ou vos courriers habituels. Ce faisceau d’indices valide le caractère effectif de votre logement.
Une occupation trop brève peut être contestée. Soyez vigilant sur la cohérence de vos consommations réelles. La jurisprudence fiscale sanctionne régulièrement les résidences de pure convenance.
Pourquoi cette exonération n’a-t-elle pas de condition de durée ?
La résidence principale est considérée comme un besoin vital, pas un produit financier. Taxer sa vente freinerait la mobilité des ménages. C’est pourquoi le droit français diffère radicalement de ses voisins sur ce point précis.
Ce choix politique protège le pouvoir d’achat des familles lors d’un changement de vie. Il s’agit d’un pilier de notre modèle social qui favorise le parcours résidentiel sans entrave fiscale immédiate.
Loi de finances 2025 : l’amendement écarté sur la résidence principale vendue avant 5 ans
Si le principe de l’exonération semble immuable, il a pourtant fait l’objet de vifs débats parlementaires très récents.
Ce que prévoyait l’amendement (taxation < 5 ans)
Des députés souhaitaient taxer les reventes intervenant avant cinq ans. L’idée était de limiter les opérations spéculatives déguisées en résidences principales successives. Ce projet visait les culbutes financières rapides.
Le mécanisme de l’amendement I-CF275 prévoyait des exceptions pour les accidents de la vie. La mutation ou le décès restaient protégés. Ces dérogations évitaient de pénaliser les ventes contraintes.
La commission des finances avait validé cette piste en octobre 2024. L’inquiétude a alors gagné les propriétaires et professionnels. Beaucoup craignaient une remise en cause d’un avantage historique.
Pourquoi le texte n’a pas abouti
Le gouvernement a craint un blocage du marché immobilier déjà fragile. Une telle mesure aurait pénalisé les vendeurs honnêtes forcés de bouger rapidement. L’argument de la fluidité a finalement prévalu.
La loi de finances définitive a écarté cette disposition. Le texte de l’article 150 U demeure donc intact. L’exonération totale reste la règle en vigueur pour votre habitation habituelle.
Les professionnels ont salué ce retrait nécessaire. La liberté de vendre sans impôt est ainsi préservée pour 2026. C’est un soulagement pour les ménages ayant des projets à court terme.
Faut-il attendre 5 ans pour vendre sa résidence principale sans risque ?
Non, il ne faut pas attendre cinq ans pour vendre sans impôt. Cette confusion vient uniquement de l’amendement rejeté fin 2024. Vous pouvez vendre après quelques mois d’occupation si celle-ci est réelle et prouvée par vos documents personnels, aucune durée minimale n’étant fixée par la loi. L’administration vérifie simplement l’effectivité de votre séjour.
Attention toutefois à ne pas enchaîner les ventes trop vite. Le fisc pourrait vous considérer comme un marchand de biens. Ce danger concerne surtout les opérations répétitives sur de courtes périodes. La requalification professionnelle entraîne une fiscalité beaucoup plus lourde que le régime des particuliers.
Documentez toujours vos motifs de départ rapide. Un dossier solide écarte tout soupçon de fraude fiscale lors d’un contrôle. Gardez vos factures d’énergie et vos avis d’imposition à la bonne adresse.
L’exonération est-elle stable pour 2026 et 2027 ?
L’avantage fiscal est confirmé pour l’année en cours. Aucun changement n’est à prévoir dans l’immédiat pour les transactions signées prochainement. Le cadre légal actuel protège encore votre patrimoine immobilier.
Les budgets futurs pourraient relancer le débat. Restez attentifs aux annonces gouvernementales de fin d’année. La pression sur les finances publiques pousse souvent à chercher de nouvelles recettes fiscales.
Anticipez vos projets de vente si possible. Une réforme reste techniquement réalisable lors d’un prochain vote parlementaire. En tant qu’observateur du marché, je vous conseille de sécuriser vos plus-values tant que le verrou saute.
Les 3 conditions à respecter pour bénéficier de l’exonération de plus-value sur la résidence principale
Pour sécuriser votre vente, il est impératif de valider point par point les critères d’éligibilité fixés par la doctrine administrative.
Condition 1, Le bien doit être votre résidence principale au jour de la vente
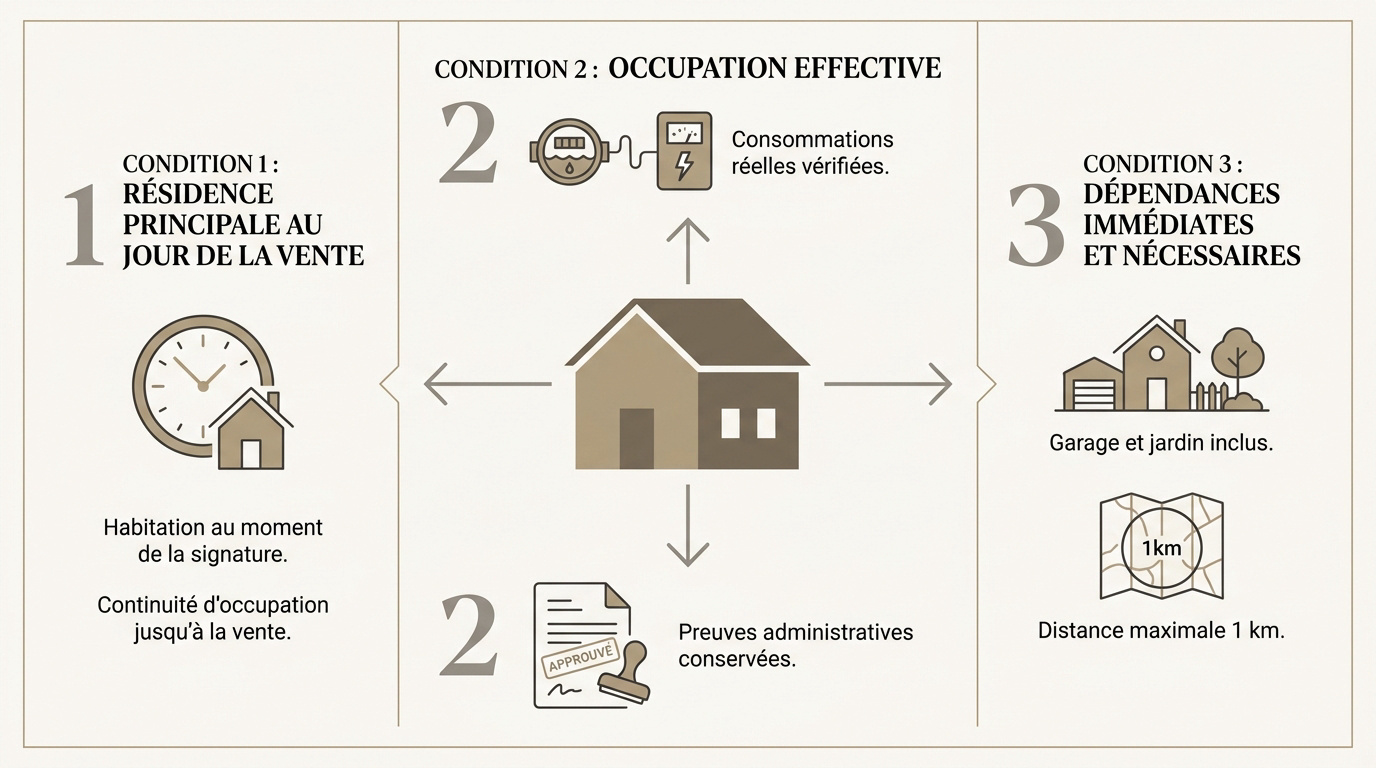
L’importance du calendrier est ici capitale. La condition s’apprécie au moment de l’acte authentique. Vous devez habiter les lieux lors de la signature finale chez le notaire, qui contrôle la conformité à la loi Carrez en copropriété.
Le risque de vacance prolongée est réel. Un départ prématuré fragilise votre dossier. L’administration exige une continuité d’occupation jusqu’à la mise en vente.
Si vous avez déjà déménagé, le délai doit rester raisonnable. Nous détaillerons ce point crucial dans la suite de l’article.
Condition 2, L’occupation effective : un critère de fait apprécié par le fisc
La réalité quotidienne prévaut sur la déclaration. Le fisc vérifie vos consommations réelles d’électricité et d’eau. Une maison vide de meubles ou sans abonnement internet actif peut être écartée par l’administration, l’appréciation restant une question de fait.
Conservez vos avis d’imposition et contrats d’assurance. La scolarisation des enfants dans la commune est aussi un excellent marqueur pour attester votre bonne foi.
Il est impératif de fournir des preuves suffisantes pour attester de la qualité de résidence principale, telles que des factures ou des déclarations fiscales cohérentes.
Condition 3, Les dépendances immédiates et nécessaires
Les garages et jardins profitent du même avantage fiscal. Ils doivent impérativement être vendus en même temps que le logement principal pour bénéficier de cette mesure.
La doctrine BOFiP admet la qualification de dépendance pour les garages situés à moins d’un kilomètre de la résidence principale. Au-delà, l’administration peut contester le caractère nécessaire de la dépendance concernée.
Un box loué à un tiers perd son droit à l’exonération. Il sera taxé au taux de base de 36,2 % (19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux), avec une surtaxe progressive de 2 à 6 % au-delà de 50 000 € de plus-value imposable. Le calcul de la plus-value retient alors les abattements pour durée de détention.
Les cas particuliers qui ouvrent droit à l’exonération de plus-value malgré une occupation interrompue
La vie réserve parfois des imprévus qui obligent à quitter son foyer avant même d’avoir trouvé un acquéreur.
Mutation professionnelle (cas Nîmes-Paris typique)
La loi protège les salariés mobiles. En effet, une mutation justifie pleinement votre départ anticipé. Vous conservez votre droit à l’exonération si la vente survient dans un délai normal après votre déménagement.
Par exemple, un Nîmois muté à Paris peut vendre son appartement sans crainte fiscale. Son ordre de mutation officielle sert alors de justificatif.
Pensez à conserver vos nouveaux bulletins de salaire ainsi que votre bail. Ces documents administratifs prouvent le caractère forcé de votre mobilité.
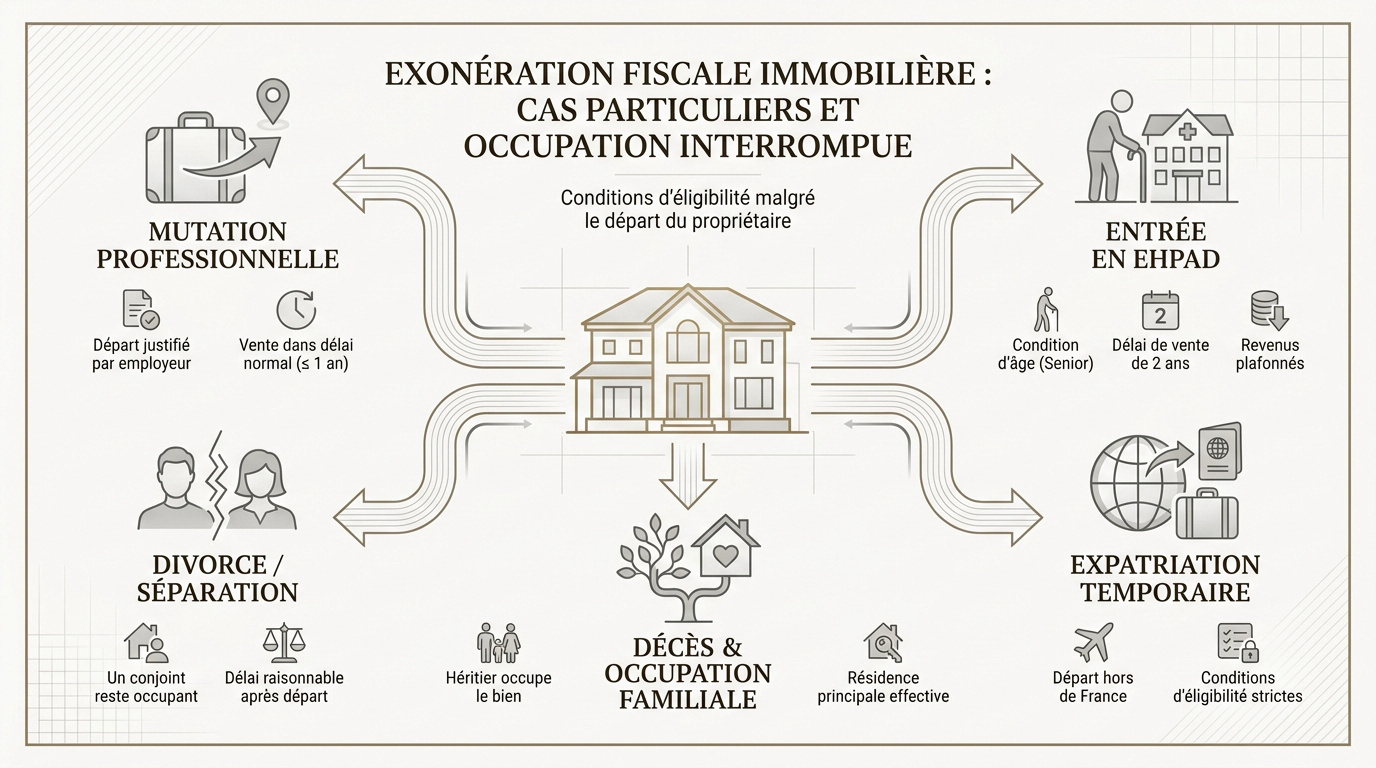
Entrée en EHPAD ou maison de retraite
Il existe un dispositif spécifique pour nos seniors. Les personnes âgées rejoignant un établissement spécialisé gardent leur avantage fiscal. La vente doit intervenir sous deux ans après l’entrée en EHPAD, sans occupation par des tiers.
Attention, cette mesure dépend de votre revenu fiscal de référence. Prenez le temps de vérifier les plafonds en vigueur pour 2026 avant de signer un compromis de vente définitif.
Divorce ou séparation
La séparation n’annule pas systématiquement vos droits à l’exonération. Souvent, l’un des conjoints quitte le domicile conjugal prématurément. L’exonération reste acquise si l’autre membre du couple occupe le bien jusqu’au jour de la cession.
Toutefois, la transaction doit aboutir dans un temps raisonnable. Le fisc admet un délai normal de vente, en principe d’un an entre la mise en vente et la signature de l’acte.
Expatriation temporaire
Les Français partant travailler à l’étranger disposent aussi d’une fenêtre. Si la vente intervient avant le transfert du domicile fiscal, elle relève de l’article 150 U II 1° du CGI et du délai normal de vente, soit environ un an.
Une fois le vendeur devenu non-résident, il peut bénéficier du régime spécifique de l’article 150 U II 2° du CGI, plafonné à 150 000 € de plus-value. La vente doit alors intervenir dans les dix ans suivant le transfert du domicile fiscal, ou cinq ans si le logement est resté libre depuis le départ. Une mise en location préalable risque de complexifier sérieusement votre dossier fiscal global.
Prenez conseil auprès d’un notaire avant de partir. Les conventions fiscales internationales impactent directement le calcul de votre imposition finale.
Décès du propriétaire et occupation famille
En cas de transmission, l’occupation par un héritier peut sauver l’exonération, dont l’assiette dépend d’une estimation en succession précise. Ce dernier doit y établir sa résidence habituelle et effective sans délai après le décès. C’est une condition sine qua non.
Pour un mas hérité dans les Cévennes, la preuve d’occupation réelle est capitale. Vos factures d’énergie au nom de l’héritier feront foi devant le contrôleur.
- Justificatifs d’occupation par l’héritier
- Délais de règlement de la succession
- Attestation de résidence principale effective
Piège vacance temporaire : jusqu’où pouvez-vous attendre pour vendre ?
Le temps est souvent l’ennemi du vendeur, surtout lorsque le logement reste vide malgré une estimation immobilière ajustée.
Le délai normal de vente admis (1 an, jurisprudence Conseil d’État)
La règle de l’année prévaut. La doctrine BOFiP (BOI-RFPI-PVI-10-40-10, § 190) retient qu’un délai d’un an constitue en principe le délai maximal de vente admis dans un contexte économique normal, sous le contrôle du juge.
L’arrêt CE, 7 mai 2014, n° 356328, SCI La Lieutenance impose une appréciation concrète des diligences accomplies pour vendre. Cette jurisprudence protège les vendeurs de bonne foi qui documentent mandats, annonces datées et ajustements de prix successifs.
Les preuves d’occupation à préparer pour la période de vente
Démontrer sa diligence est capital. Vous devez prouver que vous essayez activement de vendre. Les mandats d’agence et les annonces datées sont vos meilleurs alliés.
Soignez votre historique des prix. Montrez que vous avez ajusté vos prétentions financières. Le fisc apprécie les baisses de prix successives documentées.
Pour constituer un dossier solide, rassemblez systématiquement les éléments suivants :
- Mandats de vente exclusifs ou simples
- Copies des annonces sur les portails immobiliers
- Comptes-rendus de visites des agents
Que faire si la vente traîne au-delà d’un an ?
Justifier l’exception devient alors une nécessité. Dans un marché ralenti, un délai supérieur peut être admis si vous justifiez des circonstances objectives. Il faut toutefois démontrer des circonstances exceptionnelles indépendantes de votre volonté. Un refus de prêt de l’acquéreur ou un marché bloqué sont des motifs valables.
Préparez un dossier de défense rigoureux. Élaborez un argumentaire solide avec votre notaire. Plus vous aurez de preuves écrites, plus le risque de redressement diminuera.
Vigilance fiscale absolue. L’administration reste souveraine dans son appréciation. Ne dépassez pas le délai sans une raison impérieuse.
Résidence principale à Nîmes, Alès ou Uzès : spécificités locales
Le marché gardois possède ses propres codes, influençant directement l’application des règles d’exonération, y compris pour vendre dans le Gard rapidement.
Nîmes intra-muros et couronne : mutations professionnelles post-COVID
Le dynamisme nîmois attire, mais la ville voit aussi de nombreux départs vers les métropoles voisines. Ces mutations imposent souvent une revente rapide des appartements du centre-ville pour les propriétaires.
Dans le quartier Musée, où les prix au m² à Nîmes restent tendus, le marché est fluide mais exigeant. Vendre en moins d’un an reste la norme pour sécuriser votre exonération fiscale.
Avec le télétravail, beaucoup de Nîmois conservent leur bien en attendant une stabilisation. Attention à ne pas transformer votre résidence en simple pied-à-terre.
Alès et bassin cévenol : entrées EHPAD
Le vieillissement démographique marque le territoire. Le bassin alésien compte de nombreuses maisons familiales. Le départ en maison de retraite constitue une situation fréquente pour ces propriétaires historiques du Gard.
Les mas cévenols, aux prix au m² à Alès plus accessibles, sont parfois longs à vendre. Le délai de deux ans accordé aux seniors entrant en établissement est ici salvateur pour votre patrimoine.
Vérifiez bien votre revenu fiscal de référence avant toute signature. Les seuils 2026 sont déterminants pour conserver cet avantage fiscal sur la plus-value.
Uzès et Site Patrimonial Remarquable : successions et occupations famille
À Uzès, les délais de vente s’allongent à cause des normes ABF. Les acheteurs sont plus prudents face aux travaux de rénovation en Site Patrimonial Remarquable.
L’occupation par la famille évite la taxe sur la plus-value immobilière. C’est une stratégie courante lors des successions complexes dans le centre historique uzétien.
| Ville | Type de marché | Risque vacance | Conseil local |
|---|---|---|---|
| Nîmes | Fluide / Actif | Modéré | Respecter le délai normal de vente d’un an après le départ. |
| Alès | Modéré / Familial | Élevé sur les mas | Anticiper les justificatifs d’entrée en EHPAD. |
| Uzès | Exigeant / Patrimonial | Faible (forte demande) | Vérifier l’occupation effective via les factures. |
Vendre sa résidence principale : questions courantes
Pour conclure ce tour d’horizon, voici les réponses directes aux interrogations les plus fréquentes des propriétaires gardois.
L’exonération de la plus-value sur la résidence principale reste totale en 2026, sous réserve d’une occupation effective au jour de la vente ou d’une vacance justifiée de moins d’un an. Sécurisez votre avantage fiscal en rassemblant dès maintenant vos factures d’énergie et mandats de vente. Votre mobilité immobilière demeure ainsi protégée et sans impôt.