Article mis à jour le 24 septembre 2026.
L’essentiel à retenir :
l’article 1583 du Code civil valide le compromis sous seing privé dès l’accord sur la chose et le prix, offrant une flexibilité immédiate. Toutefois, sans notaire pour sécuriser le séquestre et purger les droits de préemption, vous exposez votre capital à des risques juridiques majeurs. Un acte notarié reste indispensable pour l’opposabilité finale aux tiers.
L’article 1583 du Code civil est formel : la vente est parfaite dès que les parties s’entendent sur la chose et sur le prix, même sans officier public. Cette liberté contractuelle permet de signer un compromis de vente sans notaire, une option souvent privilégiée pour gagner en réactivité ou réduire les frais sur de petites transactions comme un garage.
Pourtant, cette autonomie peut vite se transformer en piège si une clause suspensive est mal rédigée ou si un diagnostic obligatoire manque à l’appel. Nous allons décortiquer ensemble les conditions de validité de cet acte sous seing privé et les points de vigilance indispensables pour sécuriser votre patrimoine.
Compromis de vente sans notaire : ce que dit vraiment l’article 1583 du Code civil
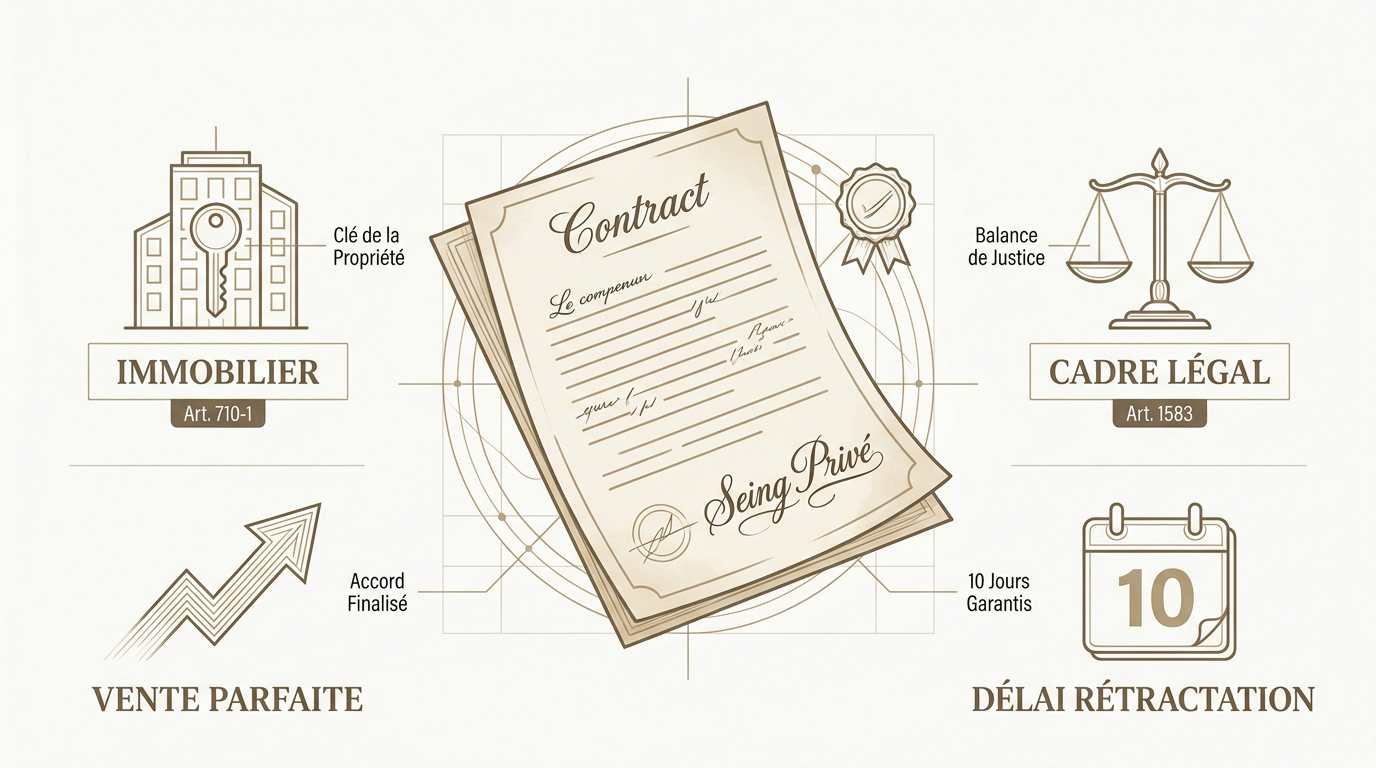
Signer un compromis de vente sans notaire est légal : l’article 1583 du Code civil ne l’interdit pas et un acte sous seing privé bien rédigé est parfaitement opposable. En revanche, seul l’acte de vente authentique final chez notaire vaut mutation immobilière (article 710-1 du Code civil). Le compromis sous seing privé fonctionne bien quand les parties se connaissent, le bien a un titre clair et le montant reste modéré. Il devient risqué dès qu’un diagnostic obligatoire, une servitude ou un droit de préemption entre en jeu.
Cette distinction fondamentale entre validité contractuelle et publicité foncière pose le cadre juridique indispensable pour comprendre la portée de votre engagement initial.
Validité juridique et cadre légal du compromis entre particuliers
L’article 1583 du Code civil est clair. La vente est parfaite par le seul consentement des parties. Le formalisme notarié n’est pas requis à ce stade. C’est une liberté contractuelle totale pour les signataires gardois ou d’ailleurs.
Mais attention à la nuance avec l’acte authentique final. L’article 710-1 impose un acte authentique pour tout acte soumis à publicité foncière, généralement notarié. Sans cela, le transfert de propriété n’est pas opposable aux tiers. C’est un point de droit majeur.
N’oubliez pas le délai de rétractation SRU de 10 jours. C’est une protection d’ordre public pour l’acquéreur. Les règles du compromis de vente précisent les conditions de restitution des sommes en cas de rétractation.
Les 3 situations où le seing privé fonctionne vraiment
Si la loi autorise le contrat sous seing privé, son usage reste pertinent uniquement dans des contextes de transaction parfaitement maîtrisés. Le choix entre compromis ou promesse de vente se pose alors, chacun n’engageant pas les parties de la même façon. Passer outre l’officier public demande une rigueur absolue pour éviter que l’économie de frais ne se transforme en cauchemar juridique.
Vente entre proches connus
La confiance est le pilier ici. Entre parents et enfants ou entre frères et sœurs, le risque de dol est quasi nul. L’historique du bien est limpide.
Le montant doit rester raisonnable. En dessous d’un ordre de grandeur de 80 000 euros, l’enjeu financier limite à mon sens les velléités de procès. C’est une gestion de bon père de famille.
Les servitudes sont déjà connues. Aucun voisin ne viendra contester un droit de passage oublié. La sérénité prévaut.
- Cession de parts entre ex-conjoints.
- Donation-partage simplifiée.
- Vente d’une parcelle de jardin attenante.
Bien récent avec titre clair
Une maison de moins de dix ans offre des garanties. Le titre de propriété est récent et souvent numérisé. Les incertitudes cadastrales sont inexistantes ici.
L’absence de périmètre protégé simplifie tout. Pas besoin de consulter l’Architecte des Bâtiments de France à Uzès ou Nîmes. Le plan local d’urbanisme est stable et prévisible. Les risques de préemption sont faibles.
La documentation technique est complète. Les assurances dommages-ouvrage sont encore valides. Le dossier est techniquement propre.
Le compromis de vente sans notaire devient alors une simple formalité. La fluidité administrative est maximale. On gagne un temps précieux.
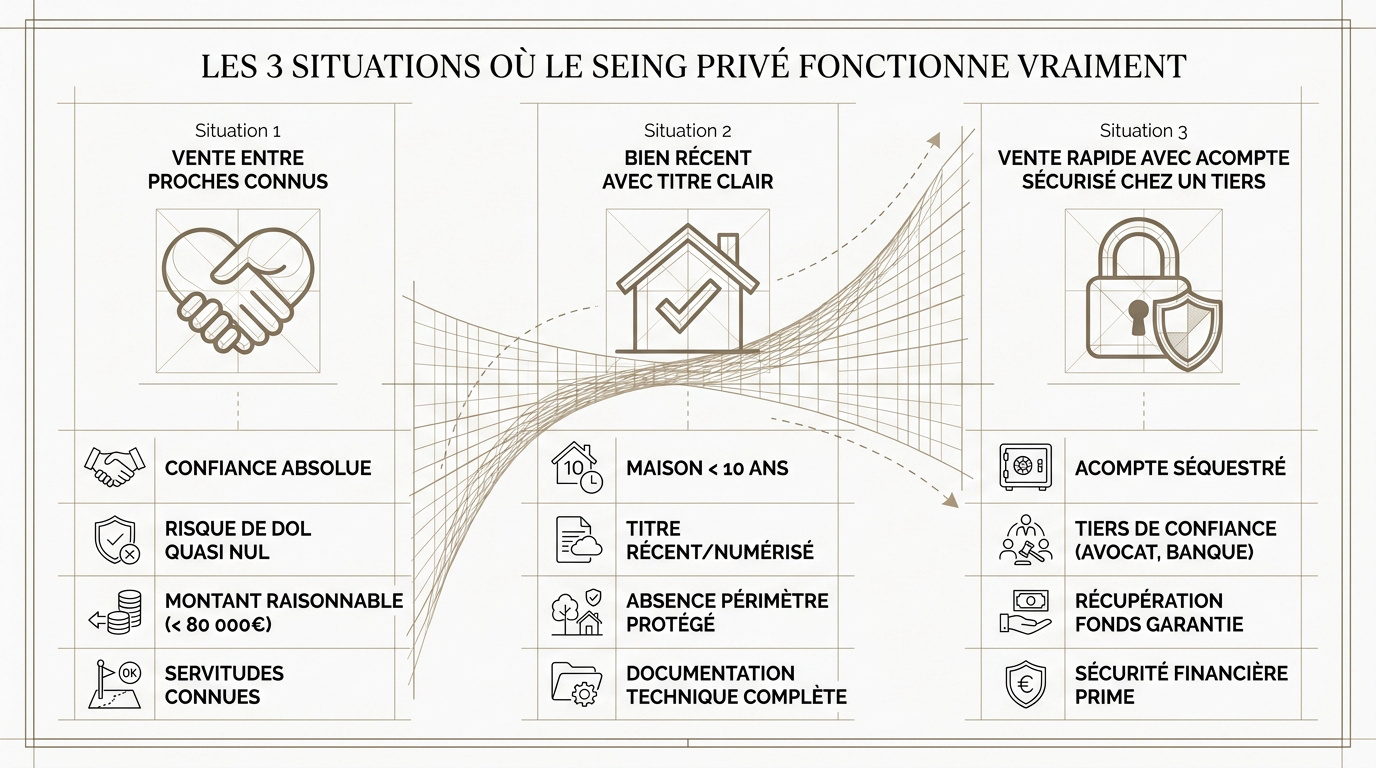
Vente rapide avec acompte sécurisé chez un tiers
Ne versez jamais d’argent en direct. Le séquestre doit impérativement transiter par un tiers de confiance. Un compte bancaire bloqué ou un avocat fait l’affaire.
Cette barrière protège votre capital. En cas de rétractation légale, la récupération des fonds est garantie. Le vendeur ne peut pas bloquer la somme arbitrairement.
L’article L. 271-2 du CCH interdit tout versement ou remise entre les parties, directement ou indirectement, avant l’expiration du délai de rétractation de dix jours, sauf réception par un professionnel mandaté disposant d’une garantie financière.
La sécurité financière prime sur la rapidité. C’est la condition sine qua non du seing privé. Sans cela, fuyez.
Les 4 risques réels du compromis sans notaire
Mais attention, car hors de ces cadres sécurisés, l’absence de conseil notarial expose les parties à des périls juridiques majeurs.
Diagnostics techniques obligatoires oubliés
La liste des diagnostics est étoffée. DPE, amiante, plomb et termites sont les piliers historiques. L’ERP, les installations gaz et électricité de plus de quinze ans, l’assainissement non collectif et l’audit énergétique pour les biens classés E, F ou G s’y ajoutent selon les situations. Un oubli est lourd de conséquences pour la validité du contrat.
L’acheteur peut agir en garantie des vices cachés. Ce délai de deux ans court à compter de la découverte du vice, pas de la signature de l’acte, conformément à l’article 1648 du Code civil. C’est une épée de Damoclès pour le vendeur négligent.
Le notaire assure cette veille documentaire. Il vérifie les dates de validité scrupuleusement. C’est son rôle de garde-fou.
- DPE (100-250€)
- Amiante (100-250€)
- Termites (80-200€)
- ERP (gratuit sur Géorisques)
Droit de préemption urbain non purgé
La mairie peut préempter votre bien. Dans le Gard, Nîmes ou Alès sont très vigilantes. La Déclaration d’Intention d’Aliéner est une étape obligatoire.
Le délai de réponse est de deux mois. Sans cette purge, la vente peut être annulée par le juge à la demande de la mairie, dans un délai de cinq ans à compter de la publication de l’acte. Le notaire gère cet envoi systématiquement.
Un particulier ignore souvent cette contrainte. Il signe et s’engage sans savoir si la commune interviendra. Le risque de blocage est réel et coûteux.
La sécurité de la transaction en dépend. Ne négligez jamais l’urbanisme local. C’est un terrain miné.
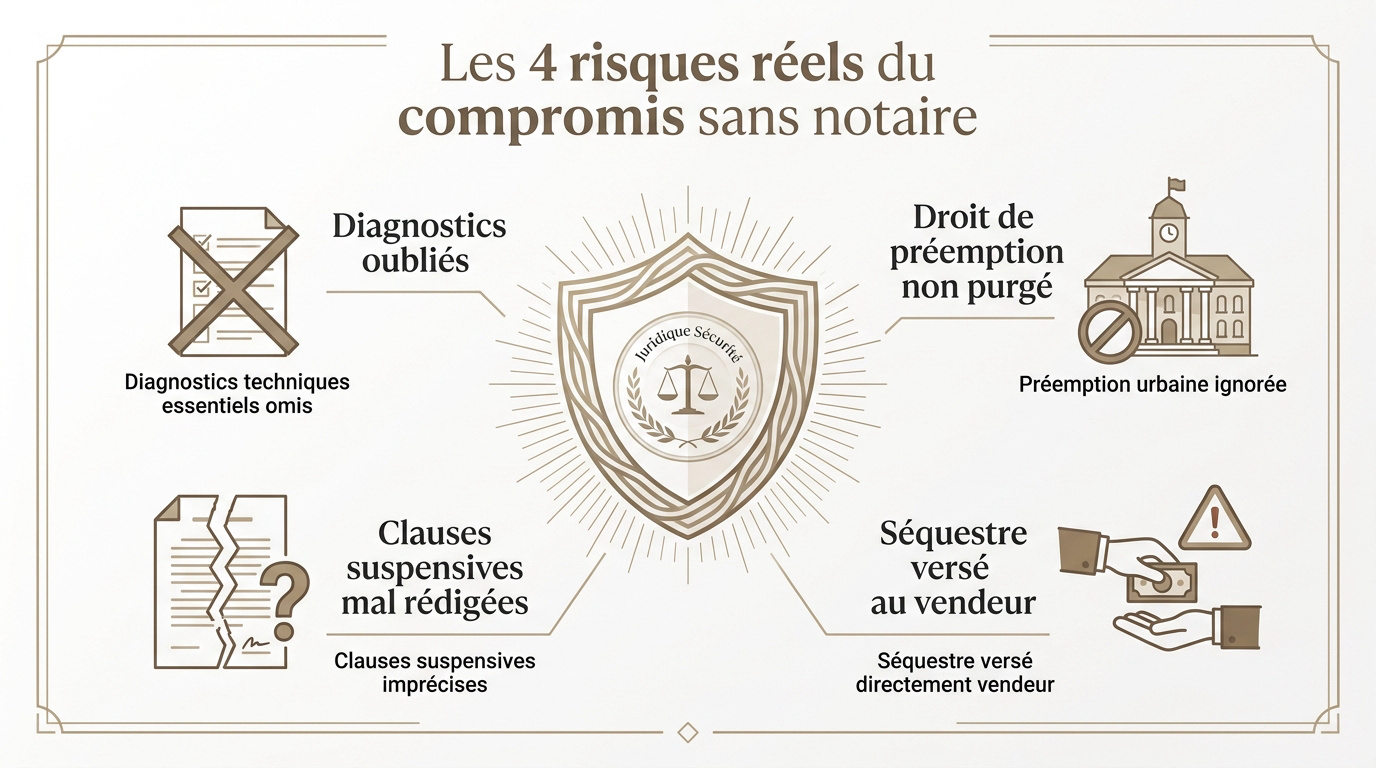
Clauses suspensives mal rédigées
L’article 1304-3 du Code civil est impitoyable. Si l’acheteur sabote l’obtention de son prêt, il perd son séquestre au titre de la condition réputée accomplie. La clause doit être d’une précision chirurgicale. Taux, durée et montant doivent y figurer.
Un modèle gratuit est souvent trop vague. Les litiges naissent du manque de détails techniques. Les clauses suspensives d’un compromis encadrent notamment l’obtention du prêt, l’urbanisme et les servitudes.
Le notaire adapte la clause au profil. Il anticipe les refus bancaires abusifs. Son expertise protège les deux camps.
Une mauvaise virgule peut tout annuler. Le droit ne supporte pas l’approximation. Soyez extrêmement vigilant.
Séquestre versé directement au vendeur
Verser directement au vendeur les 5 à 10 % du prix qui servent d’usage de séquestre est suicidaire. Si la vente capote, l’argent est souvent déjà dépensé. La récupération devient alors un calvaire judiciaire.
Les comptes séquestres des notaires sont protégés. Les fonds clients sont déposés à la Caisse des dépôts et consignations, et la profession dispose d’une garantie collective en cas de défaillance. C’est une sécurité robuste.
Sans tiers de confiance, le versement d’un acompte transforme une transaction immobilière en un pari financier hautement risqué.
La loi encadre strictement ces mouvements. Ne dérogez jamais à cette règle de prudence. Votre épargne est en jeu.
Modèle de compromis sous seing privé : les 8 clauses obligatoires
Pour un modèle de compromis de vente entre particuliers, sans notaire, la rigueur rédactionnelle devient votre seule protection efficace.
Structure et points de contrôle du contrat autonome
Rédiger un compromis de vente sans notaire demande de couvrir 8 mentions essentielles à ne jamais oublier. L’identité des parties et la désignation cadastrale ouvrent le bal. Soyez exhaustif sur l’état civil.
Vous devez impérativement intégrer ces éléments pour assurer la validité de votre acte :
- Identité complète des parties ;
- Désignation cadastrale précise ;
- Prix et modalités de paiement ;
- Séquestre chez un tiers ;
- Clauses suspensives claires ;
- Diagnostics techniques annexés ;
- Délai de signature finale ;
- Juridiction compétente en cas de litige.
J’ai vu des compromis de trois pages qui tenaient parfaitement. La qualité tient à la précision, pas au format. Les notaires détaillent le contenu attendu d’un avant-contrat immobilier, y compris pour le seing privé. La clarté prime sur la longueur.
Cas d’école, Uzès 2021, comment le vendeur a perdu 15 000 €
La théorie est une chose, mais la réalité du terrain gardois nous offre des leçons parfois très coûteuses.
Une erreur de débutant payée au prix fort
En 2021, à Uzès, j’ai suivi une vente entre voisins. Ils avaient rédigé trois pages sans prévoir de séquestre tiers. L’acompte a fini sur le compte du vendeur.
Une servitude de passage a tout fait basculer. L’acheteur a découvert le problème après la signature. Le vendeur a refusé de rendre les 15 000 euros. La bataille a duré dix-huit mois devant les tribunaux.
Au final, les avocats ont dévoré une partie du capital. La vente ne s’est jamais faite. Le passage préalable par un notaire aurait coûté quelques centaines d’euros au départ, souvent inclus quand la vente authentique est régularisée dans le même office.
Combien coûte vraiment un compromis notarié vs sous seing privé
Au-delà du risque juridique, comparons froidement les coûts directs et indirects de ces deux méthodes.
Analyse comparative des frais engagés
Le seing privé semble gratuit au premier abord. C’est une illusion dangereuse pour votre portefeuille. Des modèles payants sont commercialisés autour de 40 à 90 euros, sans tarif standard.
| Critère | Seing Privé | Compromis Notarié |
|---|---|---|
| Coût direct | 0-90€ | Souvent inclus, sinon 150-300€ |
| Sécurité juridique | Faible | Maximale |
| Vérification diagnostics | Manuelle | Automatique |
| Purge DPU | Risquée | Sécurisée |
| Risque contentieux | Élevé | Faible |
Chez un notaire du Gard, le tarif est souvent forfaitaire. Parfois, cet acte est même offert si la vente finale suit. Pour situer cette dépense, il faut comprendre la structure des honoraires notariés. Pensez global, pas seulement immédiat.
Ma grille en 5 critères, quand renoncer au seing privé et prendre un notaire
Pour conclure votre réflexion, voici la méthode d’arbitrage que j’utilise personnellement depuis deux décennies.
Les indicateurs pour basculer vers le conseil notarial
Le montant est le premier filtre. Au-delà de ce même ordre de grandeur de 80 000 euros, ne jouez pas avec le feu. La complexité du titre vient ensuite alourdir la décision.
La sensibilité fiscale et l’environnement urbanisme sont déterminants. Une zone inondable ou protégée impose une expertise pointue. Si vous ne connaissez pas l’acheteur, le notaire est obligatoire. C’est une question de bon sens élémentaire.
Ma grille exclut les ventes internationales complexes. Pour ces cas, consultez un spécialiste. Le Gard mérite une protection juridique à la hauteur de son patrimoine.
Questions fréquentes sur le compromis de vente sans notaire
Le compromis de vente sans notaire offre rapidité et économies pour les transactions simples entre proches, à condition de respecter un formalisme rigoureux. Veillez à sécuriser l’acompte chez un tiers et à purger scrupuleusement les diagnostics obligatoires pour protéger votre patrimoine. Signez dès aujourd’hui pour concrétiser votre projet, car en immobilier, la précision rédactionnelle est votre seule véritable assurance.