Mis à jour le 01/10/2026
L’essentiel à retenir :
bien que facultatif, l’acompte de 5 à 10 % sécurise la quasi-totalité des transactions immobilières. Versé sur un compte séquestre notarial, il garantit votre engagement tout en restant intégralement remboursable : sous 21 jours en cas de rétractation légale, immédiatement en cas de refus de prêt. Ce dépôt protège vos fonds jusqu’à la signature finale, transformant un usage courant en une barrière de sécurité indispensable.
Bien que l’acompte au compromis de vente ne soit pas légalement obligatoire selon l’article 1583 du Code civil, la quasi-totalité des vendeurs l’exigent aujourd’hui pour valider votre offre. Ce premier engagement, souvent perçu comme une simple formalité, bloque pourtant des sommes conséquentes sur un compte tiers et définit la solidité juridique de votre projet. On finit souvent par le verser sans mesurer les conditions précises de sa restitution ou les risques de perte en cas de désistement injustifié.
Je vais vous aider à y voir plus clair sur les montants pratiqués, le rôle protecteur du séquestre notarial et les délais légaux pour récupérer vos fonds. On décortique ensemble ces mécanismes pour sécuriser votre transaction.
Verser un acompte au compromis : obligation légale ou usage courant ?
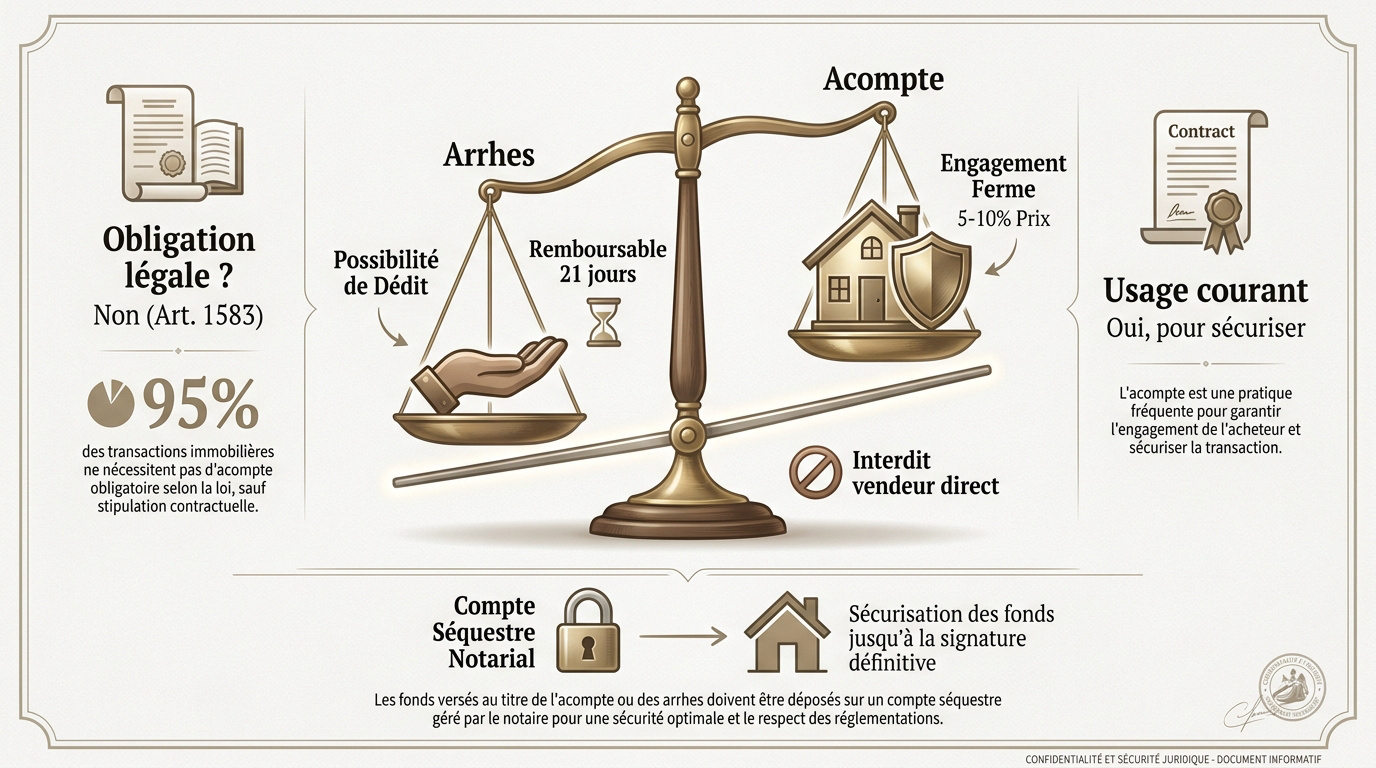
L’acompte au compromis de vente n’est pas obligatoire légalement, mais la quasi-totalité des compromis en prévoient un, entre 5 et 10 % du prix. Le délai de versement est immédiat à la signature, sur un compte séquestre notarial déposé à la Caisse des Dépôts, jamais mêlé au patrimoine du notaire. En cas de rétractation légitime, la restitution intervient sous 21 jours à compter du lendemain de la rétractation (article L271-2 du Code de la construction et de l’habitation).
Le passage de l’offre d’achat à la signature de l’avant-contrat marque souvent le moment où les enjeux financiers deviennent concrets pour vous.
Cadre légal et distinction entre acompte et arrhes
La loi n’impose aucun versement selon l’article 1583. Pourtant, la réalité du marché fait que la quasi-totalité des vendeurs l’exigent, sous forme d’acompte ou de dépôt de garantie, pour valider votre sérieux et bloquer le bien.
L’acompte scelle un engagement ferme des deux parties, contrairement aux arrhes (article 1590 du Code civil) qui autorisent un dédit. En immobilier, l’acompte est la norme pour protéger acheteur et vendeur.
Un compromis « sec », sans versement, reste possible entre proches. Mais sans garantie financière immédiate, le risque de désistement sans pénalité est réel pour le vendeur.
Ne payez jamais le vendeur directement. Tout versement pendant le délai de rétractation, en dehors d’un professionnel garanti, est illégal et passible d’une amende de 30 000 € selon l’article L271-2 du CCH.
| Critère | Acompte | Arrhes |
|---|---|---|
| Nature | Engagement ferme | Dédit possible |
| Usage | Standard immobilier | Très rare |
Quel montant d’acompte au compromis : la fourchette 5-10 % et ses exceptions
Si la loi reste muette sur l’obligation, les usages professionnels ont établi des standards financiers précis pour équilibrer les risques entre acquéreur et vendeur.
La logique de la fourchette d’usage
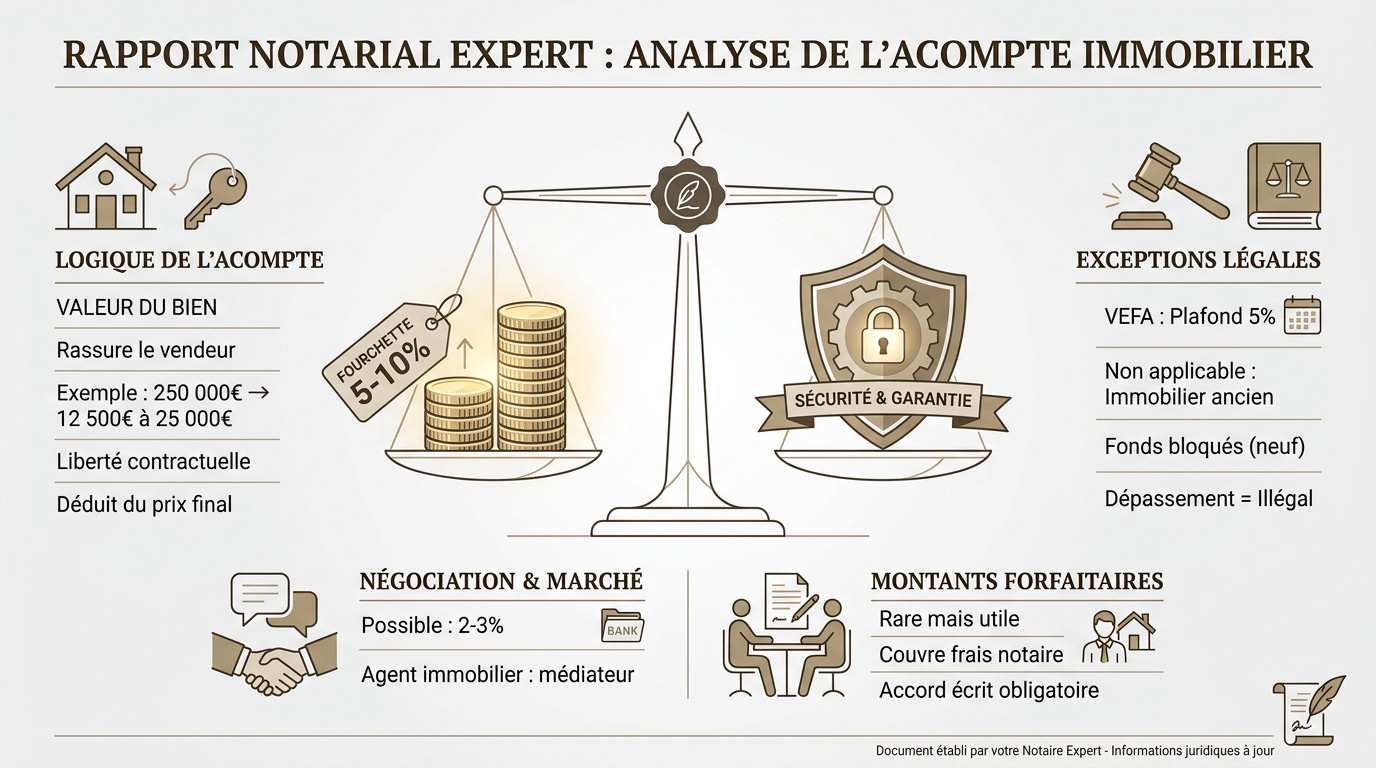
Le pourcentage de l’acompte au compromis de vente se justifie par la valeur intrinsèque du bien. Verser une somme conséquente rassure votre vendeur sur votre réelle capacité de financement. Cela prouve votre sérieux immédiat.
Concrètement, pour un bien à 250 000 €, 5 % représentent 12 500 € tandis que 10 % atteignent 25 000 €. Vous disposez cependant d’une liberté contractuelle totale pour fixer ce curseur. C’est une question de négociation pure.
Sachez que cette somme n’est pas un coût supplémentaire. Le montant versé est intégralement déduit du prix final. Cette déduction intervient lors de la signature de l’acte authentique chez votre notaire.
Plafonnement légal en VEFA
L’article R261-28 du Code de la construction et de l’habitation encadre strictement le contrat de réservation en VEFA pour vous protéger. Il limite le dépôt de garantie à 5 % maximum du prix prévisionnel quand la vente définitive intervient dans l’année. C’est une règle d’ordre public, donc impérative.
Ce plafond spécifique ne concerne absolument pas l’immobilier ancien. Dans le neuf, vos fonds sont sécurisés sur un compte spécial bloqué. Ils restent indisponibles pour le promoteur avant l’acte final.
Tout dépassement de ce seuil de 5 % en VEFA est illégal. La loi prévoit des sanctions pour les professionnels contrevenants.
Négociation du montant et réalités du marché
Vous pouvez parfaitement négocier un versement limité à 2 ou 3 %. Présenter un dossier bancaire solide avec un accord de principe facilite cette démarche. Le vendeur sera alors plus flexible.
Toutefois, sur des secteurs tendus comme Nîmes ou Uzès, la prudence est de mise. Baisser drastiquement l’acompte risque d’affaiblir votre offre face à des acquéreurs plus offensifs.
L’agent immobilier intervient souvent comme médiateur dans ce débat. Il aide à trouver le point d’équilibre entre votre trésorerie et la sécurité du vendeur.
Exceptions et montants forfaitaires
Il arrive que les parties s’accordent sur une somme forfaitaire, par exemple 2 000 €. Ce montant sert alors principalement à couvrir les frais de dossier initiaux engagés par l’étude notariale.
Cette option demeure rare dans la pratique immobilière courante. Elle s’avère pourtant utile pour les primo-accédants n’ayant pas de fonds disponibles avant le déblocage effectif de leur prêt.
Pour être valable, ce montant dérogatoire doit figurer explicitement dans le compromis. Un accord écrit entre les deux parties est strictement obligatoire pour valider cette pratique.
Le séquestre notarial : où va vraiment votre argent
Une fois le montant du séquestre convenu, la sécurité des fonds devient centrale, imposant le passage par un tiers de confiance.
Sécurité des fonds et compte CARPA
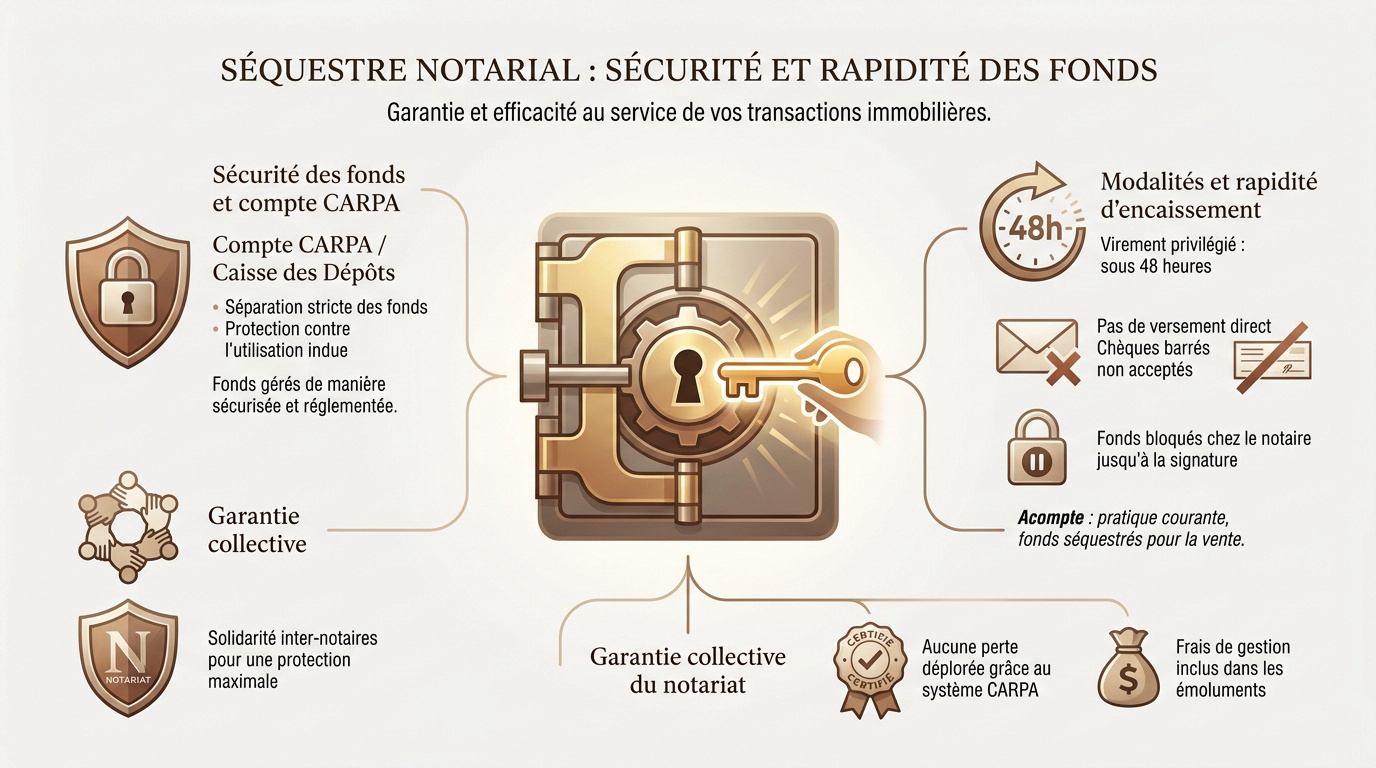
Le compte séquestre à la Caisse des Dépôts n’est pas un compte ordinaire. C’est un sanctuaire financier totalement étanche aux comptes propres de l’étude notariale. Les Notaires de France précisent le cadre de ce dépôt.
L’article 15 du décret n° 45-0117 du 19 décembre 1945 impose ce dépôt à la Caisse des Dépôts et garantit la séparation des patrimoines. Si un avocat rédige l’acte, le compte CARPA assure une protection comparable et rigoureuse.
Ces fonds ne produisent aucun intérêt pour les parties concernées. L’argent dort de manière sécurisée jusqu’à la réitération finale de la vente.
Modalités et rapidité d’encaissement
Votre acompte au notaire est encaissé très rapidement, en général sous quelques jours ouvrés. Le notaire doit s’assurer que les fonds sont réellement disponibles et non fictifs.
Je vous encourage vivement à privilégier le virement bancaire au chèque. Cela évite les délais de compensation et les risques de perte postale.
Il est formellement interdit de verser l’acompte directement au vendeur. L’article L271-2 du CCH interdit tout versement avant l’expiration du délai de rétractation, sanctionné par une amende pouvant atteindre 30 000 €.
L’encaissement ne signifie pas que le vendeur peut utiliser cet argent. Les fonds restent bloqués sous la main protectrice du notaire.
Le versement d’un acompte n’est pas une obligation légale mais une pratique courante, déposée sur un compte séquestre géré par un notaire.
Garantie collective du notariat
Le système repose sur un mécanisme collectif de garantie propre à la profession notariale. Si une étude défaillait, ce dispositif est conçu pour couvrir les fonds confiés par les clients.
Ce mécanisme de garantie collective est l’un des piliers de la sécurité des transactions immobilières.
Sans séquestre, récupérer votre argent en cas de litige devient un calvaire. La procédure judiciaire serait alors longue, incertaine et coûteuse.
Cette protection est incluse d’office dans le service notarial. Elle ne génère aucun frais supplémentaire pour l’acheteur ou pour le vendeur.
Ce dispositif apporte une sérénité totale. Il sécurise chaque étape du compromis.
Restituer l’acompte versé au compromis : les 3 cas de remboursement et leurs délais
La sécurité du dépôt n’a de sens que si les conditions de sa restitution sont parfaitement claires et respectées par les parties.
Rétractation légale sous 10 jours
Vous disposez d’un droit de rétractation du compromis de vente sous 10 jours calendaires selon l’article L271-1 du CCH. Vous pouvez renoncer à l’achat sans fournir de motif. Aucune pénalité financière ne peut vous être appliquée.
Ce délai débute le lendemain de la première présentation à votre adresse de la lettre recommandée notifiant le compromis. C’est cette date de première présentation qui fait foi pour le calendrier. Ce dispositif reste une protection majeure pour les acquéreurs particuliers.
Le professionnel dépositaire des fonds doit vous rembourser l’acompte dans un délai de 21 jours à compter du lendemain de la rétractation (article L271-2 du CCH). Ce délai est propre à la rétractation. La fiche officielle sur le compromis détaille les autres modalités de restitution.
Sachez que le vendeur ne bénéficie pas de ce privilège. Il est définitivement engagé dès qu’il appose sa signature. Votre liberté de retrait est donc asymétrique.
Défaillance d’une condition suspensive
Les clauses suspensives protègent votre projet contre les aléas majeurs. Si un événement prévu ne se produit pas, le contrat devient caduc. La vente est alors annulée de plein droit sans faute de votre part.
Les situations classiques incluent un droit de préemption urbain ou des servitudes bloquantes. Dans ces circonstances, la restitution de votre acompte doit être totale. Aucun frais de dossier ne peut être retenu par le notaire.
Vous devez notifier officiellement la défaillance par lettre recommandée avec avis de réception. Ce document est la pièce maîtresse du dossier. Il déclenche immédiatement la procédure de remboursement des sommes séquestrées.
Le refus de prêt bancaire documenté
L’article L313-41 du Code de la consommation protège votre financement. En pratique, vous devez souvent présenter deux refus fermes de banques différentes. Ces courriers officiels doivent impérativement motiver la décision de rejet.
Soyez vigilants sur les délais inscrits dans votre compromis de vente. Une demande déposée hors délai peut être considérée comme une faute. Dans ce cas, vous risquez de perdre votre acompte au profit du vendeur.
Transmettez rapidement les attestations originales à votre notaire pour justifier votre situation. Votre bonne foi est évaluée sur la conformité de vos demandes de prêt. La rigueur administrative reste indispensable pour préserver vos droits.
L’article L313-41 impose une restitution immédiate et intégrale des sommes versées, sans retenue ni indemnité. Le délai de 21 jours de la rétractation ne s’applique pas ici. Si le déblocage du séquestre tarde, rappelez ce texte par écrit à votre notaire.
Acompte compromis vs indemnité d’immobilisation en promesse
Au-delà des délais, la nature même du contrat signé modifie radicalement le sort des sommes versées en cas de désistement.
Distinction juridique et conséquences financières
Le compromis, régi par l’article 1589 du Code civil, scelle un engagement mutuel et symétrique entre vous et le vendeur. En revanche, la promesse unilatérale, régie par l’article 1124 du Code civil et, pour l’immobilier sous seing privé, par les articles 1589-1 et 1589-2, n’engage fermement que le propriétaire du bien. Bien distinguer compromis et promesse évite toute confusion sur l’engagement respectif des parties.
L’indemnité d’immobilisation sert de compensation financière. Elle rémunère le vendeur qui accepte de retirer son logement du marché à votre profit exclusif. C’est le prix de votre liberté de choix durant le délai d’option.
Si vous décidez de ne pas lever l’option, cette somme reste acquise au vendeur. Hors activation d’une condition suspensive, aucun remboursement n’est possible. Le montant est alors définitivement perdu pour l’acquéreur négligent.
La fiscalité impose aussi ses règles. Une promesse sous seing privé exige un enregistrement aux impôts sous dix jours, avec un droit fixe de 125 €. Le compromis, lui, échappe à cette formalité coûteuse et administrative.
Dans le Gard, pour une vente résidentielle, le compromis reste le format le plus couramment utilisé. C’est un format plus simple pour stabiliser une vente classique, sans frais d’enregistrement obligatoires.
- Compromis : engagement des deux parties, acompte remboursable sous conditions.
- Promesse : seul le vendeur est engagé, indemnité conservée si l’acheteur renonce.
- Fiscalité : frais d’enregistrement obligatoires pour la promesse unilatérale.
Cas concret Uzès 2021 : récupérer son acompte après un refus de prêt
Pour illustrer ces mécanismes parfois abstraits, rien ne vaut l’analyse d’un dossier réel traité sur le terrain gardois.
Récit d’une annulation de vente à Uzès
En 2021, j’ai suivi le dossier d’une maison de village à Uzès. Le prix était fixé à 240 000 €. L’acquéreur avait versé 12 000 € d’acompte lors du compromis.
Le financement a malheureusement capoté. Deux banques ont successivement refusé le prêt. Les acheteurs ont réagi avec une réactivité exemplaire pour notifier le vendeur.
La chronologie de la renonciation est limpide. Une lettre recommandée a été envoyée le 4 mars. Elle fut reçue le 6 mars. La procédure était parfaitement documentée par les acquéreurs.
La restitution des fonds a eu lieu le 25 mars, moins de trois semaines après la notification. Aucun délai de 21 jours ne s’imposait ici : en cas de refus de prêt, la loi exige un remboursement immédiat. C’est la rapidité de transmission des justificatifs qui a permis un déblocage sans difficulté.
Selon moi, la rigueur des justificatifs évite systématiquement les conflits. Un dossier complet désarme toute velléité de contestation du vendeur. C’est la clé pour récupérer votre argent rapidement.
Faq
Voici les réponses directes aux interrogations les plus fréquentes pour finaliser votre compréhension du sujet.
Sécurisez votre acquisition en versant un acompte au compromis de vente, généralement de 5 à 10 %, sur un compte séquestre notarial protégé. Ce dépôt garantit votre sérieux tout en restant restituable : sous 21 jours en cas de rétractation, immédiatement en cas de refus de prêt. Signez sereinement pour transformer, demain, votre projet immobilier en réalité patrimoniale durable.