Article mis à jour le 04 octobre 2026.
L’essentiel à retenir :
l’agrément GLI exige une solvabilité rigoureuse où le loyer ne dépasse pas 33 % des revenus nets. Pour sécuriser votre investissement dans le Gard, cette validation préalable sous 48 heures est cruciale. Elle protège vos loyers contre les impayés, à condition de fournir un dossier complet et authentique, excluant le cumul avec une caution solidaire, sauf pour les étudiants ou apprentis.
Le marché locatif gardois impose une rigueur croissante et les assureurs écartent une part significative des dossiers dès la première lecture. Mais que faire lorsque vous recevez une notification pour une assurance loyer impayé dossier refusé alors que le candidat semblait idéal ?
Cette situation bloque souvent la mise en location de votre bien à Nîmes ou Alès, créant une frustration légitime pour le propriétaire comme pour le locataire. J’ai analysé les motifs de rejet actuels et je vous aide ici à explorer les recours concrets ainsi que les alternatives gratuites pour sécuriser votre investissement, dans le cadre juridique dit couramment de la loi garantie loyer impayé (articles L.113-12 et L.113-15-1 du Code des assurances, article 22-1 de la loi n° 89-462).
Comment fonctionne l’agrément d’un dossier locataire par l’assurance GLI ?
Un refus de dossier GLI (garantie loyer impayé) survient principalement lorsque le dossier locataire ne respecte pas les critères de souscription de l’assureur. Trois motifs concentrent l’essentiel des refus : revenus insuffisants (ratio 3 fois le loyer charges comprises non atteint), situation professionnelle non éligible (CDD dont le reliquat est inférieur à 8 mois, période d’essai, chômage), et pièces manquantes ou incohérentes. Le bailleur dispose d’une quinzaine de jours pour contester par lettre recommandée en apportant des pièces complémentaires (garant physique solvable, épargne mobilisable, seconde source de revenus). En cas d’échec, trois alternatives légales existent : la garantie Visale (gratuite, Action Logement, plafond de loyer 1 940 € en Île-de-France, 1 575 € dans les agglomérations de plus de 100 000 habitants et 1 365 € dans les autres communes), la caution solidaire d’un garant physique, ou une garantie privée type Garantme, Cautioneo ou SmartGarant.
Cette validation préalable est indispensable pour activer les garanties contre les impayés, notamment en vérifiant les trois piliers de la solvabilité locative.
Le processus de validation d’un dossier de location
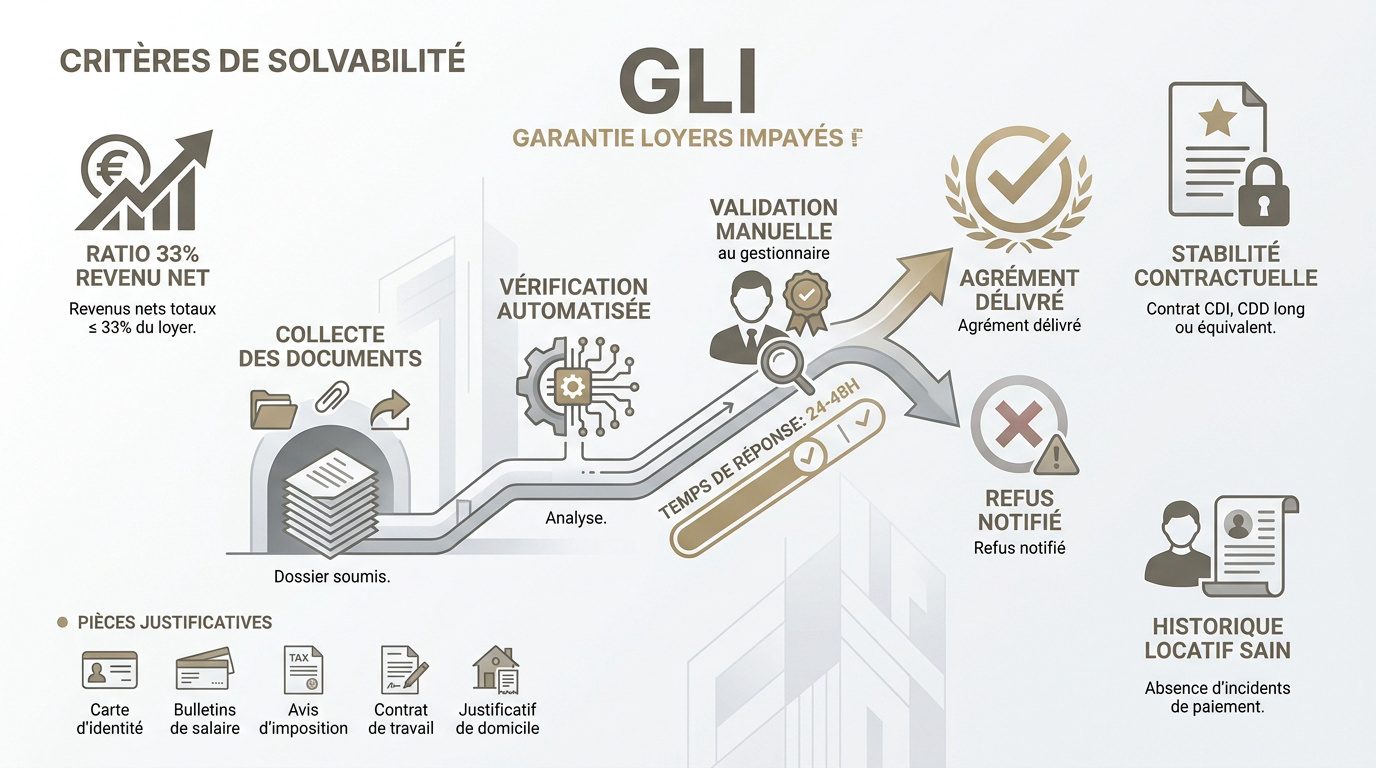
Pour obtenir cet agrément, le bailleur doit d’abord collecter l’intégralité des pièces justificatives du candidat. Il les soumet ensuite à l’assureur pour une analyse immédiate de la conformité du dossier.
L’étude combine souvent des algorithmes et une expertise humaine. Les systèmes informatiques vérifient la cohérence globale des documents fournis. Un gestionnaire valide ensuite le risque final. La réponse parvient généralement sous 48 heures.
L’issue de la demande est binaire. Soit l’agrément est officiellement délivré, soit un refus est notifié au propriétaire. Ce sésame reste indispensable pour signer le bail en toute sérénité.
Les 3 critères de solvabilité que la GLI vérifie systématiquement
Le premier critère concerne directement les revenus mensuels. Le montant net perçu doit atteindre au minimum trois fois le loyer charges comprises. C’est le fameux seuil de 33 % de ratio de revenus exigé.
Le deuxième pilier repose sur la stabilité de l’emploi. Le contrat à durée indéterminée, hors période d’essai, demeure la référence absolue. Pour les CDD, un reliquat de huit mois est souvent requis.
Enfin, l’assureur scrute avec attention l’historique locatif du candidat. Toute trace d’anciens impayés ou de contentieux bloque le dossier. Un dossier parfaitement propre est nécessaire pour obtenir une validation sans délai.
Le rôle de l’agrément avant signature du bail
Il existe une différence majeure entre un contrat avec ou sans agrément préalable. L’agrément obtenu en amont sécurise totalement le bailleur. Il s’agit d’une validation explicite de la compagnie.
Dans un contrat sans agrément, le bailleur vérifie lui-même les pièces. L’indemnisation peut alors être refusée a posteriori par l’assureur.
Je recommande fermement de solliciter l’agrément préalable. C’est la seule méthode fiable pour écarter les mauvaises surprises. La validité de votre protection juridique en dépend directement.
Que vérifie l’assurance loyer impayé dans un dossier ?
L’assureur exige les pièces d’identité et les derniers bulletins de salaire. Le RIB et l’avis d’imposition sont également indispensables.
- Pièce d’identité
- 3 derniers bulletins de salaire
- Avis d’imposition N-1
- Contrat de travail
- Justificatif de domicile
Les algorithmes traquent toute anomalie sur les documents transmis. Un bulletin de salaire raturé interrompt immédiatement l’étude. Les incohérences d’adresses entre les pièces paraissent suspectes. La fraude documentaire entraîne des sanctions sévères.
Les délais de réponse sont rapides, comptez 24 à 48 heures en moyenne. Pourtant, sachez qu’un silence prolongé au-delà de plusieurs jours ouvrés est souvent le signe d’un blocage, une pièce manquante ou une réserve technique de l’assureur.
En cas de doute, privilégiez une relance écrite formelle. Conservez précieusement chaque preuve d’envoi du dossier complet, idéalement via un logiciel de gestion locative. Cela facilite grandement toute contestation ultérieure.
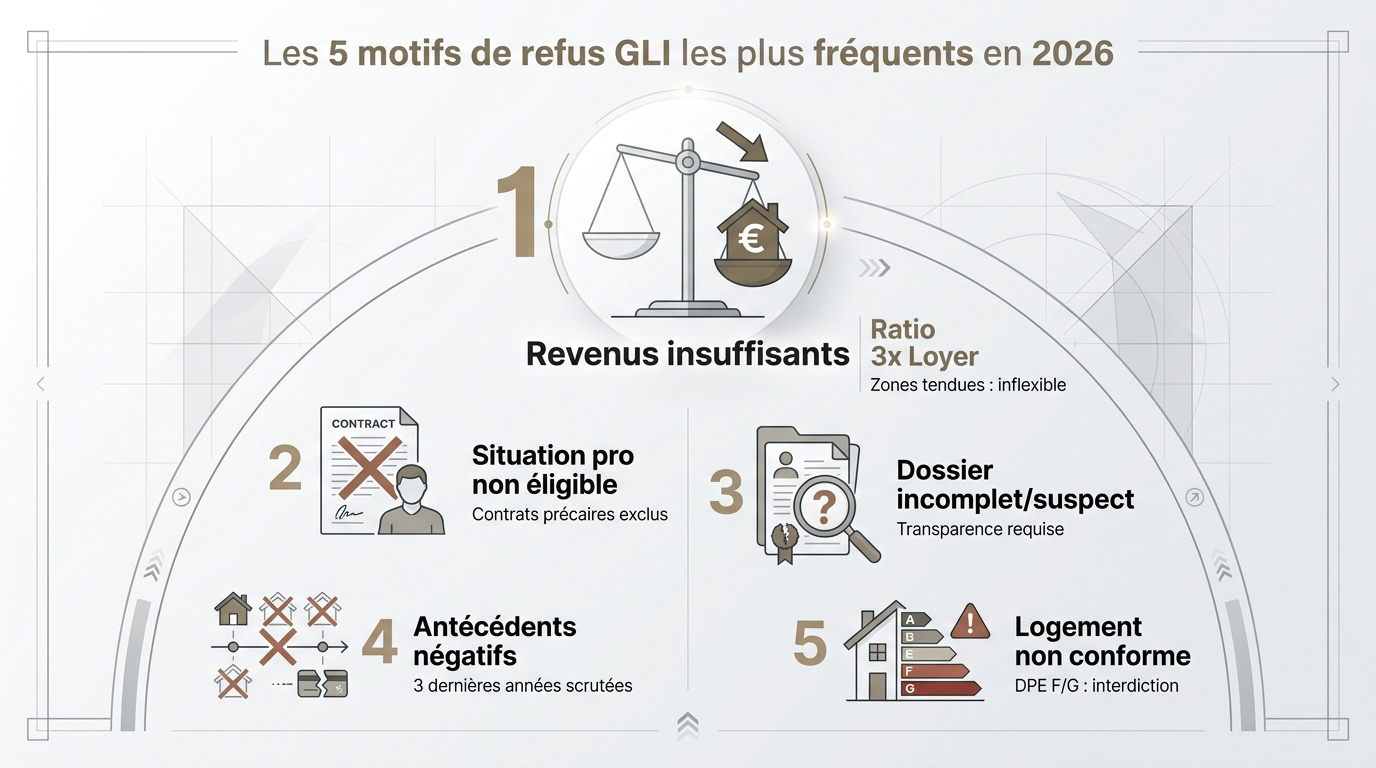
Les 5 motifs de refus GLI les plus fréquents en 2026
Après avoir compris le mécanisme de validation, il est utile d’analyser pourquoi la machine se grippe parfois, notamment dans le Gard.
Motif 1, Revenus insuffisants
La règle des 3 fois le loyer reste le socle de base. En zone tendue comme à Nîmes, cette exigence est souvent inflexible. Le marché local ne pardonne aucun écart de solvabilité.
Pourtant, une certaine flexibilité existe parfois en zone rurale gardoise, entre Uzès et les Cévennes. Un ratio proche du seuil, juste sous les 3 fois le loyer, peut être accepté par certains courtiers spécialisés lorsque le dossier compense avec un garant solide ou une épargne mobilisable.
J’ai pu observer sur le marché nîmois un couple à peine sous le seuil des 3 fois le loyer, écarté par un premier assureur puis débloqué grâce à un courtier alternatif type Cautioneo, sur présentation d’un garant complémentaire. Le changement d’assureur reste la voie la plus efficace dans ce cas de figure.
Motif 2, Situation professionnelle non éligible
Les contrats précaires subissent des refus quasi systématiques. La période d’essai demeure un obstacle majeur pour les assureurs. Le chômage, même s’il est indemnisé, reste souvent exclu des garanties.
Dans le Gard, les CDD courts posent une réelle problématique. Moins de huit mois restants sur le contrat bloque généralement le dossier. Les intermittents doivent alors solliciter des organismes dédiés pour espérer louer.
Des solutions existent pour ces profils marqués par une instabilité professionnelle. Des plateformes comme Garantme acceptent ces dossiers particuliers. Un garant physique solvable est toutefois exigé en contrepartie.
Motif 3, Dossier incomplet ou pièces suspectes
Un dossier de location accepté puis refusé après une vérification fiscale tardive est un scénario fréquent. Une pièce complémentaire ou un croisement de données par l’administration peut tout annuler. L’assureur croise systématiquement les informations reçues avec les services fiscaux.
La fraude documentaire comporte des risques extrêmement lourds. Produire un faux bulletin de salaire constitue un délit pénal. L’article 441-1 du Code pénal prévoit des sanctions très sévères.
Je préconise une transparence totale lors de vos démarches. Une erreur honnête se corrige rapidement avec l’assureur. Une falsification ferme définitivement toutes les portes du marché locatif.
Motif 4, Antécédents locatifs négatifs
Les assureurs GLI ne consultent pas le FICP de la Banque de France, réservé aux organismes de crédit. Ils s’appuient sur leurs propres bases internes de sinistres et sur les justificatifs du dossier. Un impayé récent signalé par un ancien bailleur ou détecté par l’analyse documentaire bloque immédiatement toute nouvelle souscription de contrat.
Les trois dernières années sont scrutées avec une grande rigueur. La résiliation judiciaire du bail précédent est le pire signal envoyé. Cela témoigne d’un risque élevé pour la compagnie d’assurance.
Le RGPD vous permet de vérifier votre propre dossier. Une erreur peut donc être rectifiée de manière légale. Ce droit d’accès aux données est fondamental pour les locataires.
Motif 5, Bien non conforme
La décence du logement influe directement sur l’assurance. Le logement doit disposer d’une pièce principale d’au moins 9 m² avec une hauteur sous plafond d’au moins 2,20 m, ou à défaut d’un volume habitable d’au moins 20 m³ (décret n° 2002-120 du 30 janvier 2002, article 4).
Depuis le 1er janvier 2025, un logement classé G n’est plus considéré comme décent, ce qui bloque l’agrément d’une GLI et expose le bailleur à une action du locataire pour non-décence.
Le calendrier DPE impose désormais des interdictions strictes. Les passoires thermiques perdent progressivement leur éligibilité à la GLI. Le 1er janvier 2028 marquera un tournant avec l’exclusion des logements classés F.
Il faut rester vigilant sur les clauses de subrogation. Le bailleur doit lire attentivement ses conditions générales. Évitez absolument de poursuivre simultanément le garant et l’assureur.
Contester un refus GLI : quelles démarches concrètes en 15 jours ?
Un refus n’est pas une fatalité, à condition d’agir vite avec une méthode rigoureuse.
Étape 1, Demander la motivation écrite du refus
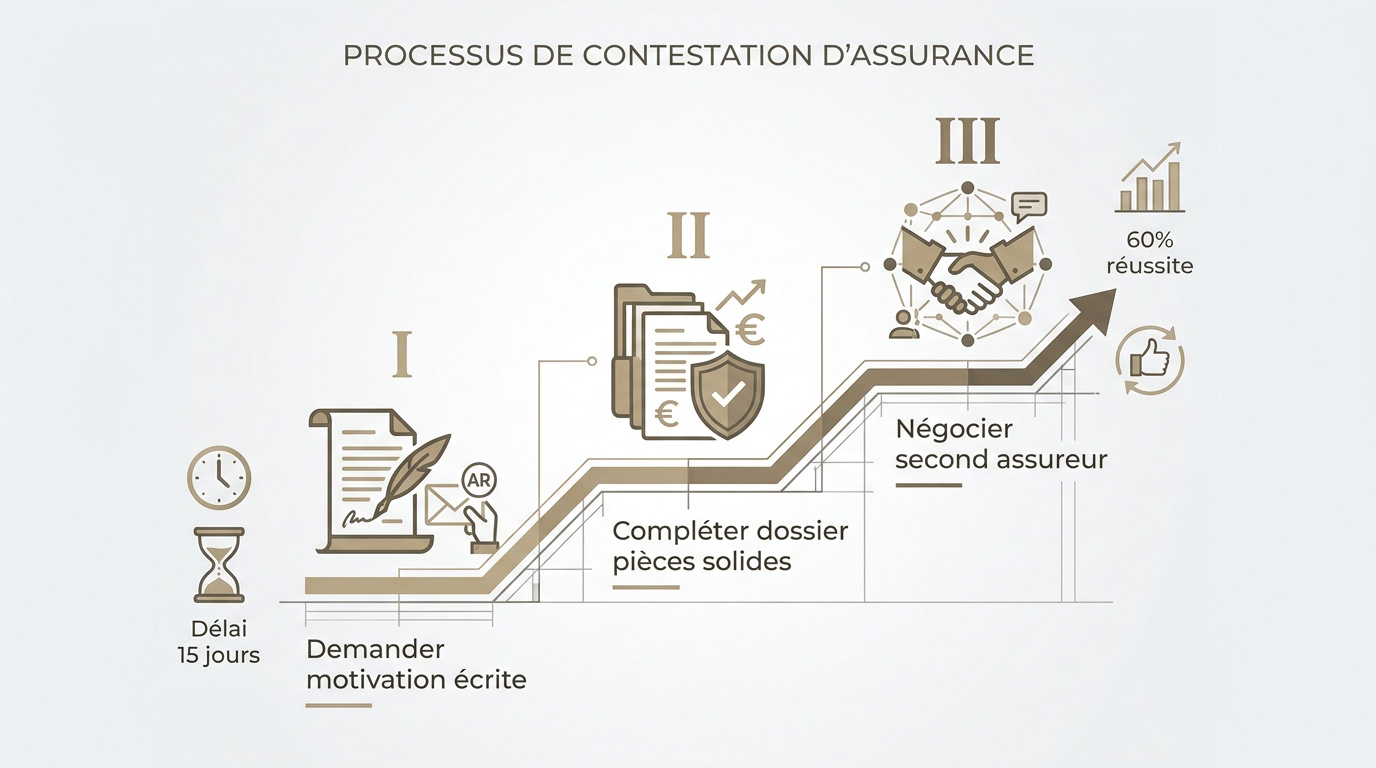
Aucun texte n’impose formellement à l’assureur GLI une motivation écrite du refus, mais le bailleur peut demander les motifs par écrit pour préparer un recours amiable. Cette démarche reste indispensable pour comprendre la décision et adapter le dossier.
Utilisez impérativement une lettre recommandée avec accusé de réception. C’est la preuve la plus fiable en cas de litige. Une quinzaine de jours reste la fenêtre opérationnelle raisonnable pour préserver vos chances de signer le bail avec le candidat retenu.
Prenez le temps d’analyser les motifs détaillés par l’assureur. Comprendre le blocage exact permet de le lever rapidement. C’est le point de départ indispensable de votre recours gracieux.
Étape 2, Compléter le dossier avec des pièces solides
Apportez des preuves financières complémentaires ici. L’avis d’imposition N-2 rassure souvent l’assureur sur la durée. L’épargne mobilisable constitue également un argument de poids pour votre dossier.
Ajoutez un garant physique si la loi l’autorise. Cela peut débloquer les situations limites pour les étudiants. Les revenus fonciers annexes ou un versement de loyer sécurisé comptent aussi beaucoup pour montrer une solvabilité globale.
L’objectif de cette mise à jour documentaire est clair. Il faut renverser la décision initiale de l’assureur. Des pièces objectives valent toujours mieux que de simples promesses de paiement.
Étape 3, Négocier auprès d’un second assureur
Utilisez les services de courtiers spécialisés en ligne. Des acteurs comme Cautioneo ou SmartGarant offrent plus de souplesse. Ils acceptent souvent les dossiers avec des CDD longs ou atypiques.
Sur le terrain, dans le Gard, j’ai pu constater que la relance auprès du même assureur aboutit rarement. Le second devis reste le vrai levier pour débloquer un dossier limite.
Un accord arrive souvent en 48 heures ouvrées. Le taux de réussite après cette démarche reste encourageant : la majorité des dossiers trouve une solution, alors ne baissez pas les bras.
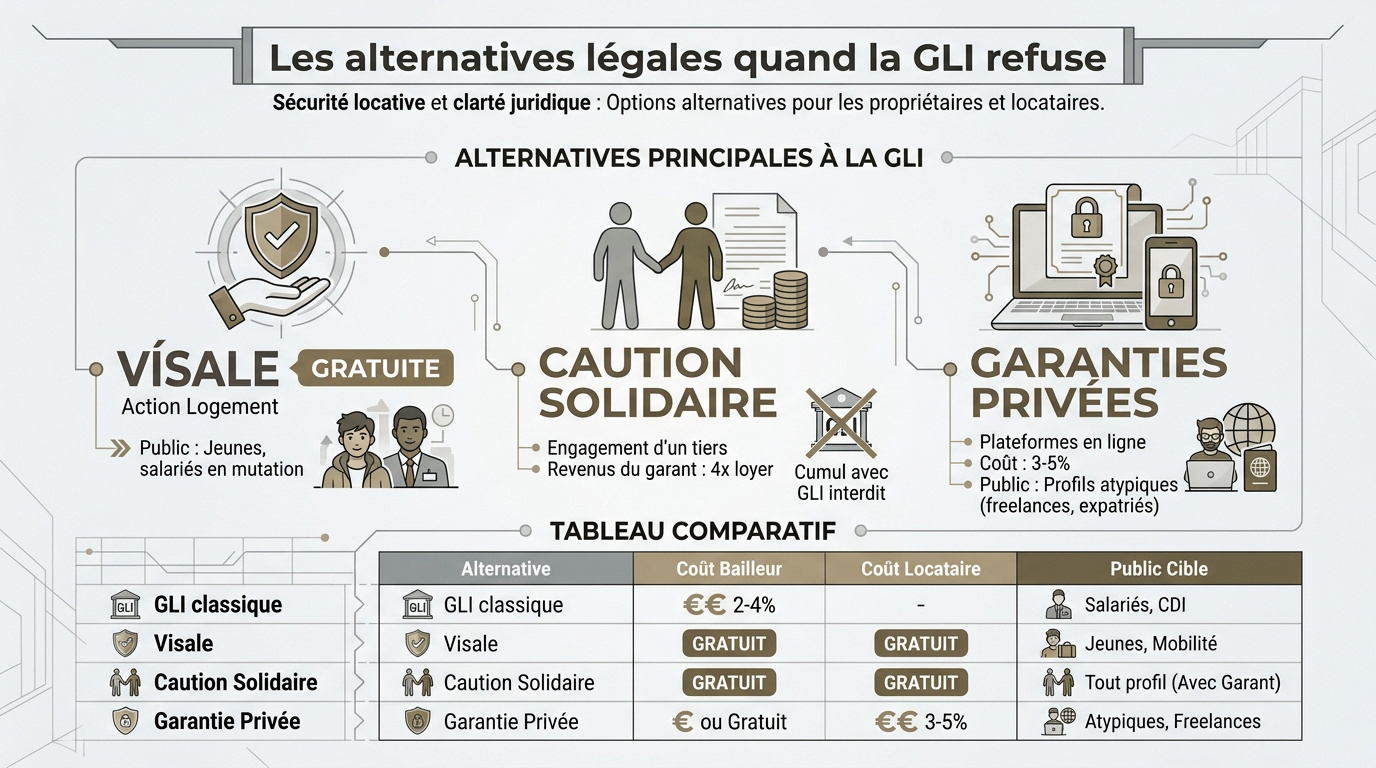
Les alternatives légales quand la GLI refuse (Visale, caution, garantie privée)
Si la GLI classique reste fermée, d’autres boucliers juridiques existent pour protéger vos revenus locatifs et contourner un refus GLI par des voies parfaitement légales, voire basculer vers une location saisonnière encadrée.
La garantie Visale (Action Logement, gratuite)
Action Logement propose un dispositif de cautionnement totalement gratuit pour sécuriser votre bail. Visale couvre les loyers impayés sans frais pour le propriétaire. C’est une solution publique très efficace pour rassurer les bailleurs.
Les plafonds de loyers sont désormais territorialisés selon trois catégories géographiques (Île-de-France, agglomérations de plus de 100 000 habitants, autres communes). Les jeunes de moins de trente ans (salariés quel que soit leur contrat, étudiants, alternants, apprentis, stagiaires) sont éligibles sans autre condition de situation professionnelle. Les salariés de plus de 30 ans en mutation professionnelle bénéficient du dispositif jusqu’à six mois après la prise de fonction. Le logement doit rester la résidence principale du locataire.
J’ai pu observer que certaines causes de refus bloquent systématiquement les dossiers. Un dépassement de plafond de loyer par rapport aux revenus stoppe net la procédure. Un candidat Visale refusé peut néanmoins retenter avec un dossier réactualisé ou basculer vers une garantie privée. Vérifiez bien votre âge avant de postuler pour bénéficier de cette gratuité de Visale.
La caution solidaire d’un garant physique
Cette option implique l’engagement d’un tiers en cas de défaillance du locataire. Le parent ou un proche devient alors le payeur officiel des dettes. C’est la garantie la plus traditionnelle sur le marché.
Le bailleur impose souvent des exigences de revenus strictes pour le garant. Un ratio de 4 fois le montant du loyer est généralement requis. Les justificatifs doivent être aussi complets que ceux du locataire. Le bailleur gagne en sérénité financière grâce à cet engagement personnel.
Pourtant, il existe un rappel majeur sur l’interdiction de cumul entre une assurance et une caution. La loi l’interdit strictement, sauf si vous louez à des étudiants ou des apprentis. Vérifiez bien ce point avant de signer pour éviter une interdiction de cumul préjudiciable.
Les garanties privées type Garantme, Cautioneo, SmartGarant
Le fonctionnement de ces nouveaux garants payants en ligne simplifie grandement les démarches. Le locataire paie une cotisation mensuelle pour obtenir un certificat de garantie. La plateforme se porte alors caution solidaire auprès du propriétaire.
Ces outils offrent des avantages réels pour les profils dits atypiques. Les freelances et les expatriés sont enfin acceptés par les bailleurs frileux. Le risque est porté par un assureur solide et reconnu. Le bailleur reçoit son attestation en ligne instantanément. C’est rapide et très sécurisant pour la gestion quotidienne.
Lors d’une analyse des offres, on note une comparaison nécessaire des coûts et des plafonds. Les tarifs varient entre 3 et 5 % du loyer annuel selon l’organisme choisi. La protection peut atteindre des sommes importantes, à comparer contrat par contrat car les plafonds diffèrent sensiblement entre acteurs. C’est une alternative sérieuse à la GLI pour débloquer des situations complexes.
| Alternative | Coût bailleur | Coût locataire | Public cible |
|---|---|---|---|
| GLI classique | 2 % à 5 % du loyer | Gratuit | Salariés en CDI confirmés |
| Visale | Gratuit | Gratuit | Jeunes -30 ans et salariés précaires |
| Caution solidaire | Gratuit | Gratuit | Étudiants et profils avec garants |
| Garantie privée | Gratuit | 3 % à 5 % du loyer | Freelances, CDD et expatriés |
Profils atypiques, étudiant, retraité, auto-entrepreneur, AAH
Certains profils solvables peinent à entrer dans les cases, mais des solutions spécifiques existent.
Étudiant sans garant
La priorité absolue doit être donnée à la garantie Visale. Elle couvre gratuitement les étudiants majeurs sans condition de ressources. Le plafond de loyer étudiant charges comprises est fixé à 680 € dans les communes ordinaires de province et 840 € dans les agglomérations de plus de 100 000 habitants (barème Visale 2026).
Vous pouvez aussi recourir à la caution parentale classique. C’est souvent le premier réflexe rassurant pour les bailleurs. Une GLI classique refuse pourtant souvent les dossiers sans garant.
Des options de garanties privées existent pour les étudiants étrangers. La plateforme Garantme propose des solutions adaptées à ces situations précises. La validation du dossier est souvent très rapide.
Retraité et revenus fixes
On observe aujourd’hui un vrai paradoxe pour les dossiers de retraités. Leurs revenus sont stables par définition, souvent doublés par un patrimoine locatif sous régime micro-foncier. Pourtant, ils sont parfois jugés trop modestes ou l’âge devient un frein.
L’utilisation du dépôt de garantie majoré est une piste ici. La limite légale est de deux mois hors charges en meublé. Cela sécurise le propriétaire face aux risques éventuels.
La caution solidaire d’un enfant adulte solvable est une option. C’est une sécurité supplémentaire très appréciée sur le terrain. Certains assureurs proposent même des contrats spécifiques pour les seniors.
Auto-entrepreneur et travailleur indépendant
Les indépendants sans historique consolidé de deux ans rencontrent de réelles difficultés. Ces profils essuient fréquemment des refus des GLI classiques dont les algorithmes ne jugent pas la stabilité suffisante.
Il est indispensable de présenter deux avis Urssaf complets. L’ancienneté de trois ans change la donne lors de l’examen. Un chiffre d’affaires stable et une épargne de précaution aident aussi. Un garant familial reste un atout.
Je conseille de regarder les plateformes dédiées aux freelances. Elles analysent le risque de façon plus moderne que les banques. Le dossier est alors validé sur votre potentiel réel.
Bénéficiaire de l’AAH
La stabilité de l’Allocation Adulte Handicapé est désormais mieux reconnue. La plupart des contrats GLI acceptent cette aide comme un revenu. Le montant reste toutefois souvent sous le ratio de solvabilité.
Le recours au Fonds de Solidarité Logement départemental est une solution. Dans le Gard, le FSL aide concrètement les locataires. Contactez le conseil départemental pour cet appui financier précieux.
Une GLI peut être résiliée à chaque échéance annuelle grâce à l’article L.113-12 du Code des assurances, et la loi Chatel (article L.113-15-1) oblige l’assureur à vous rappeler la date limite. La loi Bourquin, souvent citée à tort, vise en réalité l’assurance emprunteur d’un crédit immobilier. Cette bascule à l’échéance permet de trouver des tarifs plus justes pour votre situation.
Souscrire une GLI dans le Gard : questions courantes (FAQ)
Pour conclure, voici les réponses directes aux interrogations les plus fréquentes des bailleurs gardois.
Face à une assurance loyer impayé dossier refusé, la réactivité est votre meilleure alliée. Vérifiez immédiatement votre taux d’effort ou la complétude des pièces, puis sollicitez la garantie Visale ou un garant privé. Agissez vite pour sécuriser votre mise en location et garantir la sérénité de vos revenus fonciers.