Article mis à jour le 05 octobre 2026
L’essentiel à retenir : l’offre d’achat acceptée scelle juridiquement la vente selon l’article 1583 du Code civil. Ce document écrit, engageant pour le vendeur dès l’accord sur le prix, déclenche un processus administratif de 1 à 3 mois avant le compromis. Anticipez vos diagnostics et votre plan de financement pour sécuriser cette étape cruciale et éviter tout blocage contractuel.
La vente immobilière est juridiquement scellée dès que l’acheteur et le vendeur s’entendent sur la chose et le prix, conformément à l’article 1583 du Code civil. Pourtant, entre la signature d’une offre d’achat et le compromis de vente, le flou administratif et l’attente des diagnostics transforment souvent cette étape en une période de tension pour votre projet.
Cet article décortique la chronologie complète du processus pour vous aider à anticiper chaque étape, de la proposition initiale jusqu’à la remise des clés chez le notaire.
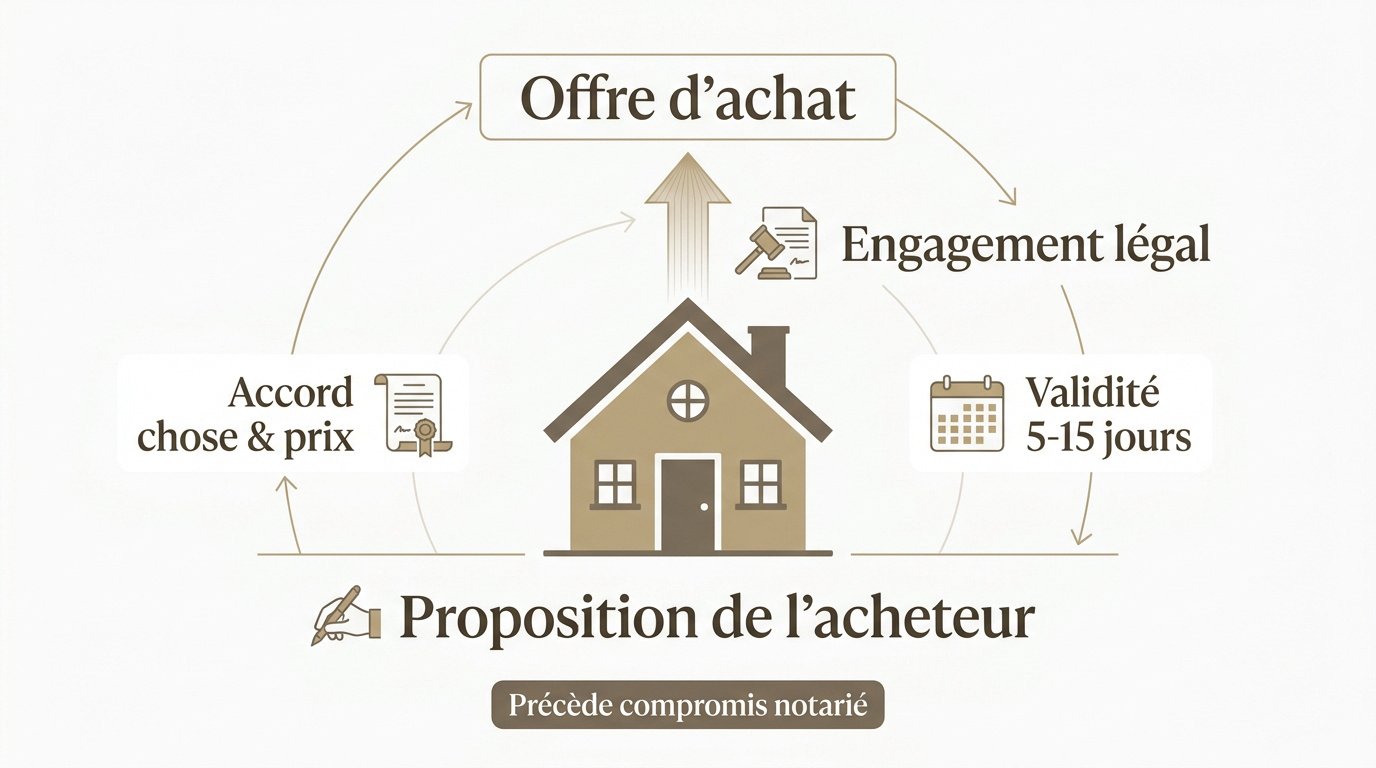
Offre d’achat : proposition de l’acheteur ou engagement légal ?
Entre la signature d’une offre d’achat acceptée et la signature du compromis de vente, il s’écoule en moyenne 1 à 3 mois selon le dossier, avec une moyenne observée à 6 semaines. Aucun délai légal n’est fixé par la loi. Dès l’acceptation de l’offre par le vendeur, la vente est juridiquement formée au sens de l’article 1583 du Code civil : l’accord sur la chose et le prix suffit. Les délais qui suivent servent à formaliser le compromis, ordonner les diagnostics et purger d’éventuels droits de préemption.
Avant de basculer vers la signature officielle chez le notaire, il est essentiel de comprendre que ce premier document écrit n’est pas une simple formalité de courtoisie.
Nature juridique et formalisme de la proposition
L’offre d’achat, parfois appelée promesse d’achat, constitue une proposition écrite ferme de l’acheteur. Vous y déterminez une durée de validité, souvent entre 5 et 10 jours. L’acceptation du vendeur scelle immédiatement l’accord sur la chose et le prix.
Un arrêt de la Cour de cassation du 1er juillet 1998 rappelle qu’une offre de vente ferme et sans réserve forme la vente dès son acceptation, en application de l’article 1583 du Code civil. Aucun versement d’acompte n’est autorisé à ce stade sous peine de nullité.
| Contrat | Engagement | Rétractation acheteur |
|---|---|---|
| Offre d’achat | Unilatéral (acheteur) puis synallagmatique si acceptée | Possible tant que le vendeur n’a pas accepté |
| Promesse de vente | Vendeur engagé seul (option pour l’acheteur) | Délai légal de 10 jours après notification |
| Compromis de vente | Engagement réciproque et ferme des deux parties | Délai de 10 jours (Loi SRU) avec sanctions si rupture |
Un modèle d’offre d’achat figure sur Service-Public.gouv.fr : il doit préciser le bien, le prix proposé, la durée de validité et vos coordonnées, avec signature manuscrite. Ce document diffère de la promesse d’achat notariée, moins fréquente en pratique, qui donne à la proposition une date certaine mais ne modifie pas sa nature juridique.
Le délai entre offre d’achat et compromis : 1 à 3 mois d’usage
Une fois l’offre acceptée, le compte à rebours s’enclenche : le bien passe sous offre, généralement pour une durée d’un à trois mois, le temps de réunir les pièces nécessaires à la signature de l’avant-contrat. Cette phase de transition est souvent perçue comme une zone de flou par les acquéreurs, pourtant elle est le socle de la sécurité juridique de votre future acquisition.
Le calendrier administratif et technique
Entre la signature d’une offre d’achat et le compromis de vente, il s’écoule habituellement 1 à 3 mois selon les cas. Ce laps de temps permet de consolider le dossier technique.
Il n’existe aucun délai légal strict imposé par le Code civil pour cette étape. La rapidité dépend surtout de votre réactivité respective. Le notaire centralise alors les pièces administratives indispensables.
Les délais varient selon l’état des diagnostics ou la disponibilité des rendez-vous en étude. La complexité actuelle des dossiers bancaires pèse aussi sur le calendrier. On observe enfin une forte variabilité territoriale sur les délais habituels d’acquisition.
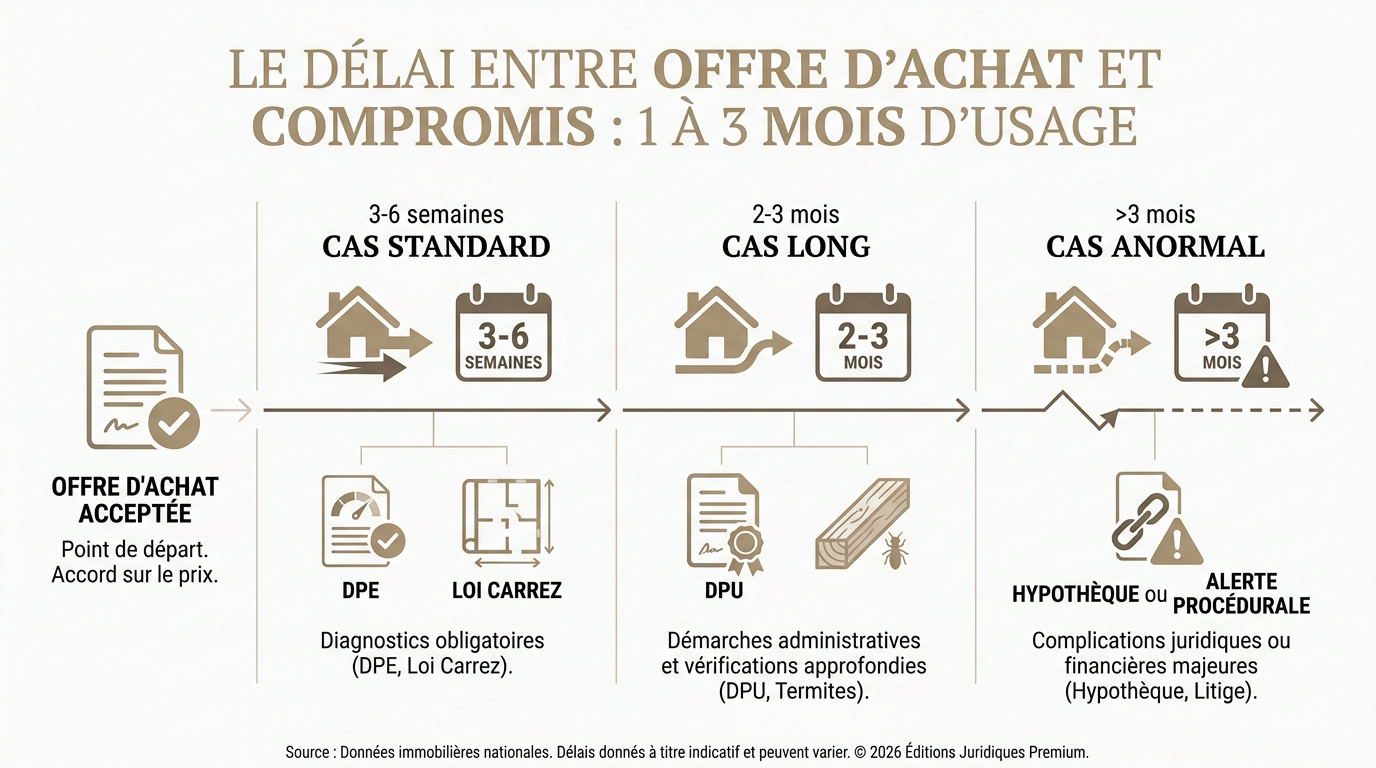
Cas standard : 3 à 6 semaines
Dans un scénario fluide, tout s’enchaîne rapidement. Le vendeur dispose déjà d’un DPE valide et du diagnostic amiante. De votre côté, vous avez validé votre plan de financement au préalable.
Ce délai court reste la pratique courante des dossiers bien préparés. Il repose sur l’anticipation des documents obligatoires. Anticipez le dossier de diagnostic technique (DPE, amiante, plomb, termites, ERP) et, si le bien est en copropriété, l’attestation de surface loi Carrez.
Cas long : 2 à 3 mois
La purge du Droit de Préemption Urbain (DPU) impose souvent un délai de deux mois. L’Article L213-2 du Code de l’urbanisme encadre cette procédure. C’est une situation fréquente à Nîmes et dans les communes gardoises dotées d’un PLU actif.
Des successions complexes ou des diagnostics termites en zone à risque peuvent aussi ralentir le processus. Ces obstacles administratifs rallongent systématiquement le calendrier.
Cas anormal : plus de 3 mois, signal d’alerte
Dépasser les trois mois doit vous alerter sur des complications majeures. Cela cache parfois des hypothèques non levées ou un manque de sérieux. C’est un signal de blocage qu’il ne faut pas ignorer.
Je vous conseille de fixer une date butoir par écrit pour vous protéger. Cela évite de rester dans une attente indéfinie et stérile. Une mise en demeure peut parfois devenir nécessaire pour débloquer la situation.
Chronologie process complet : les 6 étapes datées
Pour y voir plus clair, décomposons maintenant le parcours d’achat, du premier engagement écrit jusqu’à la remise des clés.
Vue d’ensemble de la timeline immobilière
Comprendre le séquençage temporel est fondamental pour anticiper votre emménagement. Ce parcours administratif et bancaire s’étire généralement sur une durée globale d’environ quatre mois entre l’offre initiale et la signature finale.
Voici les repères temporels classiques constatés sur le terrain :
- J0 : émission de l’offre d’achat.
- J+15 : acceptation formelle par le vendeur.
- J+45 : signature du compromis de vente.
- J+55 : fin du délai de rétractation SRU.
- J+90 : obtention définitive du prêt.
- J+130 : signature de l’acte authentique.
Gardez en tête que ces jalons sont des repères pratiques observés sur le terrain, pas des moyennes statistiques officiellement publiées. Chaque dossier possède ses propres spécificités techniques ou administratives. Votre notaire reste le seul garant du calendrier définitif.
Étape 1, De l’offre à l’acceptation (0 à 15 jours)
Vous devez formaliser votre proposition par écrit, via une LRAR ou une remise en main propre. L’offre doit impérativement comporter une date limite de validité. Le vendeur manifeste son accord par signature.
L’acceptation verrouille juridiquement la transaction entre les parties. L’article 1583 du Code civil s’applique immédiatement dès l’accord sur la chose et le prix. Le lien contractuel est alors officiellement créé.
Étape 2, De l’acceptation au compromis (3 à 6 semaines)
Cette phase permet au notaire de préparer la rédaction de l’avant-contrat. Il vérifie les titres de propriété et les règles d’urbanisme. De votre côté, réunissez sans tarder vos justificatifs de financement actualisés.
La signature s’accompagne généralement du versement d’un acompte situé entre 5 et 10 %. Cette somme est bloquée sur un compte séquestre sécurisé. Elle garantit votre sérieux et votre engagement réel.
Le versement d’un dépôt de garantie lors du compromis, généralement compris entre 5 et 10 %, scelle l’engagement financier de l’acquéreur avant l’acte final.
Étape 3, Du compromis à l’acte notarié (environ 3 mois, parfois jusqu’à 4)
Le délai de rétractation SRU de 10 jours protège l’acheteur juste après la signature. Ensuite, vous devez lever la condition suspensive de prêt. L’article L313-41 du Code de la consommation encadre strictement ce délai.
La procédure se termine par la préparation de l’acte authentique. Le notaire appelle les fonds auprès de votre banque. La signature de l’acte authentique marque enfin le transfert de propriété effectif.
Peut-on se rétracter d’une offre d’achat ?
L’engagement n’est pas toujours irréversible, mais les conséquences varient radicalement selon le moment où l’on souhaite faire machine arrière.
Les règles du désengagement
Quatre scénarios régissent la possibilité de faire machine arrière lors d’une transaction. Le rôle de l’acheteur diffère fondamentalement de celui du vendeur. Le timing reste l’élément central du dossier.
La loi française n’offre pas la même souplesse aux deux parties. L’acquéreur dispose de leviers juridiques protecteurs pour se désengager. À l’inverse, le vendeur subit des contraintes légales beaucoup plus strictes.
- Rétractation avant acceptation : la liberté de l’acheteur est totale.
- Après acceptation : le désengagement devient juridiquement risqué.
- Refus au prix : le vendeur s’expose à des sanctions.
- Conditions suspensives : elles offrent une protection contractuelle majeure.
Rétractation acheteur avant acceptation
Tant que le vendeur n’a pas validé la proposition, l’acheteur reste libre. Aucun motif n’est nécessaire pour annuler sa démarche. Une simple LRAR suffit pour notifier officiellement le propriétaire.
Je vous suggère de toujours exiger un accusé de réception écrit. Cela sécurise votre position et écarte tout litige juridique futur. Vous pouvez alors sereinement cibler un autre bien immobilier.
Rétractation acheteur après acceptation
Une fois l’offre acceptée, la situation devient périlleuse pour l’acquéreur. L’article 1231-1 du Code civil encadre cet engagement ferme. Le vendeur est alors en droit de réclamer des dommages-intérêts.
En pratique, une solution amiable est souvent recherchée par les parties. Les procédures judiciaires s’avèrent particulièrement longues pour les propriétaires. Pourtant, le risque financier pour l’acheteur reste bel et bien réel.
Refus vendeur d’une offre au prix
L’arrêt de la Cour de cassation du 1er juillet 1998 (3e civ., n° 96-20.605) rappelle qu’une offre de vente ferme et sans réserve devient un contrat dès son acceptation. Le vendeur qui a formulé une telle offre ne peut plus s’en dédire librement.
Seule une offre non ferme ou assortie de réserves préserve la liberté du vendeur. Sans justification sérieuse, l’acheteur est en droit de demander réparation. Les notaires du Gard surveillent étroitement ces dossiers litigieux.
Cas concret Alès 2022 : offre acceptée puis compromis 2 mois plus tard
Pour illustrer ces mécanismes, rien ne vaut l’analyse d’un dossier réel traité dans le bassin alésien il y a peu.
Analyse d’une transaction en zone à risque
Dans le bassin alésien en 2022, j’ai pu observer un dossier caractéristique : une maison individuelle mise sur le marché à 250 000 €, offre acceptée en mars par les vendeurs.
Pourtant, le compromis n’a été signé que deux mois plus tard. Le diagnostic termites et le droit de préemption urbain ont ralenti la procédure. C’est un cas classique en centre-ville.
« À Alès, la vigilance sur les termites et, lorsque la commune l’a activé sur la parcelle, le droit de préemption urbain imposent souvent un délai de deux mois avant de signer l’avant-contrat. »
D’après mon expérience terrain dans le Gard, ces délais moyens sont récurrents sur les dossiers que j’ai pu observer. Je vous préconise de compter systématiquement six à huit semaines. Au-delà, une vigilance accrue sur le dossier s’impose.
Vos questions sur l’offre d’achat et le compromis
Maîtriser la chronologie entre l’offre d’achat et le compromis de vente sécurise votre acquisition. En anticipant vos justificatifs et votre financement dès l’acceptation, vous transformerez cet engagement juridique en une propriété concrète sous trois mois. Agissez dès maintenant pour valider votre dossier et emménager sereinement dans votre futur foyer.