Article mis à jour le 17 août 2026
📌 L’essentiel à retenir :
Le compromis lie les deux parties dès la signature : impossible de revenir en arrière sans conséquences. La promesse unilatérale n’engage que le vendeur, offrant à l’acheteur seul un délai pour décider. Dans les deux cas, la loi accorde dix jours calendaires de rétractation sans pénalité.
Chaque année en France, des centaines de milliers de transactions immobilières débutent par la signature d’un avant-contrat, une étape juridique qui scelle l’accord avant l’acte définitif. Mais comment arbitrer entre une promesse de vente ou compromis pour sécuriser au mieux votre projet patrimonial ? Anticiper les frais de notaire à prévoir fait partie de cette préparation.
Le choix entre ces deux actes modifie radicalement l’intensité de votre engagement et la flexibilité dont vous disposez avant le transfert de propriété. Nous allons analyser les spécificités de chaque contrat pour vous aider à signer en toute connaissance de cause.
Promesse et compromis : deux avant-contrats pour une même finalité
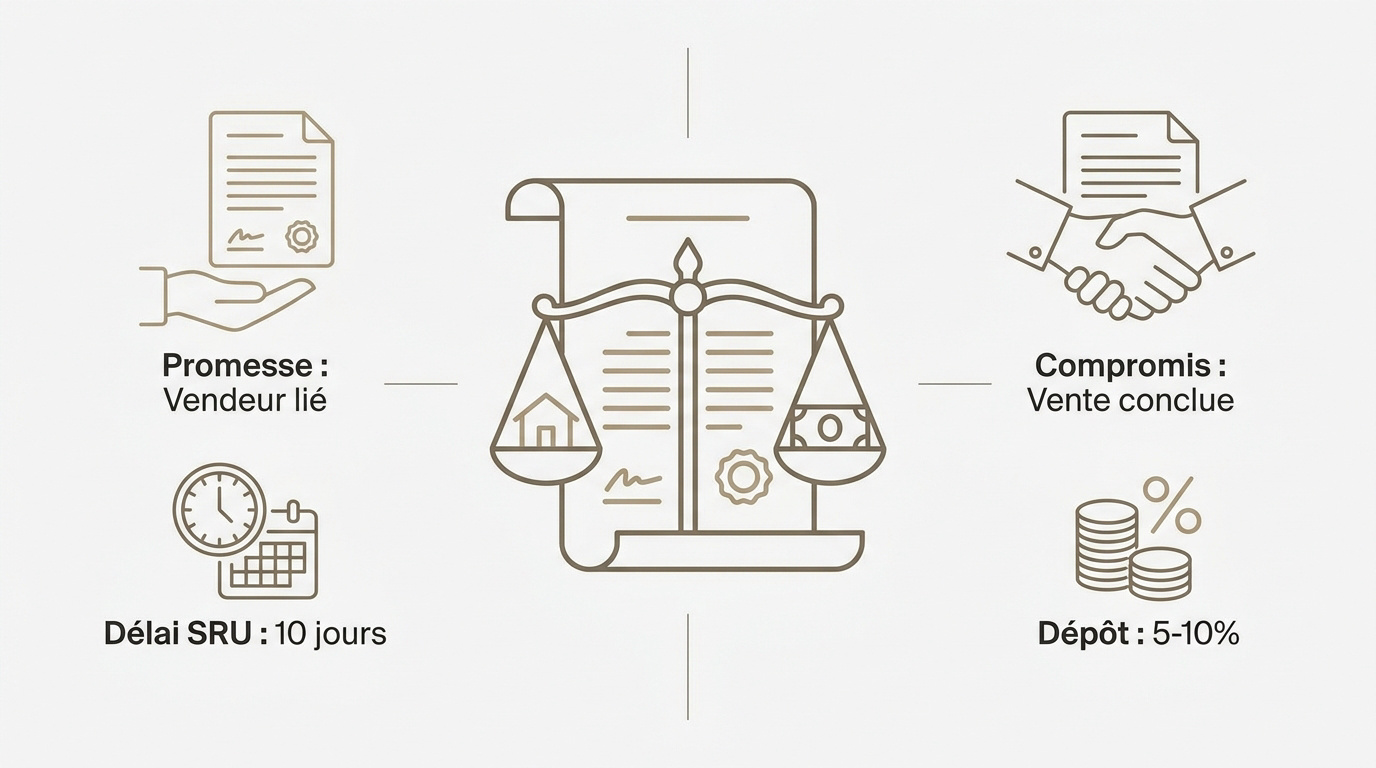
Le compromis de vente engage simultanément l’acheteur et le vendeur : les deux sont liés dès la signature. La promesse unilatérale n’oblige que le vendeur : l’acheteur dispose d’un délai pour lever son option ou y renoncer. Dans les deux cas, la loi accorde à l’acheteur dix jours calendaires pour se rétracter sans pénalité.
Avant d’entrer dans le vif du sujet, il faut comprendre que ces documents ne sont pas de simples formalités, mais le véritable moteur de votre projet.
La nature juridique de l’avant-contrat immobilier
L’avant-contrat est le pivot central entre votre offre et l’acte authentique définitif. Ce document cristallise précisément l’accord entre vous et le vendeur sur la chose et le prix.
Le Code civil encadre strictement cette étape. Selon l’article 1589 du Code civil, la promesse de vente vaut vente lorsqu’il y a consentement réciproque des deux parties sur la chose et sur le prix : principe que les praticiens du droit appliquent au compromis synallagmatique.
Ce que l’avant-contrat engage juridiquement
Dès la signature, le vendeur retire immédiatement son bien du marché. Vous vous obligez, en tant qu’acheteur, à respecter un calendrier précis. Tout manquement expose à des sanctions financières lourdes.
Les trois formes d’avant-contrat immobilier
L’offre d’achat reste une intention souvent révocable. La promesse unilatérale offre une option exclusive à l’acquéreur. Le compromis, lui, lie définitivement les deux signataires.
- Offre d’achat : engagement léger et souvent révocable.
- Promesse unilatérale : option exclusive pour l’acheteur, vendeur engagé.
- Compromis : engagement ferme et réciproque des deux parties.
Le compromis de vente : un engagement bilatéral et équilibré
Après avoir posé le cadre général, attardons-nous sur le compromis, cette « vente par anticipation » qui sécurise la majorité des transactions dans le Gard, un marché que notre guide pour acheter une maison dans le Gard détaille étape par étape.
Un contrat synallagmatique ferme
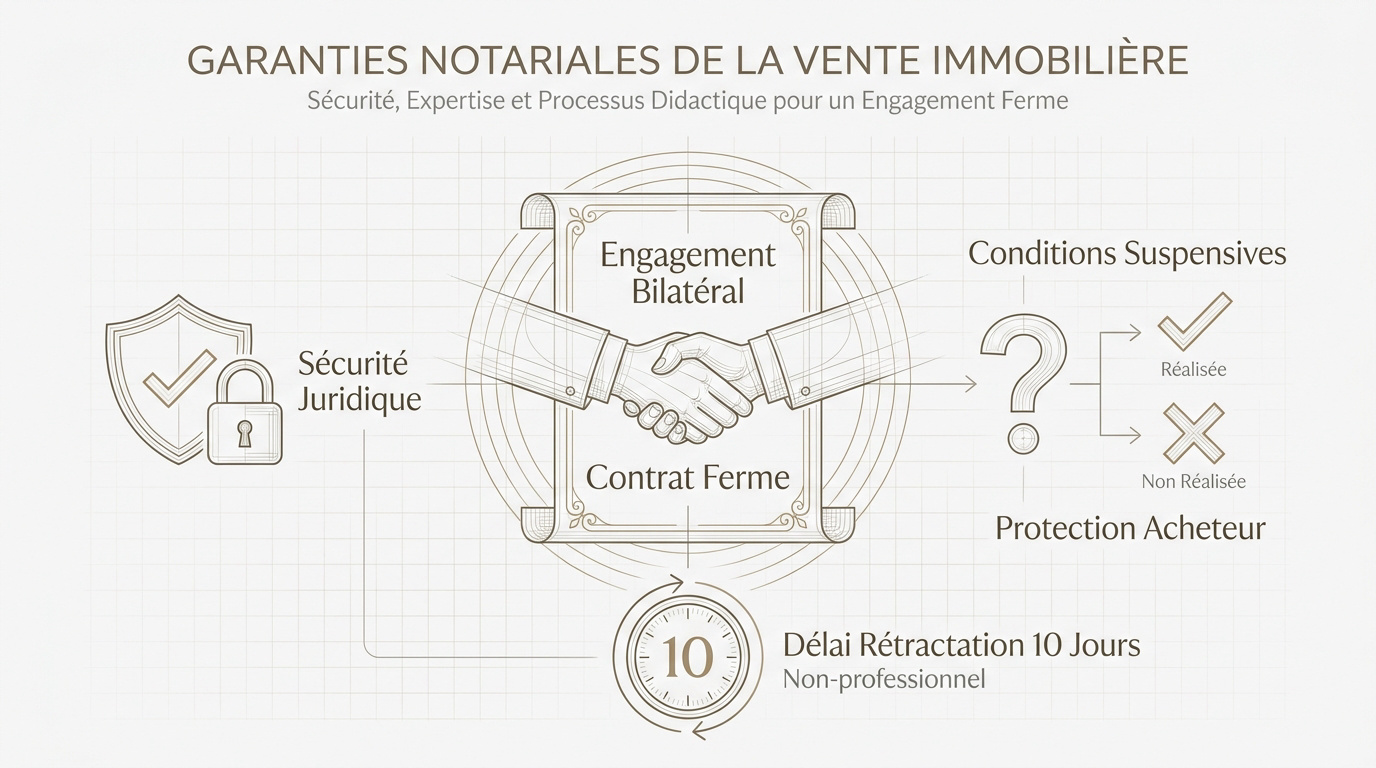
Dans un compromis, les parties disent « oui » en même temps. C’est un contrat symétrique par excellence. Personne ne peut se désister sans motif légal ou contractuel.
Les conditions suspensives protègent l’exécution du contrat. Citons l’obtention du prêt ou l’absence de servitudes. Voici les conditions suspensives usuelles à connaître impérativement.
Un acheteur ayant essuyé un refus bancaire récupère son dépôt. À l’inverse, le vendeur bénéficie d’une certitude de vente si les conditions se réalisent normalement.
Ce que les conditions suspensives protègent
La clause de financement est le bouclier principal. Si le crédit est refusé, le contrat s’éteint sans frais. C’est une protection d’ordre public pour l’acquéreur.
Ne confondez pas défaillance de condition et désistement volontaire. Changer d’avis n’est pas une condition suspensive. Dans ce cas, le dépôt de garantie est définitivement perdu.
Soyez précis dans la rédaction des clauses. Une formulation vague engendre souvent des litiges.
Le délai SRU : 10 jours pour se rétracter
La loi accorde dix jours pour changer d’avis. Ce délai court à compter du lendemain de la première présentation de la lettre recommandée. Il concerne uniquement l’acquéreur non professionnel d’un immeuble à usage d’habitation.
Le délai de rétractation légal pour l’acquéreur non professionnel est de 10 jours calendaires selon l’article L271-1 du Code de la Construction et de l’Habitation.
Attention, le décompte est précis. Une erreur d’un jour peut coûter très cher.
Que se passe-t-il si l’acheteur se désiste après le délai ?
Passé les dix jours, l’engagement devient définitif. Un retrait injustifié entraîne la perte du dépôt de garantie. Le vendeur peut en outre réclamer des dommages et intérêts supplémentaires, voire demander l’exécution forcée de la vente en justice.
J’ai vu un acheteur perdre 20 000 euros à J+15. Il pensait pouvoir annuler par simple courrier. La réalité juridique fut brutale pour ses économies.
Le compromis n’est pas une option gratuite. C’est un acte de vente dont l’exécution est différée.
La promesse unilatérale de vente : le vendeur seul est lié
Si le compromis est un mariage immédiat, la promesse unilatérale ressemble davantage à une réservation exclusive, offrant une souplesse différente.
Une asymétrie contractuelle assumée
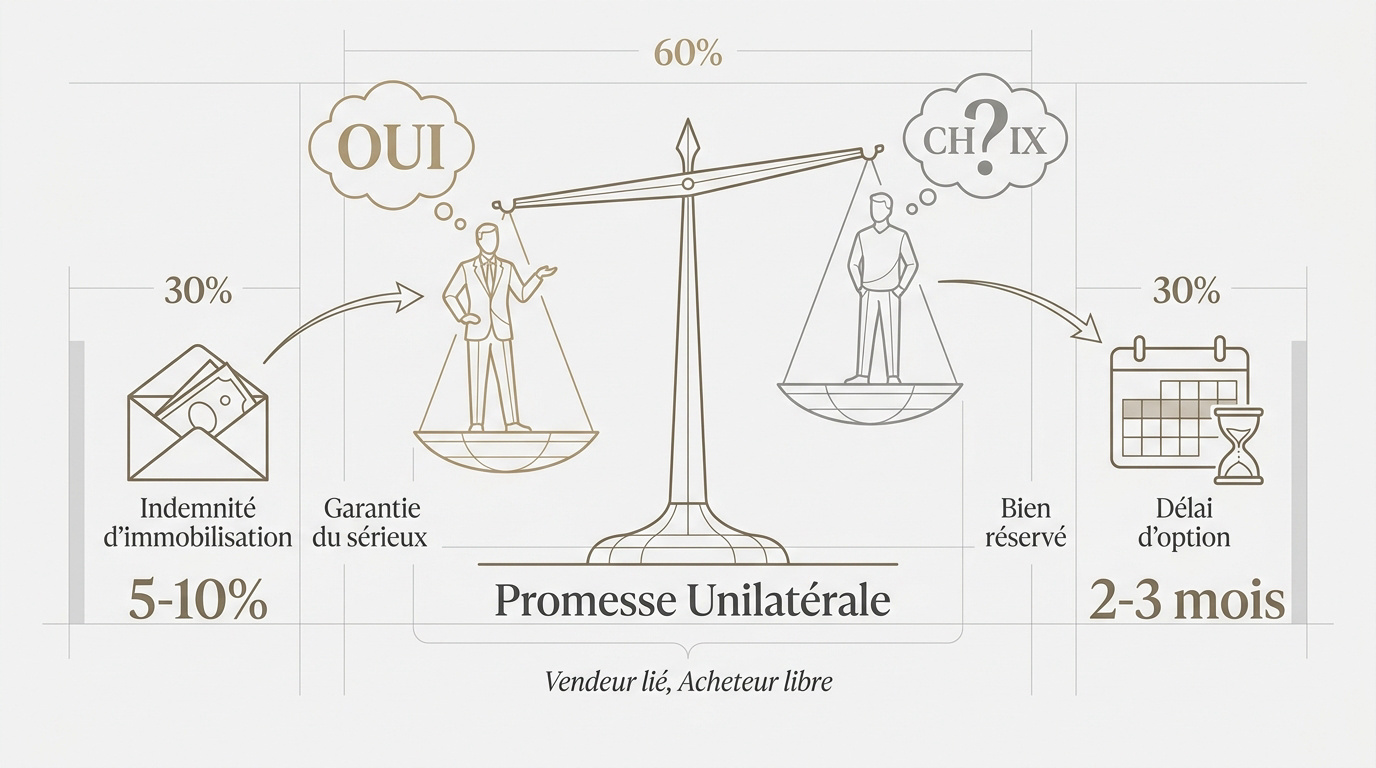
Ici, seul le propriétaire s’engage à vendre. L’acheteur dispose d’un droit d’option exclusif. Il est libre de conclure ou non la transaction.
Cette liberté a un prix nommé indemnité d’immobilisation. Elle dédommage le vendeur si l’option n’est pas levée. Voici le fonctionnement de la promesse unilatérale.
Si l’acheteur achète, l’indemnité devient un acompte versé en séquestre notarial du compromis. S’il renonce, le vendeur conserve la somme. C’est le prix de la sérénité pour le propriétaire.
L’indemnité d’immobilisation : pourquoi elle est quasi systématique
L’indemnité représente généralement 5 à 10 % du prix. Elle scelle le sérieux de la démarche de l’acquéreur. C’est une garantie financière pour le vendeur bloqué.
Un client fut surpris de perdre son chèque. Il avait simplement trouvé une autre maison. L’indemnité rémunère pourtant le temps de réservation accordé.
Sans cette somme, le vendeur prendrait trop de risques. Elle équilibre le contrat malgré son aspect unilatéral. C’est une règle de marché quasi systématique.
Délai d’option : jusqu’à quand l’acheteur peut-il décider ?
Le délai d’option dure souvent deux à trois mois. C’est le temps imparti pour lever l’option. Passé ce terme, la promesse devient caduque automatiquement.
Le vendeur ne peut pas solliciter d’autres acheteurs. Son bien est juridiquement « gelé » durant cette période définie.
La précision des dates est cruciale : Un retard d’une heure peut annuler la vente.
Compromis ou promesse : laquelle choisir selon votre situation ?
Le choix entre ces deux instruments ne doit rien au hasard ; il dépend de vos priorités stratégiques et de votre tolérance au risque.
Le verdict de l’expert pour chaque profil
Pour un acheteur serein, le compromis est idéal. Pour un vendeur pressé, il apporte une garantie ferme. Le choix se fait souvent sur la flexibilité souhaitée.
| Situation | Forme recommandée | Raison principale |
|---|---|---|
| Acheteur prudent | Compromis | Protection légale |
| Acheteur hésitant | Promesse | Liberté de retrait |
| Lotissement | Compromis | Usage imposé |
Mon conseil est simple : privilégiez la symétrie. Le compromis évite bien des malentendus sur l’engagement.
Pour l’acheteur : quand préférer le compromis ?
Choisissez le compromis si votre plan est arrêté. Les conditions suspensives y sont très protectrices et claires. Vous ne payez pas pour une option inutile.
La promesse coûte cher en cas de retrait. L’indemnité d’immobilisation est une perte sèche immédiate.
Dans le Gard, les notaires privilégient souvent cet acte pour son équité entre les deux parties.
Pour le vendeur : quand la promesse est-elle plus avantageuse ?
La promesse vous assure un dédommagement rapide. Si l’acheteur renonce, vous gardez l’indemnité sans procès. C’est une sécurité financière non négligeable.
Attention toutefois à l’immobilisation prolongée du bien. Un propriétaire du marché immobilier uzétien est resté bloqué trois mois inutilement. L’acheteur a finalement décliné l’option au dernier moment.
Évaluez votre besoin de certitude avant de choisir cet outil.
Lotissement et vente en bloc : une règle à connaître
En lotissement, l’aménageur impose souvent le compromis. C’est une question de gestion administrative et globale. Il refuse systématiquement les promesses unilatérales trop souples.
À Nîmes ou Alès, cette règle est courante. Les acquéreurs doivent s’aligner sur le modèle collectif du programme.
Avant de vous engager dans un tel programme, prenez le temps de évaluer le sérieux du constructeur ou de l’aménageur qui pilote l’opération.
Devant le notaire ou sous seing privé ?
Au-delà de la forme de l’acte, la question du rédacteur est cruciale pour la validité de votre engagement immobilier.
Ce que l’acte notarié garantit de plus
Le notaire confère une date certaine à l’acte. Il assure sa conservation pendant soixante-quinze ans minimum. C’est une sécurité contre la perte ou la falsification.
Les honoraires sont dérisoires face aux enjeux financiers. Comptez entre 150 et 300 euros pour cet acte. Voici pourquoi je recommande l’acte de vente notarié.
L’officier public conseille les deux parties équitablement. Il vérifie les diagnostics et l’urbanisme en amont. C’est le meilleur moyen d’éviter les vices cachés.
Les limites du compromis rédigé par une agence
Un acte sous seing privé est légal. Cependant, il manque souvent de précision juridique fine. Les agences utilisent parfois des modèles trop génériques.
Attention : une promesse de vente entre particuliers rédigée sous seing privé doit obligatoirement être enregistrée auprès des services fiscaux dans les dix jours suivant son acceptation (art. 1589-2 C. civ.), sous peine de nullité. Cette formalité est souvent oubliée.
J’ai vu une vente bloquée dix-huit mois. Le compromis d’agence contenait une clause très ambiguë. Le tribunal a dû trancher une dispute évitable.
Ne négligez pas la qualité de la rédaction. Une économie de 200 euros peut coûter une fortune. Confiez toujours vos signatures à un professionnel du droit.
Avant de signer un compromis de vente, vérifiez systématiquement les diagnostics et la surface loi Carrez et relisez chaque clause suspensive avant de parapher. Le notaire peut vous alerter sur toute clause déséquilibrée.
Tableau comparatif : compromis vs promesse en un coup d’œil
Pour synthétiser ces notions complexes, voici un récapitulatif factuel des différences majeures entre ces deux piliers du droit immobilier.
| Critère | Compromis de vente | Promesse unilatérale | Qui y gagne |
|---|---|---|---|
| Engagement | Synallagmatique (bilatéral) : les deux parties s’engagent. | Unilatéral : seul le vendeur s’engage fermement. | Vendeur (Compromis) / Acheteur (Promesse) |
| Dépôt/Indemnité | Dépôt de garantie (5 à 10 %). | Indemnité d’immobilisation (5 à 10 %). | Équivalent |
| Rétractation | 10 jours calendaires pour l’acheteur. | 10 jours calendaires pour l’acheteur. | Acheteur (Protection légale) |
| Durée | Fixée jusqu’à l’acte authentique. | Délai d’option (souvent 2 à 3 mois). | Acheteur (Flexibilité) |
| Forme | Sous seing privé ou notarié. | Acte notarié ou sous seing privé enregistré. | Vendeur (Sécurité du notaire) |
| Usage | Ventes entre particuliers, lotissements. | Investisseurs, acheteurs hésitants. | Selon le profil |
| Risque | Exécution forcée possible pour les deux. | Perte de l’indemnité pour l’acheteur. | Vendeur (Engagement ferme) |
Choisir entre ces deux actes n’est pas une simple formalité administrative, c’est définir le curseur de votre liberté juridique. Si vous achetez un terrain en lotissement dans le Gard, sachez que l’aménageur vous imposera presque systématiquement le compromis pour verrouiller la transaction. À l’inverse, si vous êtes un investisseur encore incertain sur le montage financier final, la promesse unilatérale reste votre meilleure alliée pour « réserver » le bien sans être menotté. Dans tous les cas, ne sous-estimez jamais la portée de votre signature : un avant-contrat mal rédigé sous seing privé peut transformer un projet de vie en un véritable imbroglio judiciaire.
Questions fréquentes
Choisir entre promesse de vente ou compromis définit votre degré d’engagement : la première offre une option exclusive à l’acheteur, tandis que le second lie fermement les deux parties. Pour sécuriser votre transaction, vérifiez vos clauses suspensives et signez devant notaire afin de protéger votre patrimoine.