Article mis à jour le 30 septembre 2026.
L’essentiel à retenir :
les conditions suspensives sécurisent votre acquisition en permettant une annulation sans frais si un événement incertain, comme l’obtention de votre crédit, ne se réalise pas. Pour être protectrices, ces clauses doivent définir précisément le taux et la durée du prêt. Elles concernent la très grande majorité des compromis, vous offrant un garde-fou juridique indispensable.
Aujourd’hui, les conditions suspensives du compromis de vente sécurisent la très grande majorité des transactions immobilières en France, offrant un filet de sécurité indispensable aux acquéreurs. Pourtant, une clause mal rédigée ou un délai ignoré peut transformer votre projet en un litige financier coûteux, vous exposant à la perte de votre dépôt de garantie.
Nous allons décrypter ensemble le fonctionnement des conditions suspensives compromis de vente afin de protéger votre patrimoine et de verrouiller juridiquement votre future acquisition.
Qu’est-ce qu’une condition suspensive et à quoi elle sert vraiment
Une condition suspensive du compromis de vente est une clause qui subordonne la réalisation de la vente à un événement futur incertain : obtention d’un prêt, absence de servitude, permis de construire, vente d’un autre bien. Elle est définie à l’article 1304 du Code civil. Si la condition se réalise, la vente se poursuit et se conclut par l’acte authentique chez notaire. Si elle défaille sans faute de l’acquéreur, le compromis est annulé et le séquestre restitué. Si la défaillance est imputable à l’acquéreur, ce dernier perd son séquestre (article 1304-3 du Code civil).
La distinction entre les mécanismes suspensifs et résolutoires constitue le socle juridique indispensable pour comprendre la portée de votre engagement contractuel.
Définition juridique et mécanique du contrat sous condition
L’obligation de vente ne naît qu’à la réalisation de l’événement prévu. C’est une sécurité vitale pour vous. Cette règle garantit que votre engagement reste théorique tant que les voyants ne sont pas au vert.
Il faut différencier condition suspensive et résolutoire. Dans le premier cas, le contrat attend l’événement. Dans le second, l’événement futur vient briser un contrat déjà actif. Cette nuance évite de lier les parties prématurément sans garanties solides sur le financement ou l’urbanisme.
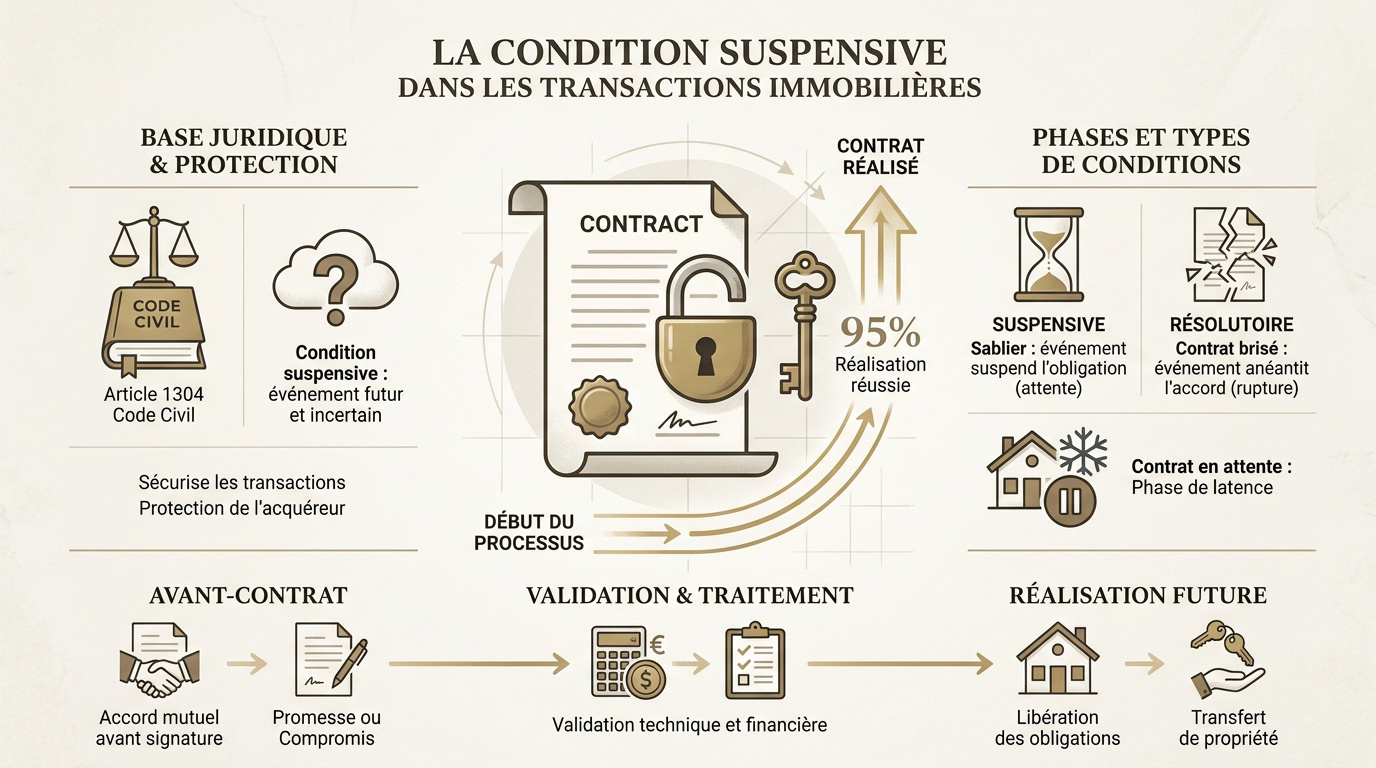
Le compromis crée une phase de latence nécessaire. Les parties sont liées mais le transfert de propriété reste gelé. C’est une période de vérification technique et financière. Ce gel juridique protège vos fonds en attendant les retours des banques ou de l’administration locale.
Le choix entre promesse et compromis influe peu sur ces clauses. Chaque acte doit intégrer ces garde-fous juridiques pour être valide. Vendeur et acheteur doivent valider chaque point avant la signature définitive pour éviter tout litige ultérieur.
Les 6 conditions suspensives les plus courantes en 2026
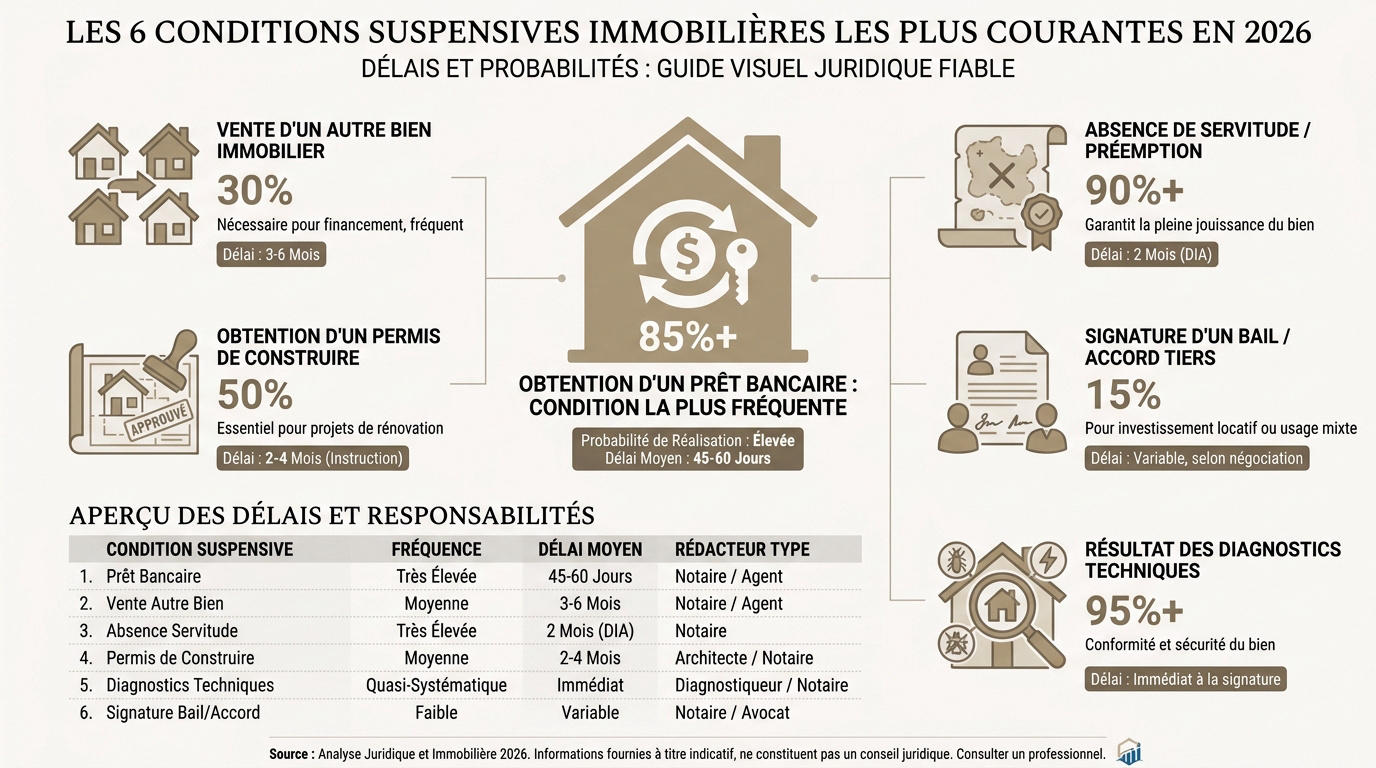
Au-delà de la théorie, la pratique notariale en 2026 s’articule autour de six clauses piliers qui verrouillent la sécurité des transactions.
L’obtention d’un prêt bancaire
La clause de financement est la reine des protections contractuelles. Elle est quasi systématique pour tout acquéreur qui finance son achat par emprunt : la loi rend son insertion obligatoire dans ce cas. Sans l’accord de la banque, vous pouvez vous retirer sans frais.
Cette protection est obligatoire pour les particuliers. L’article L.313-41 du Code de la consommation assure la protection légale des acquéreurs. C’est un bouclier indispensable contre le surendettement.
Nous détaillerons les aspects techniques dans la section suivante. Il convient de définir précisément le taux maximal et la durée du crédit. C’est souvent le point de friction majeur entre les parties.
La vente d’un autre bien immobilier
Le mécanisme de la vente en cascade, aussi appelée vente longue, est fréquent. Votre achat dépend alors directement du succès de votre propre vente. C’est un montage risqué pour le vendeur initial qui attend son argent.
Il faut impérativement stipuler un prix de vente minimum. L’acquéreur ne doit pas pouvoir bloquer le processus par gourmandise financière. Un prix conforme au marché doit être contractuellement fixé.
Ces dossiers exigent des délais longs. En général, six mois sont nécessaires pour synchroniser les deux actes authentiques. La patience devient alors votre meilleure stratégie immobilière.
Attention à la défaillance imputable. Un refus injustifié de baisser votre prix pour conclure votre vente peut vous coûter cher. La mauvaise foi est sanctionnée par les tribunaux.
L’absence de servitude ou de droit de préemption
Le notaire interroge systématiquement la mairie et le cadastre. Il vérifie qu’aucun projet public ne menace votre future propriété. Le droit de préemption urbain dure généralement deux mois.
Il faut aussi surveiller les servitudes de vue ou de passage. Elles peuvent réduire drastiquement la valeur d’une maison. Vous devez en être informé avant la signature de l’acte final.
Si la mairie décide de préempter, la vente est purement annulée. Vous récupérez alors vos fonds immédiatement. C’est une sécurité automatique prévue par la loi.
Cette clause est dite de pur droit. Elle figure dans quasiment tous les compromis notariés en France. Elle protège l’intégrité juridique de votre acquisition.
L’obtention d’un permis de construire ou d’urbanisme
Cette condition est indispensable pour l’achat d’un terrain à bâtir. Vous ne voulez pas vous retrouver avec un terrain inconstructible. Le délai d’instruction varie selon la zone géographique.
L’intervention des Architectes des Bâtiments de France peut ralentir le projet. En zone protégée, l’attente peut atteindre cinq mois. La clause doit anticiper ce délai administratif prolongé.
Vous avez l’obligation de déposer votre dossier rapidement. Tout retard volontaire ou injustifié constitue une faute contractuelle. La bonne foi est ici primordiale.
La non-obtention définitive du permis rend le contrat caduc. Votre projet s’arrête alors sans frais ni pénalités. C’est la sécurité minimale pour tout bâtisseur.
Le résultat favorable des diagnostics techniques
Le vendeur doit fournir un dossier de diagnostic technique complet. En 2026, le DPE et l’état amiante sont des éléments cruciaux. Les tarifs d’un DPE varient entre 100 et 250 euros ; un dossier de diagnostic technique complet se situe généralement entre 500 et 1 000 euros.
Une clause suspensive spécifique peut prévoir votre retrait en cas de détection de termites ou d’anomalie électrique grave ; hors clause, ces diagnostics sont informatifs et n’ouvrent pas, en eux-mêmes, de droit de rétractation au-delà du délai légal de dix jours. Votre sécurité prime sur la conclusion de la vente.
Les diagnostics immobiliers ne sont plus de simples formalités, ils déterminent désormais la viabilité économique de votre acquisition future.
Le mesurage Loi Carrez reste obligatoire pour les lots en copropriété. Une erreur de surface peut entraîner une baisse proportionnelle du prix. Soyez vigilants sur ces chiffres officiels.
La signature d’un bail ou un accord tiers spécifique
Cette clause est très utile pour les investisseurs locatifs. L’achat est alors lié à la signature d’un bail avec un locataire sérieux. Cela sécurise le rendement futur de votre placement.
Dans certains cas, l’accord d’un associé ou d’une assemblée est requis. La clause doit être rédigée avec une précision chirurgicale. Elle évite les blocages imprévus au dernier moment.
Voici les fréquences observées pour ces clauses :
- Clause d’obtention de prêt : quasi systématique dès qu’un acquéreur finance à crédit.
- Vente d’un bien préalable : fréquente chez les acheteurs revendeurs.
- Permis de construire : courante sur les ventes de terrains à bâtir.
| Clause | Fréquence | Délai moyen | Rédacteur type |
|---|---|---|---|
| Prêt | quasi systématique à crédit | 2 mois | Notaire |
| Vente bien | fréquente chez les revendeurs | 6 mois | Notaire / Agent |
| Urbanisme | quasi systématique en zone urbaine | 2 mois | Notaire |
| Permis | courante sur les terrains à bâtir | 5 mois | Notaire |
| Diagnostics | annexe obligatoire (art. L.271-4 CCH) | 1 mois | Agent / Notaire |
| Accord tiers | ponctuelle selon le bien | 3 mois | Notaire |
Toutes ces clauses sont négociables entre les parties. Vous avez le droit d’ajouter des conditions spécifiques à votre situation. Parlez-en à votre notaire avant de signer quoi que ce soit.
Chaque dossier est unique. Adaptez ces modèles à votre situation réelle.
La condition suspensive de prêt : le cœur du contrat
Puisque le financement reste le nerf de la guerre, il convient d’analyser les rouages de la clause de prêt.
Le délai standard de 45 à 60 jours
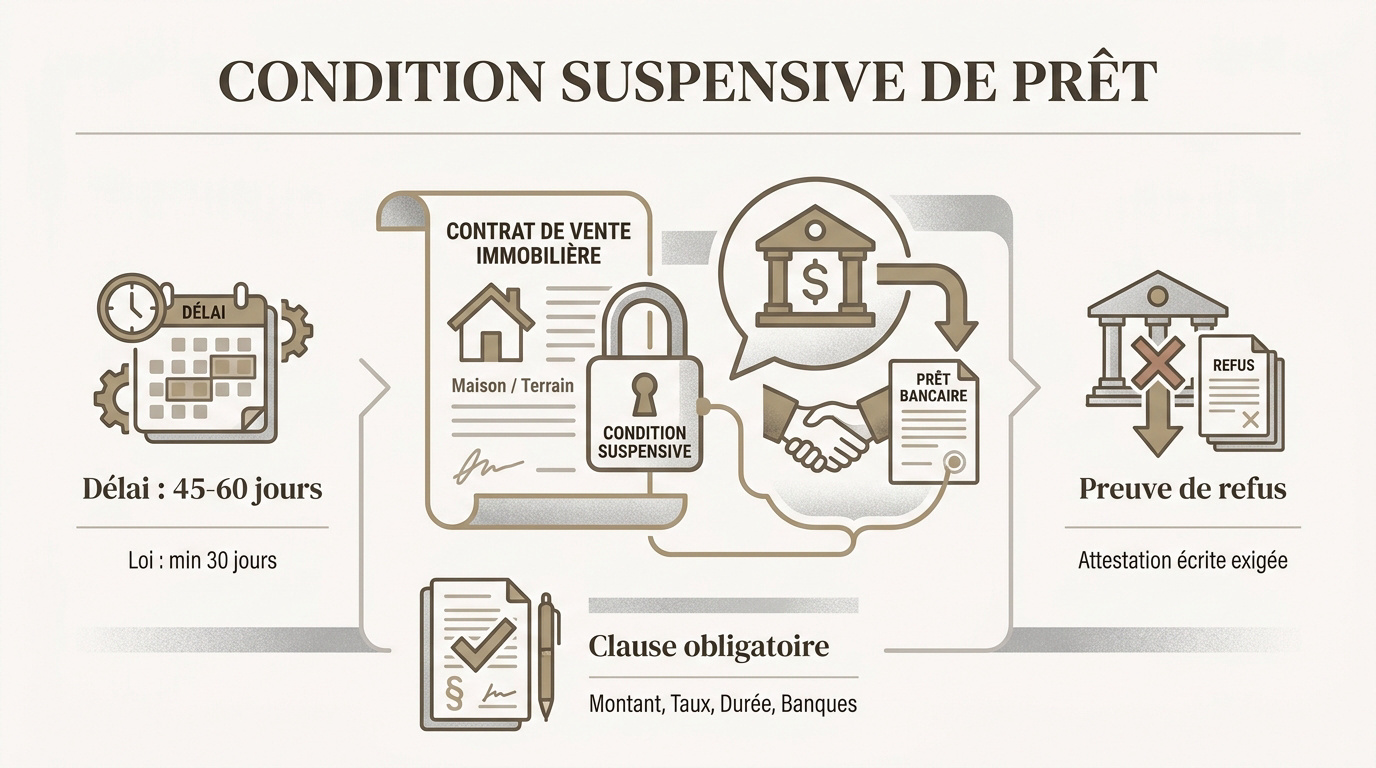
Le délai usuel est de 45 à 60 jours. C’est le temps nécessaire pour monter un dossier bancaire. Les banques sont souvent débordées en 2026.
La loi impose un minimum d’un mois. L’article L.313-41 du Code de la consommation encadre strictement cette période. Ne signez jamais pour un délai plus court.
Un avenant peut prolonger ce délai si nécessaire. L’accord écrit du vendeur est alors indispensable.
Anticipez vos démarches avant même la signature. Un dossier complet fait gagner des semaines précieuses.
Le contenu obligatoire de la clause
Trois éléments sont légalement requis : le montant, le taux maximum et la durée. La mention des établissements bancaires sollicités est fortement recommandée pour éviter tout litige sur votre diligence. Sans cela, la clause est juridiquement fragile.
Le taux maximum doit être réaliste. Si vous indiquez 2 % alors que le marché est à 4 %, le vendeur peut contester. Soyez précis et honnête.
Indiquez au moins deux établissements bancaires. Cela prouve votre réelle volonté d’obtenir le crédit.
La durée du prêt doit correspondre à vos capacités. Ne visez pas 25 ans si votre profil impose 20 ans.
La preuve du refus bancaire
En cas d’échec, seule l’attestation écrite compte. Un simple mail ne suffit pas devant un tribunal. Demandez un document officiel à votre conseiller.
Envoyez ce refus par lettre recommandée. Respectez scrupuleusement le délai inscrit au compromis. Chaque jour compte pour récupérer votre séquestre.
Le vendeur peut exiger plusieurs refus. Vérifiez bien cette exigence dans votre contrat initial.
Gardez toujours une trace de vos demandes. La transparence est votre meilleure alliée juridique.
Comment rédiger correctement une clause pour éviter la défaillance
Une rédaction approximative est un cadeau empoisonné que vous vous faites à vous-même ; voici comment blinder votre texte.
Précision rédactionnelle et risques juridiques
L’article 1304-3 du Code civil sanctionne l’empêchement volontaire : si vous empêchez volontairement la réalisation d’une condition, elle est alors réputée accomplie. Vous vous exposez à l’exécution forcée de la vente ou, plus fréquemment, à la mise en jeu de la clause pénale prévue au compromis.
Évitez absolument les termes flous comme un « taux raisonnable ». Préférez des chiffres nets et nommez vos banques. Cette clarté empêche toute interprétation malveillante de la part du vendeur.
J’ai vu des clauses de trois lignes tenir 20 ans en cassation, et des clauses de deux pages tomber en défaillance imputable. La précision compte, pas le volume.
Prenez le temps nécessaire pour relire chaque ligne. Un mot mal placé peut réellement changer votre destin financier. Votre notaire reste là pour vous guider efficacement.
Que se passe-t-il si la condition ne se réalise pas
Quand le couperet tombe et que l’événement attendu manque à l’appel, deux chemins juridiques radicalement opposés se dessinent.
Annulation caduque ou défaillance fautive
Si le refus est justifié, le contrat s’éteint faute de levée de la condition. Vous récupérez votre dépôt de garantie sans délai. C’est la fin normale d’une vente conditionnelle.
La situation change si vous êtes responsable. Un dossier déposé trop tard constitue une faute. Le vendeur garde alors votre argent.
- Remboursement intégral du séquestre
- Absence de pénalités contractuelles
- Caducité automatique de l’acte
Attention : la défaillance imputable est une sanction lourde. Vous perdez non seulement le bien, mais aussi 5 à 10 % du prix. Ne jouez jamais avec les dates limites.
Cas d’école : condition suspensive de vente d’un autre bien à Nîmes 2023
Pour illustrer ces dangers, revenons sur une affaire nîmoise marquante qui a failli ruiner un retraité imprudent.
Leçon tirée d’une transaction complexe dans le Gard
En 2023, un dossier à Nîmes a tourné au vinaigre. L’acheteur attendait de vendre sa maison à Uzès. Mais aucun prix plancher n’était fixé dans les conditions suspensives compromis de vente.
L’acheteur a refusé une offre pourtant correcte. Le vendeur nîmois a invoqué la mauvaise foi. La bataille juridique a duré huit longs mois devant les tribunaux.
Finalement, un accord amiable a partagé le séquestre. Le vendeur a reçu 8 000 euros d’indemnité. L’acheteur a perdu une somme considérable dans cette aventure.
Retenez bien cette leçon pour vos futurs contrats. Fixez toujours une limite de baisse de prix acceptable. La sécurité contractuelle n’a pas de prix pour votre patrimoine.
Prolonger une condition suspensive : quand et comment (par avenant)
Si le temps presse et que le délai est dépassé, la prolongation par avenant devient votre seule bouée de sauvetage légale.
La formalisation indispensable du nouveau calendrier
Un accord verbal ne vaut rien ici. Vous devez signer un avenant écrit et daté. Ce document prolonge officiellement la validité du compromis.
Justifiez votre demande par des faits réels. Un retard bancaire documenté est souvent accepté. Les vendeurs préfèrent souvent attendre que repartir à zéro.
Sans cet écrit, le contrat devient caduc à minuit. Le vendeur peut alors reprendre sa liberté immédiatement. Ne prenez jamais ce risque par simple politesse.
Je limite mon expertise aux ventes nationales classiques. Pour des cas complexes ou internationaux, consultez un spécialiste. Votre sécurité juridique en dépend.
FAQ : Questions fréquentes sur les conditions suspensives
Terminons par un tour d’horizon des interrogations les plus courantes qui agitent les futurs propriétaires.
En verrouillant le financement, l’urbanisme et les diagnostics, ces protections juridiques transforment votre engagement en un projet serein. Respectez scrupuleusement les délais pour que vos conditions suspensives compromis de vente vous permettent de concrétiser votre acquisition ou de vous désengager sans frais. Sécurisez dès aujourd’hui votre futur patrimoine grâce à une rédaction rigoureuse et diligente.