Article mis à jour le 28 septembre 2026
📌L’essentiel à retenir :
L’usage notarial d’environ 90 jours entre le compromis et l’acte authentique sécurise juridiquement votre transaction. Ce délai est indispensable pour purger le droit de préemption urbain de deux mois et valider votre prêt bancaire. Anticipez vos démarches de financement dès la signature du compromis pour éviter les retards liés aux dossiers incomplets ou à la saturation des études notariales.
Saviez-vous que le délai usuel entre la signature du compromis et l’acte authentique est d’environ 90 jours ? Ce temps, nécessaire pour purger les droits de préemption et finaliser les prêts, peut toutefois devenir une source d’angoisse si les démarches administratives s’embourbent. Vous risquez alors de voir votre projet immobilier décalé de plusieurs semaines faute d’anticipation.
Cet article détaille chaque étape du compromis de vente délai et vous livre les clés pour sécuriser votre calendrier contractuel. Nous analysons ensemble les leviers permettant de fluidifier votre transaction, particulièrement dans le contexte spécifique du marché gardois.
Le délai standard : 3 mois entre compromis et acte notarié
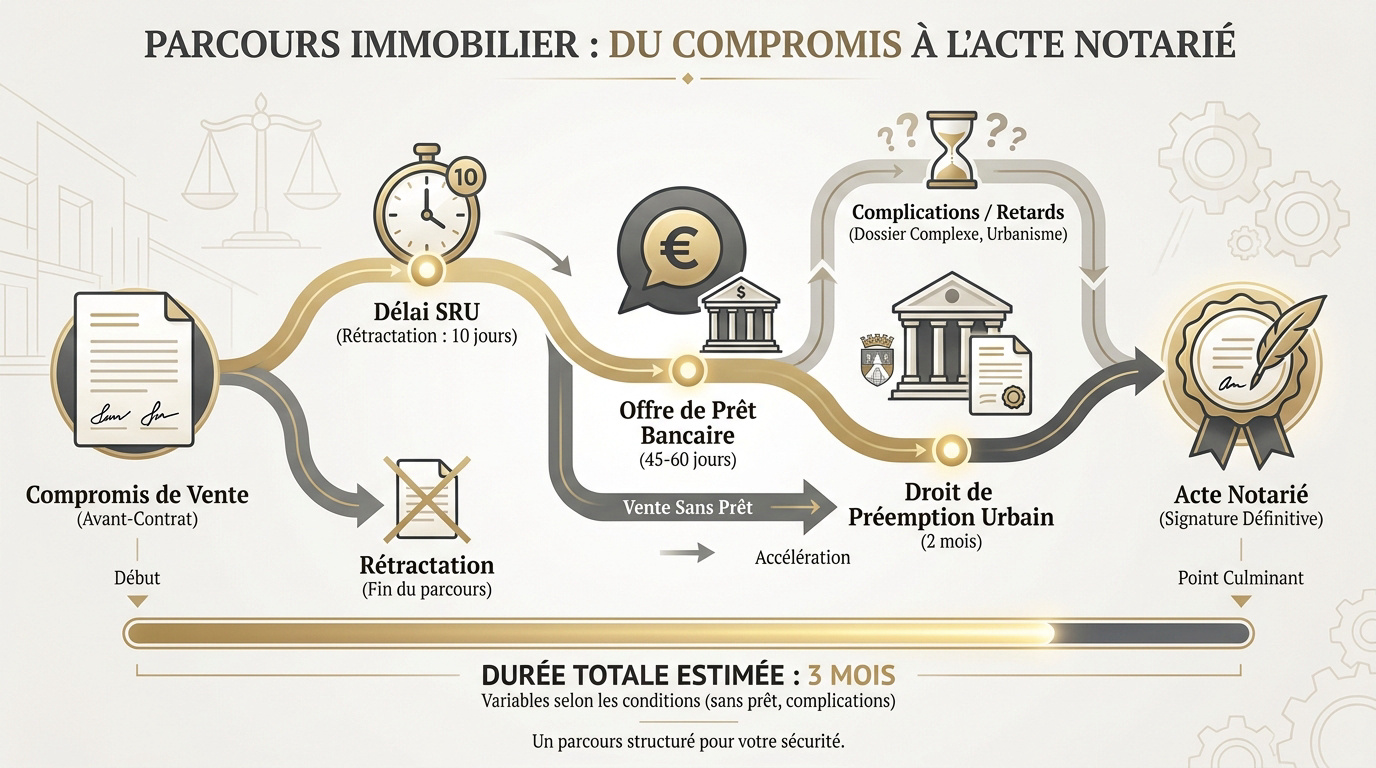
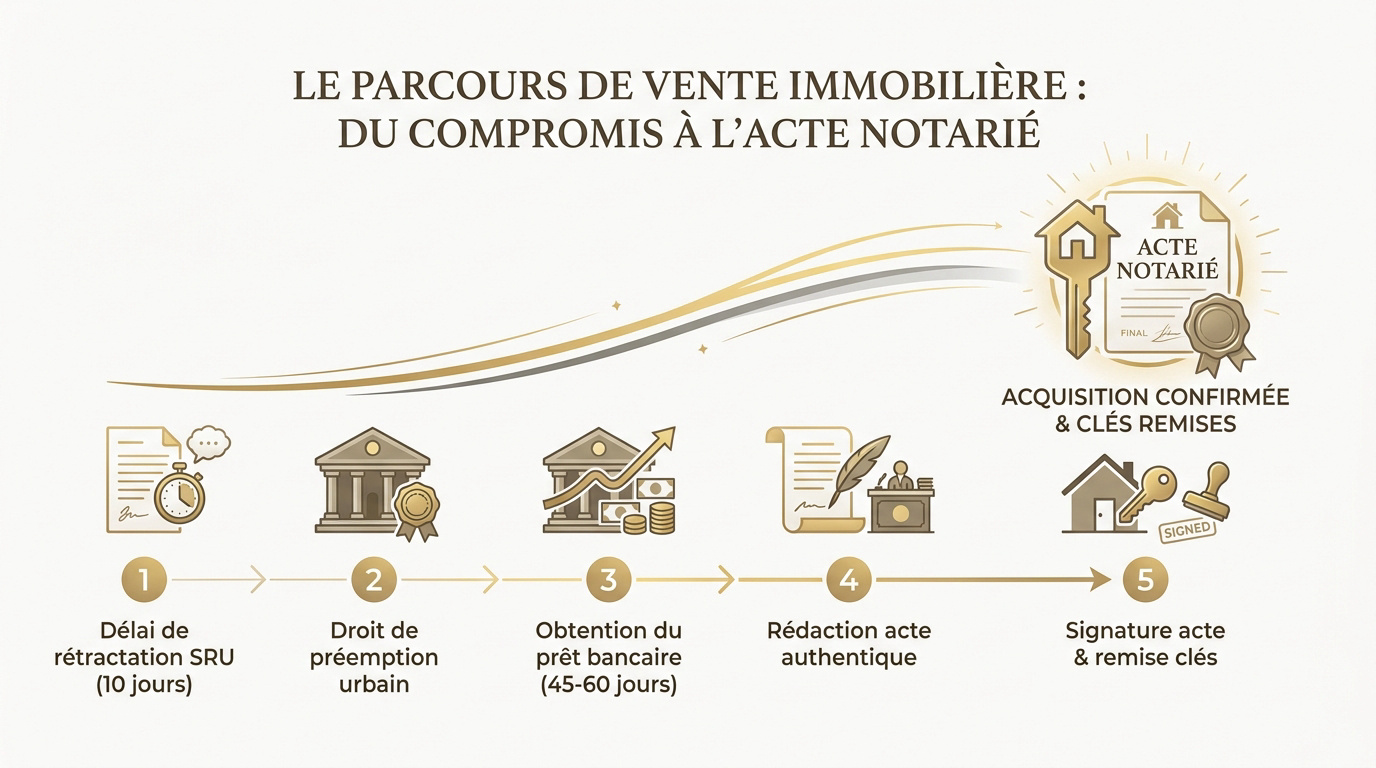
Entre la signature du compromis de vente et celle de l’acte notarié définitif, il s’écoule en moyenne trois mois, soit 60 à 90 jours. Aucun délai légal maximum ne s’impose. Cette durée standard s’est fixée en pratique pour permettre le déroulement de trois procédures obligatoires : le délai de rétractation de 10 jours (article L271-1 du Code de la construction et de l’habitation), la purge du droit de préemption urbain en mairie (2 mois) et l’obtention du prêt bancaire (45 à 60 jours). Le minimum observé descend à 6 semaines si l’acquéreur paie comptant.
La durée du compromis de vente obéit à la même mécanique que celle d’une promesse de vente unilatérale, l’écart tenant surtout au régime d’indemnité d’immobilisation. Dans les deux cas, le calendrier vise le même point d’arrivée : la signature de l’acte authentique chez le notaire.
Ce cadre temporel classique permet de sécuriser votre calendrier contractuel avant la remise finale des clés.
Comprendre la norme des 90 jours en immobilier
Cette durée repose sur trois piliers indépendants : le délai SRU du Code de la construction et de l’habitation, la purge d’urbanisme en mairie et l’instruction du financement bancaire. L’articulation entre ces trois procédures garantit une mutation de propriété juridiquement inattaquable pour les deux parties, comme le rappelle la doctrine notariale.
Toutefois, des variations existent. La fourchette exacte dépend du profil : sans prêt bancaire, le calendrier raccourcit dès lors que la purge du droit de préemption reste plus courte que les deux mois plafonds. À l’inverse, des complications administratives poussent parfois le curseur à quatre voire cinq mois dans certains secteurs.
D’après la fiche promesse et compromis de vente, la condition suspensive d’obtention du prêt est généralement fixée entre 45 et 60 jours, et l’ensemble du calendrier contractuel s’aligne sur cet ordre de grandeur.
La chronologie détaillée entre compromis et acte notarié (5 étapes)
La chronologie du compromis de vente délai comprend une phase amont, entre l’offre d’achat et la signature du compromis, puis cinq étapes internes que le notaire pilote en parallèle, chacune répondant à des impératifs juridiques précis.
Étape 0, Le délai entre offre d’achat et compromis de vente (1 à 3 semaines)
En amont du calendrier notarial, il s’écoule généralement une à trois semaines entre l’offre d’achat acceptée et la signature du compromis. Cette phase préparatoire permet au vendeur de rassembler les diagnostics obligatoires (DPE, amiante, plomb, ERP, mesurage Carrez) et à l’acquéreur de vérifier la conformité du bien.
L’offre d’achat n’engage juridiquement que si elle est acceptée par écrit dans les conditions prévues. Une fois cette étape franchie, le notaire dispose du dossier pour rédiger le projet de compromis.
Étape 1, Délai de rétractation SRU de 10 jours (acquéreur non professionnel)
Le décompte démarre officiellement le lendemain de la notification du compromis. Seul l’acquéreur non professionnel dispose de ce droit de retrait. Le vendeur, lui, reste fermement engagé dès la signature.
L’exercice de ce droit ne génère aucune pénalité financière. C’est un bouclier juridique puissant pour le particulier. En revanche, les acheteurs professionnels en sont systématiquement exclus par la loi.
Il s’agit d’un délai incompressible de 10 jours pour réfléchir. Si vous renoncez, l’acompte est restitué sous 21 jours. Cette protection est d’ordre public.
Étape 2, Transmission du dossier au notaire et purge du droit de préemption urbain
Le notaire, mandaté par le vendeur, adresse la Déclaration d’Intention d’Aliéner à la mairie. La municipalité dispose alors de deux mois pour se prononcer. Son silence vaut renonciation à l’achat prioritaire du bien.
Cette phase administrative représente souvent le segment le plus long. Elle progresse simultanément avec vos démarches de financement bancaire. C’est le véritable verrou temporel de votre transaction.
Si la commune décide de préempter, la mairie se substitue à l’acquéreur, en principe au prix indiqué dans la DIA. Elle peut aussi proposer un prix inférieur au titre de l’article L. 213-4 du Code de l’urbanisme, ce qui ouvre au vendeur trois issues : accepter, maintenir son prix (avec fixation judiciaire éventuelle) ou renoncer à vendre. La procédure demeure strictement encadrée par le Code de l’urbanisme.
Étape 3, Obtention du prêt bancaire (45 à 60 jours)
Vous devez solliciter les établissements bancaires sans attendre. Un dossier complet évite les allers-retours inutiles et les retards. Les délais réels de traitement dépassent fréquemment le minimum légal.
L’enjeu réside dans l’anticipation des démarches de financement pour sécuriser la vente. Négocier 60 jours dans le compromis est une prudence élémentaire face à l’inertie bancaire.
Une fois l’offre émise, un délai de réflexion de 10 jours calendaires s’impose au titre de l’article L. 313-34 du Code de la consommation. Vous ne pouvez accepter l’offre qu’à partir du 11ᵉ jour. Cette règle protège l’emprunteur contre toute décision précipitée.
Étape 4, Rédaction de l’acte authentique et convocation des parties
Le notaire rassemble toutes les pièces après la purge des droits. Il examine minutieusement l’état hypothécaire pour garantir un bien libre. Cette instruction dure en pratique deux à trois semaines.
L’étude établit ensuite le décompte financier définitif pour l’acquéreur. Les fonds doivent impérativement transiter par le compte du notaire. Le rendez-vous de signature est alors fixé officiellement.
Les titres de propriété et les diagnostics techniques sont vérifiés. Aucune zone d’ombre ne doit subsister avant le transfert. La sécurité juridique de votre patrimoine en dépend directement.
Étape 5, Signature de l’acte + remise des clés + inscription au fichier immobilier
L’acte est lu intégralement en présence des parties concernées. La signature, électronique ou manuscrite, valide l’accord final. La propriété et les risques vous sont immédiatement transférés.
Le vendeur vous remet les clés et les documents. Il percevra son prix après un court délai de traitement. Vous voilà officiellement propriétaire de votre nouveau logement.
Le notaire publie enfin l’acte auprès du service foncier. Cette publicité foncière rend votre acquisition opposable aux tiers. C’est le point final administratif de votre projet immobilier.
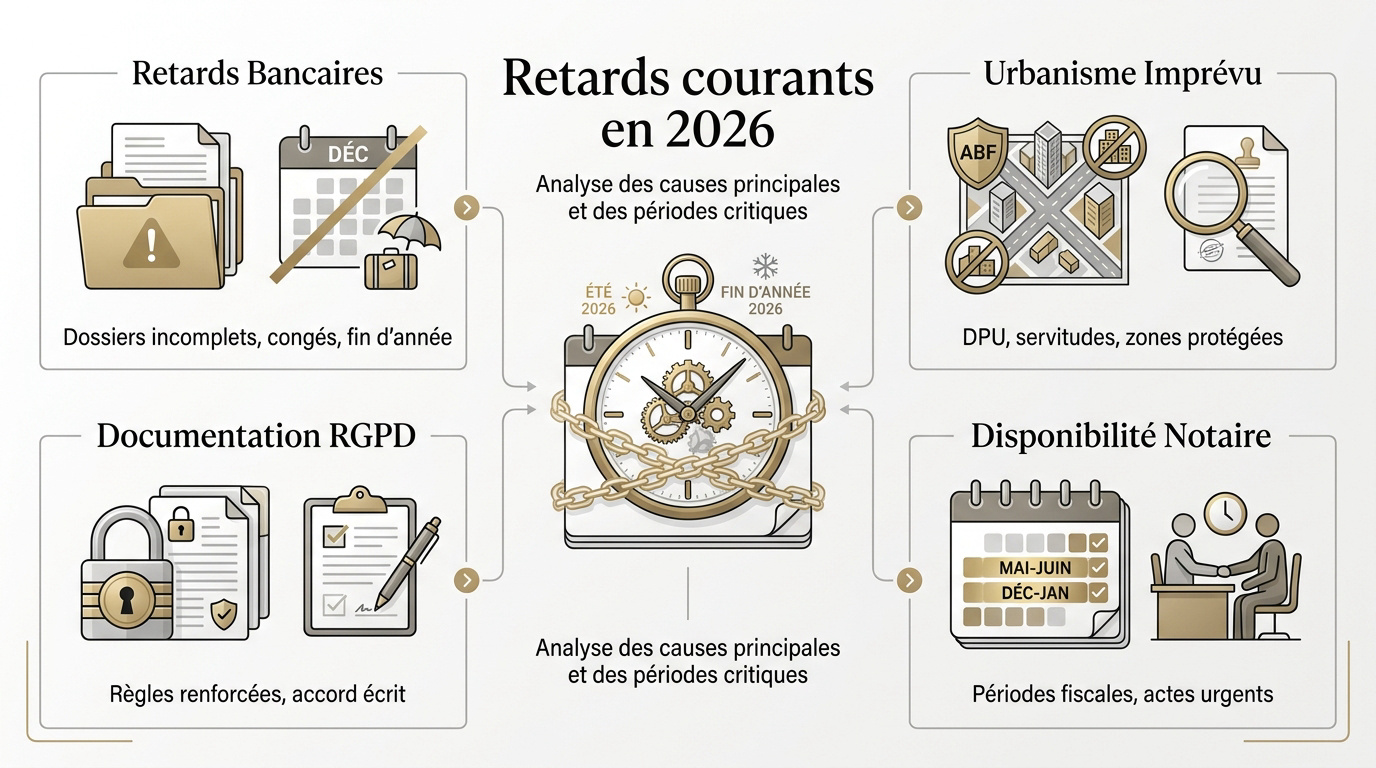
Les 4 causes de retard courantes en 2026
Malgré une organisation rigoureuse, plusieurs facteurs peuvent gripper la machine et décaler la signature finale de plusieurs semaines.
Retards bancaires (dossier incomplet, congés d’été, blocage fin d’année)
La saisonnalité impacte fortement le traitement des prêts. L’été et la période de Noël sont souvent des zones de tension. Les effectifs réduits allongent les délais d’instruction.
Un document manquant peut stopper net le processus. Chaque aller-retour avec la banque coûte cher. La réactivité de l’emprunteur est ici primordiale.
Voici les points de vigilance majeurs constatés sur le terrain :
- Périodes de saturation bancaire (été, fin d’année).
- Impact des dossiers incomplets sur le délai de traitement.
- Délais observés en haute saison pouvant atteindre 60 jours.
Purge d’urbanisme non anticipée (DPU, servitudes, zones ABF)
Attendre la fin du délai SRU est une erreur. La DIA doit partir immédiatement. Dans le Gard, les zones protégées sont nombreuses.
Les Architectes des Bâtiments de France ont un droit de regard. Leur avis peut prendre du temps. Cela concerne Nîmes et Uzès particulièrement.
La découverte d’une servitude peut bloquer la vente. Des vérifications cadastrales poussées deviennent alors nécessaires. Le calendrier s’en trouve lourdement impacté.
Vigilance sur la protection des données et le formalisme documentaire
Le RGPD encadre chaque échange de pièces entre le notaire, l’acquéreur, le vendeur, la banque, le syndic et les assureurs. Les études imposent désormais des circuits sécurisés et des accords explicites pour la transmission des documents sensibles.
Ce formalisme peut sensiblement rallonger la constitution du dossier final, en particulier pour les biens en indivision ou en copropriété, où le nombre d’interlocuteurs se multiplie. Le calendrier contractuel doit anticiper cette réalité.
La CNIL n’impose pas de délai supplémentaire chiffré, mais le respect de ces procédures reste un facteur observé de ralentissement des dossiers les plus complexes.
Disponibilité notariale de fin d’année et pics de signature
Les études saturent traditionnellement en décembre et janvier, période de clôture d’exercice et d’accélération des signatures reportées en fin d’année. Trouver un créneau devient un défi logistique dans certains offices, en particulier urbains.
Les notaires priorisent alors les dossiers complets. Une étude urbaine à Nîmes ou à Uzès sera plus rapidement débordée qu’une étude rurale.
Anticiper le rendez-vous dès la signature du compromis reste la meilleure protection. Il vaut mieux ne pas attendre le dernier moment pour caler la date, et une flexibilité horaire à la marge peut réduire sensiblement l’attente.
Focus Gard : les temps réels observés chez les notaires du département en 2026
Dans le Gard, les spécificités locales et le patrimoine historique imposent un rythme particulier aux transactions immobilières.
Particularités nîmoises et uzétiennes sur les délais
| Commune | Délai DPU standard | Zone ABF | Observation 2026 |
|---|---|---|---|
| Nîmes | 2 mois | Oui (Vieux Nîmes) | Vigilance Maison Carrée |
| Uzès | 2 mois | Oui (Duché) | Instruction stricte |
| Alès | 2 mois | Ponctuelle (monuments historiques) | Délai standard respecté |
| Bagnols-sur-Cèze | 2 mois | Ponctuelle | Fluidité administrative |
| Le Grau-du-Roi | 2 mois | Non à l’échelle communale (vérification à l’adresse) | Saturation estivale |
Le littoral gardois ralentit souvent en période estivale. Les études du Grau-du-Roi absorbent alors une part importante d’actes liés aux locations saisonnières, et le traitement des ventes de logements passe parfois au second plan durant l’été.
Les zones ABF du Vieux Nîmes imposent une rigueur absolue. Vous devez compter systématiquement deux mois pleins pour les retours d’urbanisme. Uzès suit exactement la même tendance patrimoniale exigeante.
Cas d’école : vente Nîmes 2023 raccourcie de 3 mois à 6 semaines
Il arrive parfois que l’alignement des planètes permette de diviser le temps d’attente par deux, comme je l’ai observé récemment.
Le récit d’une transaction express en centre-ville
En 2023, j’ai suivi une vente à Nîmes. L’acheteur payait comptant, sans prêt bancaire. Le vendeur avait déjà réuni tous les diagnostics obligatoires. Cette anticipation a supprimé d’emblée la lourdeur des dossiers de financement classiques.
La DIA a été envoyée dès le lendemain. La mairie a répondu en un temps record. Le notaire a pu fixer la signature rapidement. L’efficacité des services d’urbanisme gardois a ici parfaitement complété la réactivité des parties.
Résultat : six semaines entre les deux signatures. C’est la preuve qu’une préparation rigoureuse paye. L’absence de crédit change radicalement la donne. Vous gagnez un temps précieux en évitant les délais bancaires habituels.
Non-respect de la date butoir du compromis de vente : prolongation, mise en demeure, caducité
Le non-respect de la date butoir du compromis de vente ouvre plusieurs issues pour sortir de l’impasse.
Les recours juridiques en cas de dépassement
L’avenant de prolongation reste la solution amiable. Les deux parties signent un nouveau calendrier. Cela évite les procédures lourdes et coûteuses.
Une prolongation du délai pour la condition suspensive de prêt peut être demandée au vendeur avec son accord écrit.
La mise en demeure devient nécessaire en cas de blocage. Elle somme l’autre partie de s’exécuter. C’est une étape préalable au contentieux.
La caducité peut être constatée si les conditions échouent. Le sort du séquestre dépend de la responsabilité de chacun. Un juge tranche parfois les litiges complexes.
Comment raccourcir légalement le délai
Gagner du temps est possible en adoptant quelques réflexes stratégiques dès la mise en vente du bien.
Optimiser son dossier pour une vente rapide
Supprimez les conditions suspensives inutiles si votre situation le permet. Anticipez la collecte des documents de copropriété visés à l’article L. 721-2 du Code de la construction et de l’habitation : règlement de copropriété, état descriptif de division, procès-verbaux des assemblées générales des trois dernières années, fiche synthétique, carnet d’entretien et, le cas échéant, diagnostic technique global. Un dossier complet séduit les notaires réactifs.
Choisissez une étude notariale en zone rurale gardoise, par exemple vers Le Vigan ou Pont-Saint-Esprit. Elles s’avèrent en pratique moins engorgées que celles de Nîmes. La proximité favorise la communication directe. La chambre des notaires du Gard centralise l’annuaire officiel des études du département.
Pour accélérer votre transaction, voici les leviers concrets à activer immédiatement :
- Paiement comptant
- Envoi immédiat de la DIA
- Choix d’un notaire disponible, ou compromis sous seing privé
- Pré-constitution du dossier technique
FAQ
Voici les réponses aux questions les plus fréquentes sur les délais de vente immobilière.
Maîtriser le compromis de vente délai de 90 jours exige d’anticiper le financement et les purges administratives. Préparez vos documents en amont pour sécuriser votre transaction et éviter tout recours juridique. Votre rigueur transforme l’attente en une transition sereine vers votre future propriété. La préparation est le moteur d’une signature réussie.