Mis à jour le 31 août 2026.
L’essentiel à retenir :
le régime micro-foncier simplifie votre fiscalité grâce à un abattement forfaitaire de 30 % sur vos loyers nus, à condition que vos revenus bruts n’excèdent pas 15 000 € par an. Ce choix est optimal si vos charges réelles sont faibles, vous évitant ainsi toute lourdeur comptable. Notez qu’en cas de travaux importants, le passage au régime réel devient souvent plus rentable.
Le régime micro-foncier permet justement de bénéficier d’un abattement forfaitaire de 30 % sur vos loyers bruts, à condition que ces derniers ne dépassent pas 15 000 € par an.
Pourtant, cette simplicité apparente peut devenir un piège financier si vos charges réelles, comme des travaux ou des intérêts d’emprunt, excèdent ce forfait. Nous allons décortiquer ensemble les règles de calcul, les critères d’éligibilité et l’impact des impôts sur les revenus fonciers pour vous aider à choisir l’option fiscale la plus rentable pour votre patrimoine.
Qu’est-ce que le régime micro-foncier ?
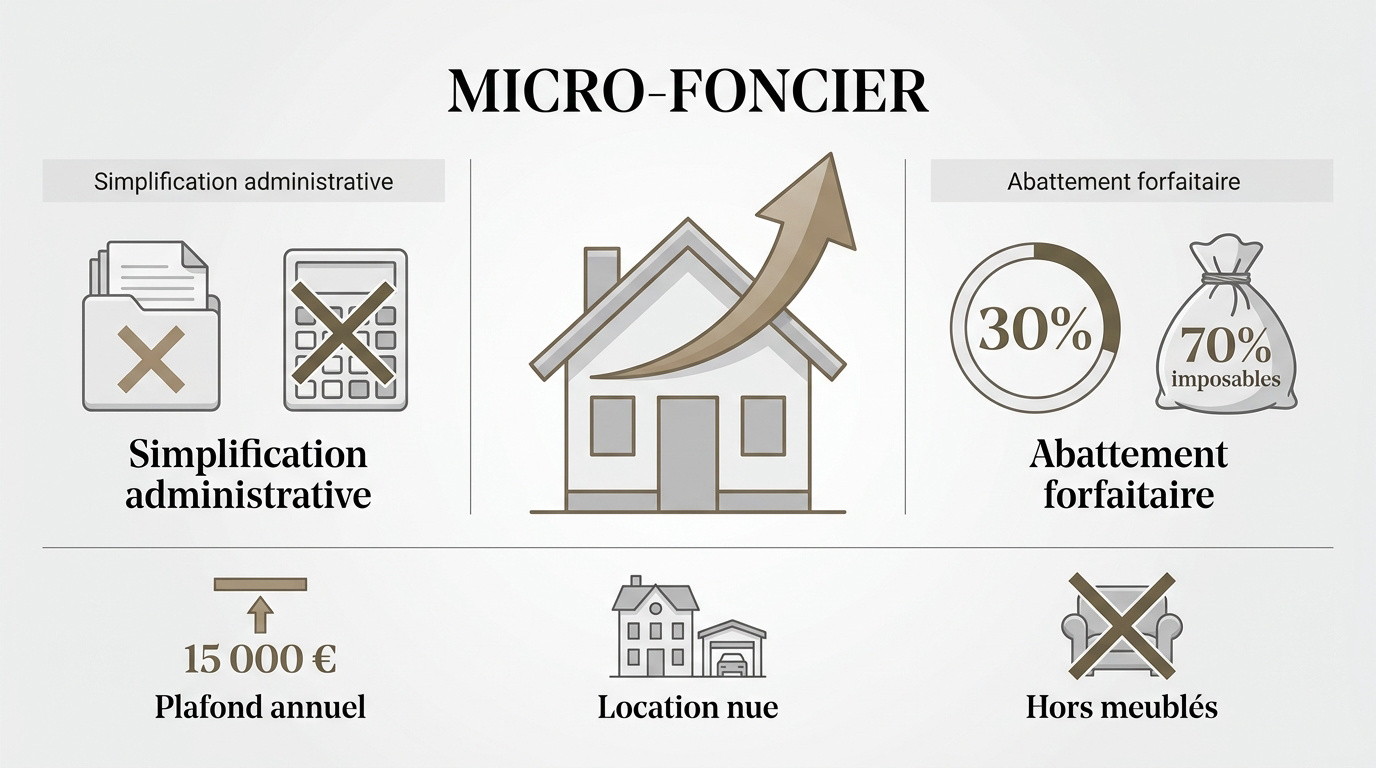
Le régime micro-foncier s’applique aux bailleurs percevant moins de 15 000 euros de loyers bruts annuels hors SCPI. Il permet de déduire automatiquement 30 % des loyers à titre de charges sans justificatif, ce qui soumet 70 % des revenus à l’impôt sur le revenu et aux prélèvements sociaux de 17,2 %. Aucune autre déduction n’est possible.
La simplicité administrative reste l’argument majeur pour les petits bailleurs cherchant à éviter la complexité comptable du régime réel, même si d’autres obligations, comme le DPE locatif, restent à anticiper.
Fonctionnement et principes de l’abattement forfaitaire
L’État a conçu ce dispositif comme un outil de simplification radicale pour vous, propriétaires. Il vous évite de stocker scrupuleusement chaque justificatif de dépense.
Ce régime concerne exclusivement la location nue, comme vos appartements ou garages. En revanche, il exclut les meublés et les parts de SCPI détenues seules.
L’abattement de 30 % sur vos revenus fonciers couvre forfaitairement toutes vos charges. Selon le CGI art. 32, ce mécanisme s’arrête dès 15 000 € de revenus bruts.
Qui peut opter pour le micro-foncier ?
Si le mécanisme semble attractif, son accès est strictement encadré par des critères de revenus et de nature de bien.
Les trois conditions cumulatives d’éligibilité
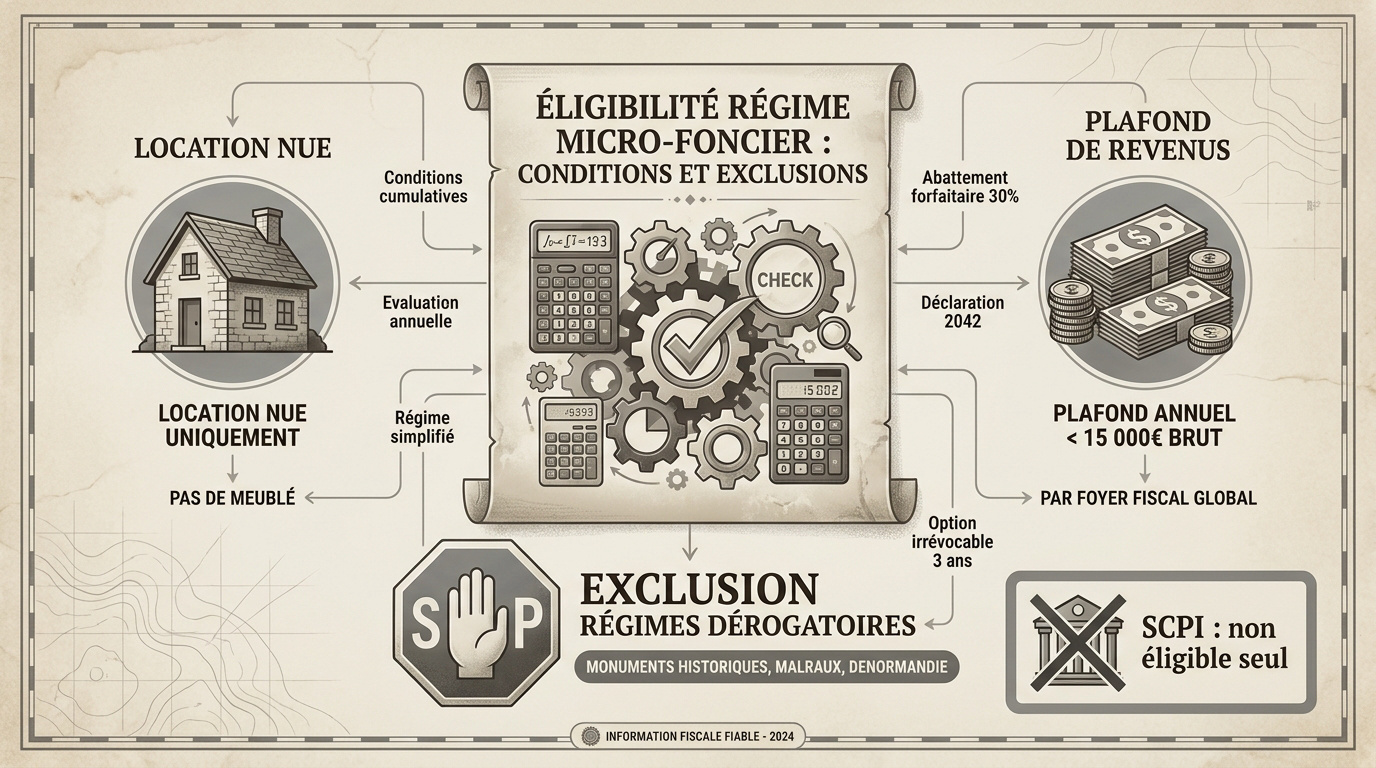
Pour bénéficier de ce régime simplifié, vos revenus fonciers bruts annuels ne doivent pas dépasser 15 000 €. Votre location doit être nue. Enfin, vous ne devez pas utiliser de régimes fiscaux dérogatoires.
Voici les critères précis à respecter :
- Plafond de 15 000 € brut par an.
- Exclusion des monuments historiques.
- Exclusion des dispositifs type Malraux ou Denormandie.
Ce seuil de 15 000 € s’apprécie au niveau de votre foyer fiscal global. Peu importe que vous possédiez un ou plusieurs biens. C’est le cumul total des loyers bruts encaissés qui détermine votre éligibilité.
Ces conditions sont identiques à celles du micro-foncier 2024 : aucune modification législative n’a modifié les seuils depuis cette date.
Micro-foncier et SCPI : le piège à éviter
Abordons maintenant le cas spécifique des SCPI. Si vous détenez uniquement des parts de « pierre-papier », le régime micro-foncier vous est interdit d’office. C’est une règle fiscale souvent méconnue des épargnants.
Dans cette situation, la déclaration 2044 devient obligatoire. C’est une erreur fréquente qui peut entraîner un redressement fiscal évitable. Soyez donc vigilant lors de votre prochaine campagne déclarative sur impots.gouv.fr.
Il existe toutefois une nuance importante. Si vous possédez également un appartement loué nu en direct, vos revenus de SCPI peuvent alors intégrer le régime simplifié. La détention d’un bien physique « débloque » l’accès au micro-foncier.
Un investisseur détenant 10 000 € de parts SCPI sans bien immobilier en propre doit impérativement utiliser le formulaire 2044.
Prenons un cas concret que j’ai analysé récemment. Un contribuable perçoit 10 000 € de revenus annuels via une SCPI, sans aucun autre bien immobilier. Il pourrait penser que, sous le seuil des 15 000 €, l’abattement de 30 % s’applique.
Mais en réalité, la translucidité fiscale impose ici le régime réel. Pourquoi ? Parce que le fisc considère que la détention de parts sociales ne justifie pas la simplification administrative du micro-foncier sans support immobilier direct.
Sans bien en propre, vous devez donc détailler vos charges sur la déclaration 2044. Si vous oubliez cette règle, l’administration fiscale rectifiera votre calcul. Cela pourrait supprimer l’abattement de 30 % indûment appliqué.
En fait, si vos charges réelles dépassent 30 % de vos loyers bruts, le régime réel est mécaniquement plus avantageux. C’est souvent le cas avec les intérêts d’emprunt liés à l’achat de vos parts de SCPI.
Bref, vérifiez toujours la composition de votre patrimoine avant de cocher la case 4BE. Un mauvais choix peut coûter cher, d’autant que l’option pour le réel est irrévocable pendant trois ans.
Comment déclarer ses revenus fonciers en micro-foncier ?
Une fois l’éligibilité confirmée, la mise en œuvre administrative brille par sa rapidité lors de la déclaration annuelle.
La démarche simplifiée sur le formulaire 2042
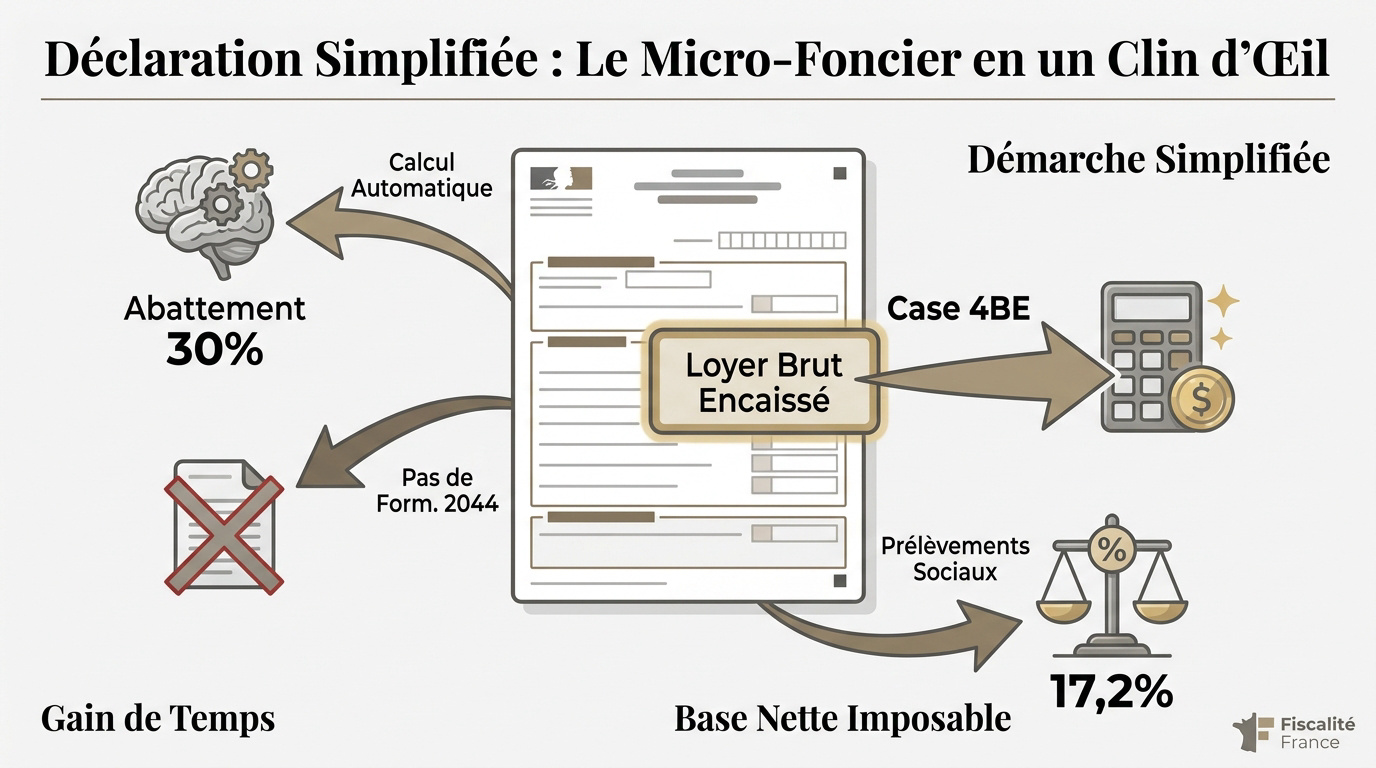
Pour vos revenus locatifs, utilisez la case 4BE de votre déclaration principale 2042. Vous devez simplement y inscrire le montant brut des loyers effectivement encaissés durant l’année, ce qui exclut les sommes restées impayées. N’appliquez aucun calcul préalable de votre côté.
Le fisc se charge ensuite du reste. L’abattement forfaitaire de 30 % est calculé automatiquement par le logiciel des impôts lors de la validation. Votre revenu imposable est ainsi fixé à 70 % des recettes.
L’absence de formulaire 2044 constitue un gain de temps majeur pour votre gestion. C’est la force de ce régime simplifié. Notez que les prélèvements sociaux de 17,2 % s’appliquent ensuite sur cette base nette après abattement. Vos impôts sur les revenus fonciers portent donc toujours sur 70 % de vos loyers bruts, jamais sur la totalité.
Micro-foncier ou régime réel : comment choisir ?
La simplicité ne doit pas occulter la rentabilité ; le choix entre forfait et frais réels est avant tout un calcul mathématique.
La règle d’or pour arbitrer entre les deux régimes
Si vos charges dépassent le seuil des 30 %, fuyez le micro-foncier sans hésiter. C’est la limite mathématique de ce régime. Au-delà, vous payez trop d’impôts inutilement.
Les charges déductibles du micro-foncier se limitent à l’abattement forfaitaire de 30 % sur vos revenus fonciers : aucune déduction supplémentaire n’est admise. Les charges déductibles au réel comprennent, elles, les travaux, les intérêts d’emprunt et la taxe foncière. Ces frais réduisent directement votre base imposable.
Attention toutefois à l’engagement : opter pour le réel est irrévocable pendant trois ans. Réfléchissez bien à vos projets de travaux futurs. Un mauvais choix vous bloque durablement fiscalement.
Tableau comparatif micro-foncier / régime réel
Ce tableau résume les différences structurelles. Il permet de visualiser immédiatement quel régime correspond à votre profil d’investisseur. C’est un outil de décision rapide pour votre patrimoine.
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Plafond | 15k€ | Illimité |
| Calcul des charges | Forfait 30% | Frais réels |
| Justificatifs requis | Aucun | Factures |
| Formalités | Case 4BE | 2044 |
| Engagement | Aucun | 3 ans |
| SCPI seules | Non | Oui |
| Avantageux si… | Charges < 30% | Charges > 30% |
Notez bien la différence sur les SCPI. C’est souvent le point qui fait basculer la stratégie déclarative. Sans bien immobilier physique, le micro-foncier vous est interdit.
La flexibilité du micro-foncier est imbattable pour les petits revenus. Le réel demande une rigueur comptable bien plus importante. Il faut archiver chaque ticket et chaque facture.
Exemple chiffré : un T2 à Nîmes (cas réel 2022)
Prenons le cas de Claude Durant à Nîmes. Son T2 génère 11 400 € de loyers avec peu de charges. C’est une situation courante pour un investissement locatif classique.
En micro-foncier, l’impôt total (IR + PS) s’élève à 3 767 €. C’est le résultat d’un calcul direct et simple. L’administration applique automatiquement l’abattement de 30 % sur les recettes.
Au régime réel, avec seulement 912 € de charges, l’impôt grimpe à 4 950 €. La différence est flagrante. Le forfait de 30 % est ici bien plus généreux que la réalité.
Dans ce scénario nîmois, le propriétaire économise 1 183 € par an en restant au micro-foncier.
Le calcul débute par la base imposable. En micro-foncier, elle est de 7 980 € (70 % de 11 400 €). Au réel, elle monte à 10 488 € car les charges sont faibles.
L’application de la TMI à 30 % frappe ensuite cette base. S’y ajoutent les prélèvements sociaux de 17,2 %. Le total des taxes pèse lourdement sur le rendement net final.
L’impact des prélèvements sociaux est identique dans les deux cas, mais sur des assiettes différentes. À Nîmes, sans gros travaux, le régime réel devient rapidement une option coûteuse.
En fait, le forfait est pertinent quand les charges sont structurellement basses. Si vous n’avez pas d’emprunt ou de rénovation lourde, la simplicité du micro-foncier reste votre meilleure alliée fiscale.
FAQ
Pour lever les dernières hésitations, voici les réponses aux interrogations les plus courantes des bailleurs gardois.
Le régime micro-foncier offre une simplicité précieuse sous 15 000 € de loyers, grâce à son abattement de 30 %. Cependant, si vos charges réelles dépassent ce seuil, n’attendez pas pour arbitrer vers le régime réel et optimiser votre fiscalité. Maîtrisez vos déclarations dès maintenant pour sécuriser la rentabilité de votre patrimoine immobilier dans le Gard.