Mis à jour le 25/09/2026
L’essentiel à retenir : en 2026, la plus-value immobilière reste taxée à 36,2 % hors abattements, mais vous pouvez réduire cette base en majorant votre prix d’achat de 22,5 % via les forfaits frais de notaire et travaux. Si la résidence principale demeure exonérée, comptez 22 ans de détention pour effacer l’impôt sur le revenu et 30 ans pour les prélèvements sociaux.
En 2026, le régime des plus-values immobilières des particuliers reste piloté par l’article 150 VC du Code général des impôts : l’exonération d’impôt sur le revenu est acquise après 22 ans de détention, celle des prélèvements sociaux après 30 ans. Le taux global (19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux, soit 36,2 %) reste inchangé.
Cette dualité entre exonération fiscale et exonération sociale complique l’estimation du gain réel lors d’une revente patrimoniale. Nous allons décortiquer le barème de l’abattement plus-value immobilière article par article, pour vous aider à arbitrer vos investissements avec précision.
Comment se calcule la plus-value immobilière : la formule
La plus-value immobilière imposable se calcule en soustrayant le prix d’acquisition majoré du prix de cession, puis en appliquant les abattements pour durée de détention. Le taux global est de 36,2 % (19 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux). L’exonération est totale après 22 ans de détention pour l’IR et 30 ans pour les prélèvements sociaux. La résidence principale est exonérée dès la première année, quelle que soit la durée de détention.
Cette base fiscale s’applique sur un montant net dont chaque composante obéit à des règles de correction précises.
La formule de calcul de la plus-value nette imposable
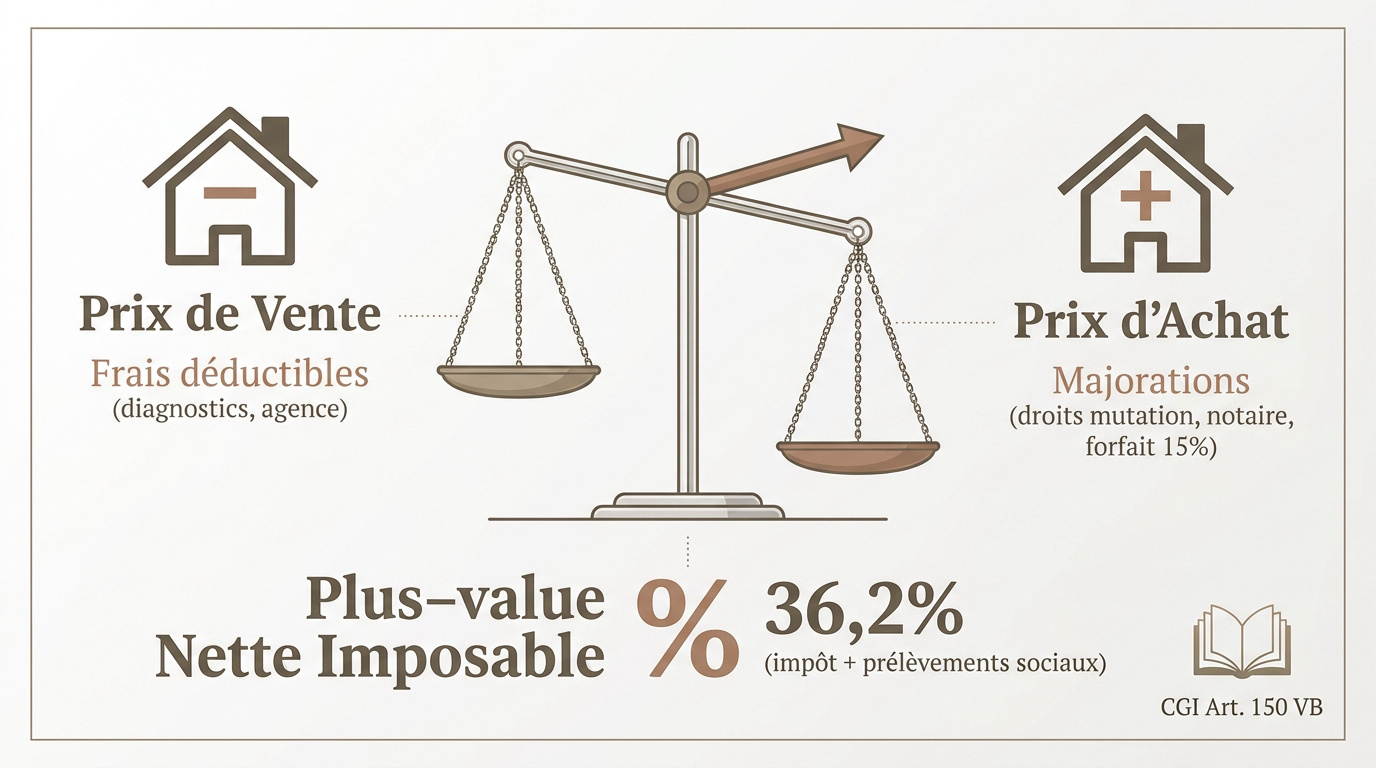
La plus-value résulte de la soustraction entre prix de vente et prix d’achat ajustés. La formule combine deux articles du CGI : (Prix de vente − Frais de cession, article 150 VA) − (Prix d’achat + Majorations, article 150 VB).
Le fisc accorde un forfait travaux de 15 % après cinq ans de détention. Aucune facture n’est requise pour cette majoration forfaitaire du prix d’acquisition initial.
Les diagnostics obligatoires et commissions d’agence réduisent votre prix de cession imposable. L’imposition globale atteint 36,2 % hors abattements éventuels.
Le simulateur plus-value immobilière ci-dessous vous permet d’estimer votre base imposable brute avant application des abattements pour durée de détention.
Prix de cession et prix d’acquisition corrigés
Pour le prix de cession, retranchez les frais de mainlevée d’hypothèque. Utilisez des justificatifs précis pour chaque dépense engagée lors de la vente finale.
Le prix d’acquisition intègre les droits de mutation. Choisissez le forfait de 7,5 % ou les frais réels selon votre avantage financier.
Un bien acheté 200 000 € passe à 245 000 € après forfaits. Il est utile de bien comprendre le calcul de la plus-value brute pour optimiser votre fiscalité.
Le tableau des abattements plus-value immobilière : durée de détention 2026
Après avoir déterminé votre base brute, il faut appliquer les abattements légaux qui récompensent la patience des propriétaires. Le tableau des abattements de la plus-value immobilière varie selon la durée de détention et distingue impôt sur le revenu et prélèvements sociaux.
Comprendre le fonctionnement des abattements
Le système français repose sur une dualité fiscale parfois déroutante. L’impôt et les charges sociales ne suivent pas le même rythme de réduction. Cette déconnexion surprend souvent les vendeurs lors du calcul final chez le notaire.
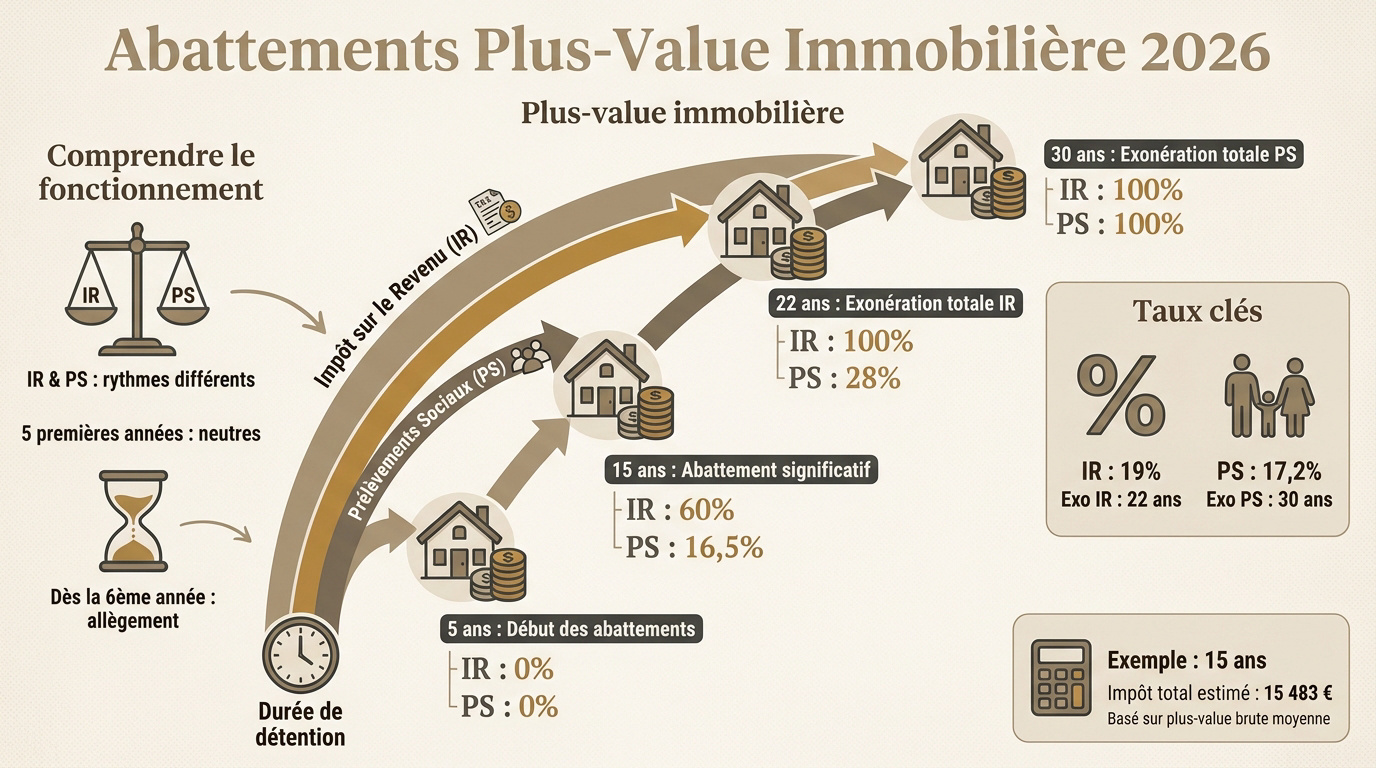
Sachez que les cinq premières années de détention sont totalement neutres. Aucun abattement ne s’applique durant cette période initiale pour alléger la facture. C’est seulement à partir de la sixième année que la fiscalité commence à s’alléger progressivement pour le contribuable.
- Taux d’imposition fixe de 19 %.
- Taux des prélèvements sociaux de 17,2 % en 2026.
- Exonération totale d’impôt sur le revenu (IR) à 22 ans.
- Exonération totale des prélèvements sociaux (PS) à 30 ans.
Abattement pour l’impôt sur le revenu (19 %)
Le barème de l’article 150 VC du CGI reste inchangé pour 2026. Un abattement de 6 % s’applique annuellement de la 6e à la 21e année. La 22e année apporte un dernier abattement de 4 %.
L’exonération totale intervient au terme de 22 années révolues de détention. Vous ne payez alors plus d’impôt sur le revenu sur votre gain. C’est une étape charnière pour la rentabilité de votre investissement immobilier patrimonial.
Prenons l’exemple d’une détention de 15 ans. L’abattement cumulé atteint 60 % sur la base imposable de votre profit. Vous ne serez alors taxé que sur les 40 % restants au taux forfaitaire de 19 %.
Mais attention, ce rythme d’exonération ne s’applique pas à la seconde poche fiscale du dossier.
Abattement pour les prélèvements sociaux (17,2 %)
Il faut souligner la lenteur persistante du barème social par rapport au fiscal. Le taux annuel de réduction n’est que de 1,65 % au départ. Il faut attendre la 23e année pour voir ce chiffre grimper à 9 % par an.
En comparant avec l’impôt sur le revenu, le fossé se creuse nettement. L’exonération totale des prélèvements sociaux nécessite 30 ans de détention. Ces huit années supplémentaires de taxation pèsent lourdement sur le montant net perçu par le vendeur.
L’exonération des prélèvements sociaux demande 8 années de plus que l’exonération d’impôt sur le revenu, un décalage souvent ignoré qui impacte fortement le net vendeur.
Pourtant, la base légale reste identique pour ces deux calculs. L’Article 150 VC du CGI régit également ces abattements sociaux spécifiques malgré leurs rythmes divergents.
Exemple chiffré : bien détenu 15 ans
Prenons le cas concret d’une transaction à Uzès. Une maison achetée 220 000 € en 2011 et revendue 340 000 € en 2026. La durée de détention exacte est de 15 ans pour ce calcul précis.
Décomposons les abattements appliqués selon les règles de 2026. L’IR est réduit de 60 % tandis que les PS ne baissent que de 16,5 %. Le différentiel de taxation entre les deux poches est ici flagrant pour le propriétaire.
Après calcul, l’impôt total s’élève à environ 15 483 €. Le vendeur conserve ainsi un capital net significatif malgré la hausse des prélèvements sociaux.
| Durée de détention | Abattement IR | Abattement PS | Exonération totale |
|---|---|---|---|
| Moins de 6 ans | 0 % | 0 % | Aucune |
| 15 ans | 60 % | 16,5 % | Partielle |
| 22 ans | 100 % | 28 % | IR uniquement |
| 30 ans | 100 % | 100 % | Totale (IR + PS) |
Les 9 cas d’exonération de plus-value immobilière
Si les abattements réduisent la facture, certaines situations permettent d’effacer totalement l’ardoise fiscale auprès du Trésor Public.
Liste des situations exonérées selon le CGI
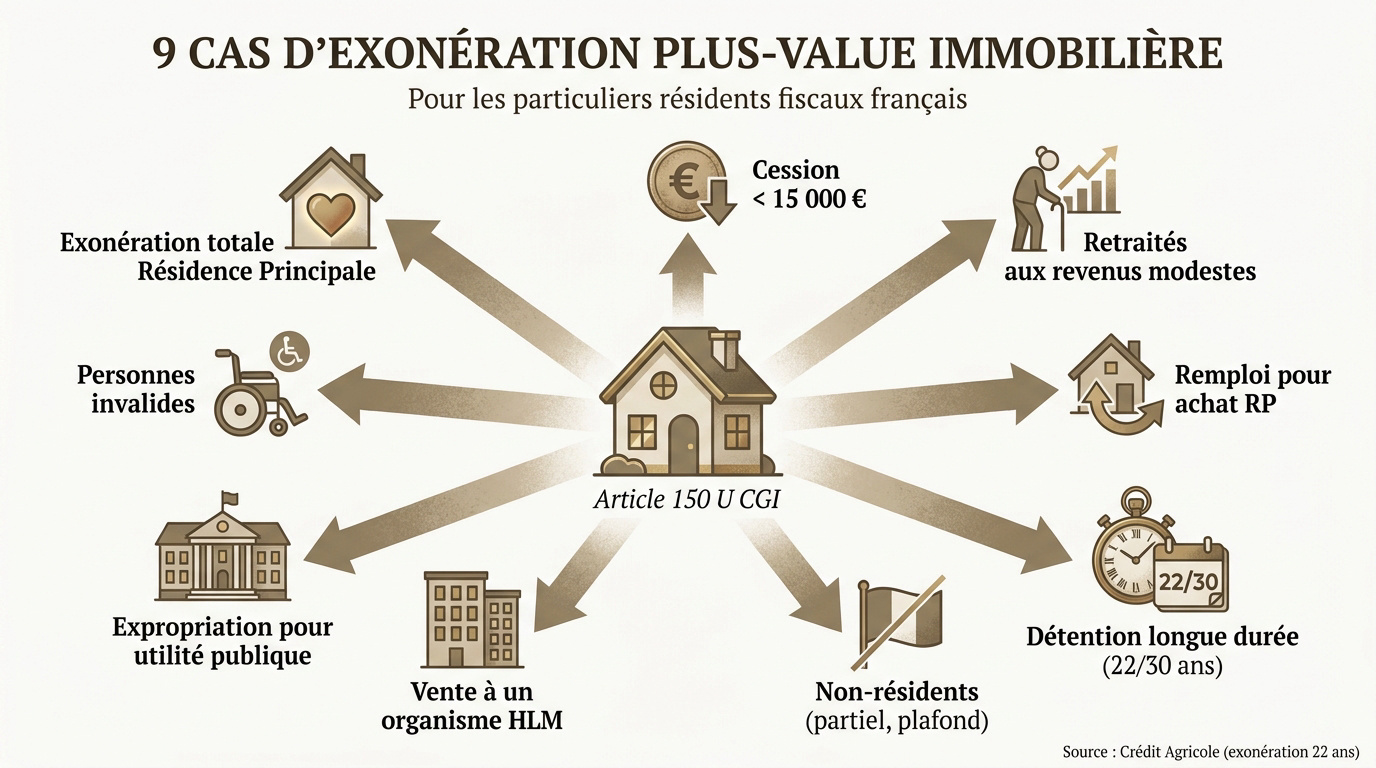
L’Article 150 U du Code Général des Impôts fixe les règles pour les particuliers résidant fiscalement en France. Cette analyse exclut toutefois les structures de type SCI à l’IS ou le régime LMNP réel. Voici les cas ouvrant droit à une dispense totale :
- Résidence principale.
- Prix de vente inférieur à 15 000 €.
- Retraités sous plafonds de ressources.
- Titulaires d’une carte d’invalidité.
- Remploi des fonds pour l’achat d’une résidence principale.
- Expropriation.
- Vente au profit du logement social.
- Détention du bien supérieure à 22 ou 30 ans.
- Cessions par des non-résidents (sous conditions).
Pour les non-résidents, un plafond spécifique de 150 000 € s’applique sur la première vente. Je vous invite à consulter l’Article 244 bis A pour les détails techniques.
Exonération résidence principale (cas majoritaire)
Selon l’Article 150 U II 1°, la vente de votre résidence principale est franche d’impôt. La loi n’impose aucune durée minimale de détention pour ce logement habituel.
L’administration vérifie l’occupation effective via vos factures d’énergie et votre adresse fiscale déclarée. Une résidence de complaisance expose à une requalification immédiate avec des pénalités financières lourdes.
Le bien doit être occupé au moment de la mise en vente officielle. Toutefois, une tolérance d’un an est admise par la doctrine administrative pour finaliser la transaction sereinement.
L’exonération de la résidence principale est totale et immédiate : elle couvre à la fois l’impôt sur le revenu et les prélèvements sociaux, sans condition de durée.
Exonération pour retraités et personnes invalides
L’Article 150 U III du CGI protège les vendeurs aux revenus modestes. Les retraités et les titulaires d’une carte d’invalidité (catégories 2 ou 3) sont les bénéficiaires cibles.
Votre revenu fiscal de référence doit rester sous les plafonds légaux annuels. De plus, vous ne devez pas avoir été assujetti à l’Impôt sur la Fortune Immobilière (IFI).
Prenons un cas concret : un couple vend sa villa du Grau-du-Roi pour financer son entrée en maison de retraite. Ils évitent ainsi une taxation qui amputerait leur capital.
Soyez vigilants sur les chiffres. Contrôlez toujours les barèmes BOFiP en vigueur avant de signer votre compromis de vente chez le notaire.
Cession inférieure à 15 000 € et cas particuliers
Le seuil de 15 000 € s’apprécie par cession et par cédant individuellement. Si vous vendez une petite parcelle de terrain, l’exonération est automatique, sans formalité administrative complexe.
Le remploi pour l’achat d’une résidence principale est une option précieuse pour les locataires. Vous disposez de 24 mois pour réinvestir le prix de vente d’une résidence secondaire, notamment pour acheter dans le Gard.
L’expropriation et le logement social ferment la marche. Le remploi des fonds sous 12 mois annule l’impôt en cas d’utilité publique. La vente à un organisme HLM profite aussi de faveurs temporaires.
La surtaxe au-delà de 50 000 € de plus-value nette
Attention, car une réussite financière trop importante peut déclencher une taxe additionnelle non négligeable.
Le barème progressif de la taxe sur les hautes plus-values
Le seuil critique est fixé à 50 000 € de plus-value nette imposable. Ce montant se calcule après déduction des abattements pour durée de détention. C’est le chiffre pivot pour vous.
Le barème de l’Article 1609 nonies G s’applique ensuite. Le taux grimpe de 2 % à 6 % selon le gain. Les résidences principales échappent heureusement à ce prélèvement supplémentaire visant les investisseurs.
| Plus-value nette imposable | Taux appliqué |
|---|---|
| 50 001 – 60 000 € | Progressif (lissage vers 2 %) |
| 60 001 – 100 000 € | 2 % |
| 100 001 – 110 000 € | Progressif (lissage vers 3 %) |
| 110 001 – 150 000 € | 3 % |
| 150 001 – 160 000 € | Progressif (lissage vers 4 %) |
| 160 001 – 200 000 € | 4 % |
| 200 001 – 210 000 € | Progressif (lissage vers 5 %) |
| 210 001 – 250 000 € | 5 % |
| 250 001 – 260 000 € | Progressif (lissage vers 6 %) |
| Plus de 260 000 € | 6 % |
Chaque tranche pleine est précédée d’une zone de lissage sur 10 000 €, prévue par l’article 1609 nonies G du CGI pour éviter l’effet de seuil brutal au franchissement de chaque palier.
Bref, anticiper ce coût évite les surprises chez le notaire. En fait, chaque euro au-dessus du seuil impacte directement votre rentabilité patrimoniale finale.
3 cas concrets dans le Gard : Nîmes, Uzès, Grau-du-Roi
Pour rendre ces chiffres concrets, quittons la théorie pour observer des situations réelles rencontrées dans nos études gardoises. Chaque cas illustre comment préparer sa vente et calibrer ses attentes en s’appuyant sur les prix au m² de référence.
Cas Nîmes, résidence principale (exonération totale)
Analysons la vente d’un T3 nîmois. Acheté 145 000 € en 2018, il est revendu 178 000 € en 2026. Le couple souhaite s’installer plus au calme à Marguerittes.
Appliquons la règle d’exonération. S’agissant de leur logement habituel, la plus-value de 33 000 € est nette d’impôt. Le fisc ne prélève absolument rien sur cette transaction.
Gardez pourtant une vigilance nécessaire. Conservez vos preuves d’occupation réelle jusqu’au jour de la signature. Un déménagement trop précoce pourrait fragiliser votre dossier en cas de contrôle.
Cas Uzès, résidence secondaire détenue 15 ans
Étudions une maison de village à Uzès. Ce bien acquis 220 000 € en 2011 ressort à 269 500 € après majorations. La revente est actée à 340 000 €.
Détaillons la fiscalité après 15 ans. L’impôt sur le revenu est réduit de 60 % et les prélèvements sociaux de 16,5 %. Le chèque total à l’ordre du Trésor Public s’élève à 15 483 €.
Calculons le net vendeur final. Le propriétaire encaisse 324 517 € avant les frais de commercialisation. C’est une belle opération patrimoniale malgré la pression fiscale modérée.
Cas Grau-du-Roi, maison de vacances 8 ans
Examinons une villa littorale récente. Achetée 320 000 € en 2018, elle trouve preneur à 415 000 € huit ans plus tard. La détention courte pénalise ici le vendeur.
Chiffrons la taxation plus lourde. Les abattements sont faibles : 18 % pour l’IR et seulement 4,95 % pour les PS. L’impôt global bondit à 22 670 € pour ce dossier.
Comparons les deux stratégies. On voit ici que la patience fiscale est payante. Vendre trop tôt ampute une part significative de votre profit immobilier net.
Comment déclarer la plus-value : formulaire 2042 case 3VZ
Une fois le calcul validé, il reste à accomplir les formalités administratives pour clore votre dossier fiscal.
Le rôle central du notaire et vos obligations
Le notaire est le pivot de votre transaction. Il calcule l’impôt, remplit le formulaire 2048-IMM et effectue le prélèvement directement sur le prix de vente lors de la signature.
Concernant votre déclaration annuelle, l’exercice est simple. Reportez le montant net imposable dans la case 3VZ du formulaire 2042-C. Vous ne payez aucune somme supplémentaire à cette étape.
- Signature de l’acte authentique.
- Prélèvement immédiat par le notaire.
- Report sur la déclaration de revenus N+1.
- Archivage des justificatifs pendant au moins 3 ans, jusqu’à 10 ans par prudence.
Gardez précieusement vos factures de travaux et vos actes originaux. Ils sont indispensables en cas de demande d’information de l’administration.
Questions fréquentes sur l’abattement plus-value immobilière
Maîtriser l’abattement plus-value immobilière est crucial pour optimiser votre net vendeur en 2026. Entre l’exonération d’impôt sur le revenu acquise à 22 ans et celle des prélèvements sociaux à 30 ans, chaque année de détention compte. Anticipez vos calculs dès aujourd’hui pour transformer le barème actuel en un véritable levier pour votre patrimoine.