Article mis à jour le 5 octobre 2026
L’essentiel à retenir :
la valeur vénale au jour du décès, définie par l’article 761 du CGI, est le pivot de votre fiscalité successorale. Une estimation juste, déclarée sous six mois, vous protège contre un redressement fiscal et optimise l’imposition d’une future plus-value. Pour sécuriser votre dossier, privilégiez une expertise notariale ou agréée, car une sous-évaluation délibérée peut entraîner une majoration de 40 %.
Lors d’une transmission, vous disposez de seulement six mois pour soumettre votre déclaration fiscale à l’administration. Ce délai impose une rigueur absolue, car une estimation immobilière en succession erronée peut entraîner des intérêts de retard de 0,20 % par mois ou une lourde imposition sur la plus-value lors de la revente.
Le fisc ne tolère aucune approximation sur la valeur vénale au jour du décès. Nous allons faire le point sur les méthodes d’évaluation et les barèmes 2026 pour sécuriser votre patrimoine et éviter tout redressement.
Valeur vénale au jour du décès : ce que la loi impose vraiment
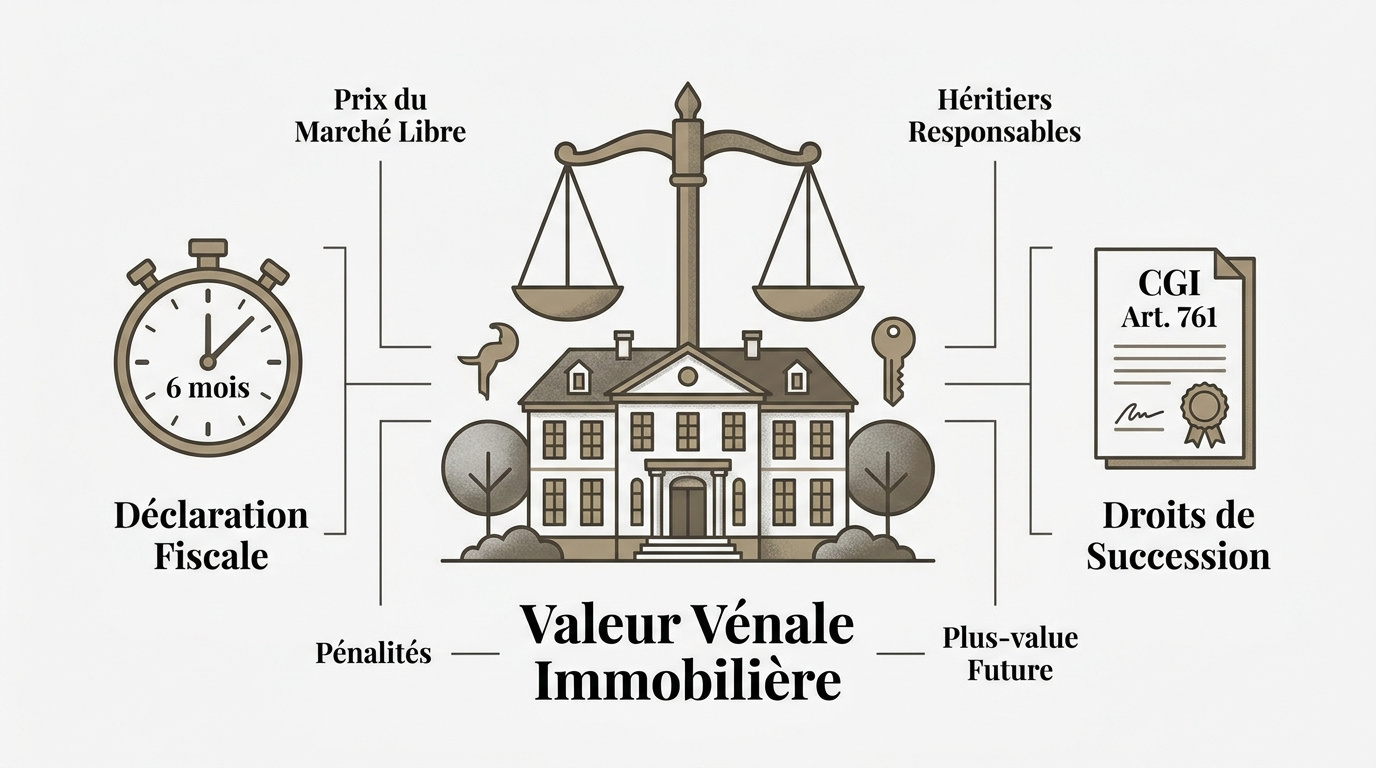
La valeur vénale d’un bien immobilier en succession est le prix qu’il obtiendrait sur le marché libre, au jour du décès. Elle sert de base au calcul des droits de succession et fixe le prix d’acquisition pour une éventuelle plus-value future. L’article 761 du Code général des impôts en confie l’estimation aux héritiers eux-mêmes, qui disposent de six mois à compter du décès pour l’intégrer à leur déclaration de succession. Quatre méthodes sont couramment utilisées : la base DVF, l’avis d’agence gratuit, l’estimation notariale et l’expertise agréée.
Définition juridique et délais de déclaration fiscale
Vous devez consulter une expertise de la valeur vénale pour rester conforme aux exigences de l’administration.
Vous disposez d’un délai légal de six mois pour déposer la déclaration (article 641 CGI). Le non-respect entraîne des intérêts de retard dès le septième mois, puis une majoration de 10 % à partir du treizième mois (article 1728 du CGI). Le temps presse pour obtenir une estimation fiable.
Sous-estimer expose à un redressement sévère. Sur-estimer alourdit inutilement la note fiscale initiale. C’est un équilibre délicat à trouver.
Chaque euro déclaré compte. La précision évite bien des litiges.
Les 4 méthodes reconnues pour estimer un bien immobilier en succession
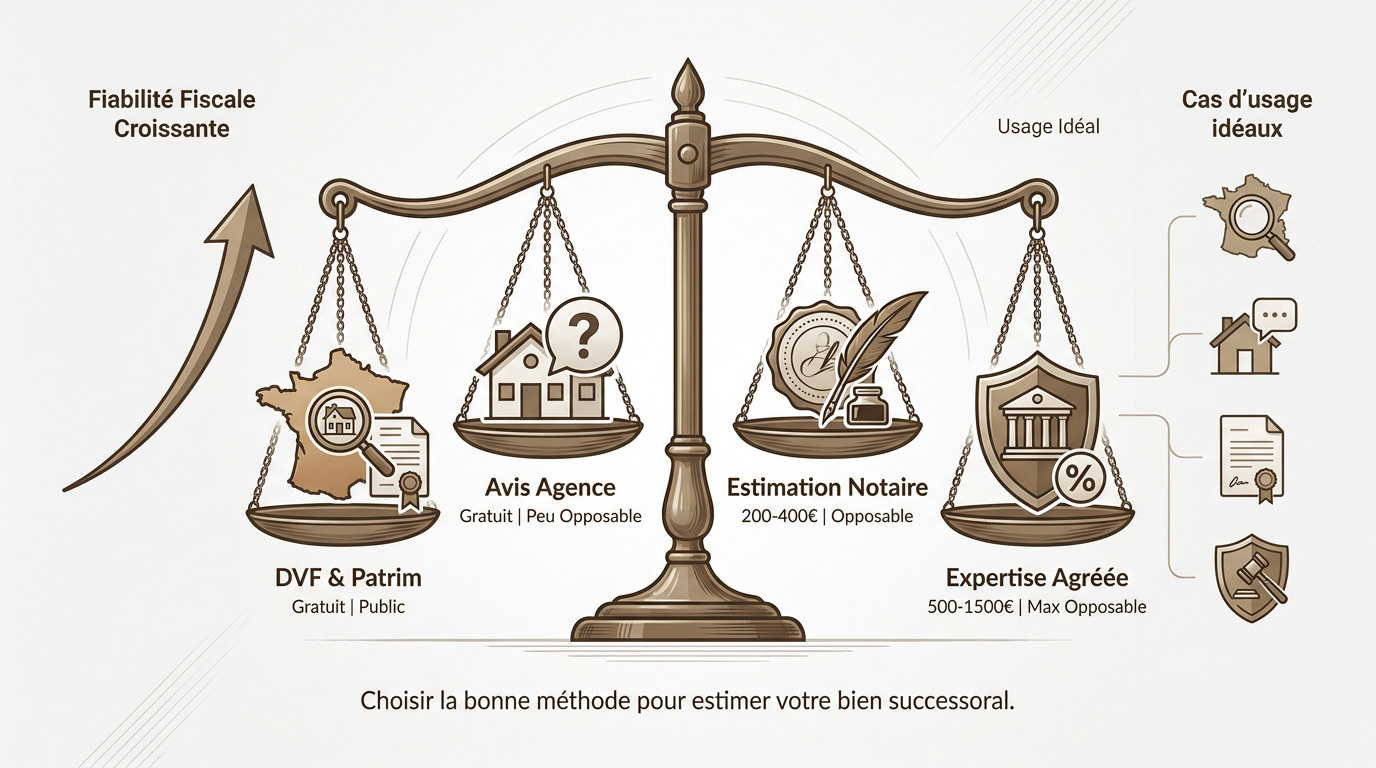
Pour estimer un bien immobilier en succession, quatre méthodes tiennent devant le fisc, avec des degrés d’opposabilité différents.
La base DVF et l’outil Patrim, gratuits et publics
Vous pouvez consulter l’outil DVF et Patrim sur les sites officiels. Ces outils listent les ventes réelles. C’est le point de départ gratuit pour tout héritier dans le Gard.
Filtrez par département 30 et commune. Analysez les transactions de Nîmes ou Uzès sur les cinq dernières années. L’extraction fournit une moyenne de prix locale concrète.
Notez les limites techniques importantes. Ces bases ignorent l’état intérieur ou les nuisances sonores.
Un croisement avec un expert reste conseillé. Les chiffres bruts ne disent pas tout du bien.
L’avis de valeur d’agence, gratuit mais peu opposable
L’agent immobilier visite les lieux rapidement. Il remet un document chiffré sans frais. Cette pratique est courante dans les réseaux immobiliers gardois.
Sa valeur juridique reste toutefois limitée. Le fisc considère souvent ces avis comme trop complaisants. L’agent n’engage pas sa responsabilité au même niveau qu’un rapport d’expertise formalisé.
C’est un indicateur utile pour débuter. Mais ne comptez pas dessus en cas de contrôle.
L’estimation notariale, 200 à 400 € dans le Gard
Le notaire utilise des bases de données exclusives. Il délivre une attestation officielle signée. Ce document a un poids réel face à l’administration fiscale.
Le coût varie selon la complexité. Comptez entre 200 et 400 € dans le département. C’est un investissement pour la sécurité de votre déclaration.
Le notaire connaît parfaitement le marché local. Son sceau rassure souvent les contrôleurs des impôts.
L’expertise agréée, 500 à 1 500 €, opposabilité maximale
L’expert agréé réalise un audit technique complet. Il analyse l’urbanisme et l’état structurel. Ce rapport garantit la sécurité juridique des héritiers. Son rapport détaillé est difficilement contestable.
Les tarifs oscillent entre 500 et 1 500 €. Ce montant dépend de la surface du bien. Certains experts intervenant dans le Gard sont adhérents de la CEIF-FNAIM.
Cette méthode est vitale en cas de conflit. Elle protège les héritiers lors d’une indivision tendue. L’impartialité de l’expert garantit l’équité du partage.
Le document final sert de bouclier juridique. Il justifie précisément chaque décote appliquée au bien.
Voici un comparatif des solutions disponibles pour votre projet :
| Méthode | Coût estimé | Fiabilité fiscale | Cas d’usage idéal |
|---|---|---|---|
| DVF/Patrim | 0 € | Moyenne | Simple vérification de marché |
| Avis d’agence | 0 € | Faible | Préparation d’une mise en vente |
| Estimation notaire | 200 € à 400 € | Élevée | Déclaration de succession standard |
| Expertise agréée | 500 € à 1500 € | Maximale | Litige, indivision ou bien complexe |
Combien coûte concrètement une estimation en succession dans le Gard
Le coût d’une estimation d’un bien immobilier en succession dépend du prestataire choisi et influe directement sur votre budget immédiat et votre sérénité future. Dans le Gard, les options varient selon la précision juridique dont vous avez besoin pour votre déclaration fiscale.
Grille tarifaire et conseils de terrain
Les agences de Nîmes ou Alès travaillent gratuitement. Elles espèrent obtenir la vente future. C’est une option économique pour une première approche rapide.
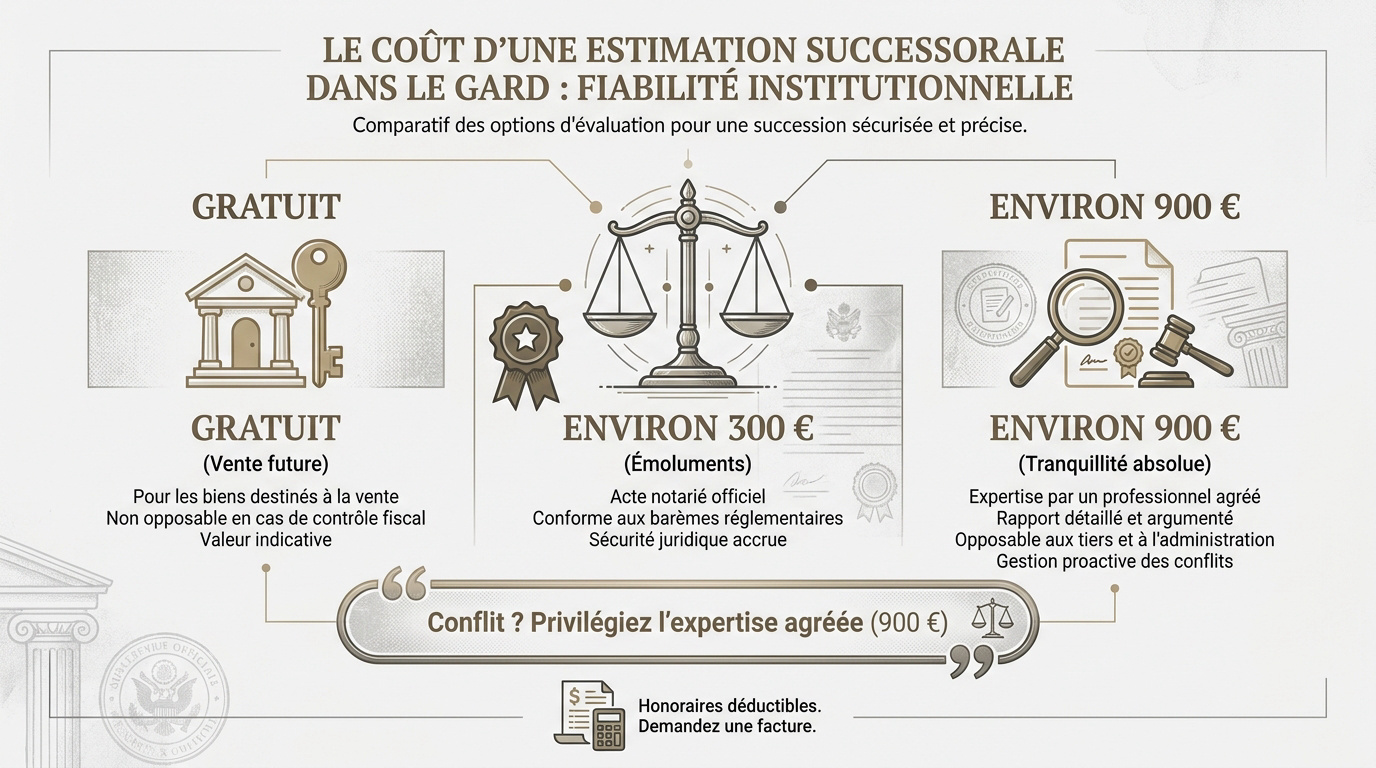
Les notaires gardois facturent l’estimation en honoraires libres, hors barème réglementé. Le tarif se situe couramment autour de 300 € selon les offices. Cette somme couvre l’analyse et l’attestation de valeur.
L’expertise agréée demande un budget plus conséquent. Comptez autour de 900 € pour une villa classique selon les prestataires. C’est le prix de la tranquillité absolue.
En indivision conflictuelle, je conseille toujours l’expertise agréée à 900 €, elle coûte plus cher qu’une estimation notariale mais fait tenir la déclaration face au contrôleur des impôts.
Ces honoraires ne sont pas déductibles du passif successoral au sens de l’article 768 du CGI. Demandez néanmoins une facture détaillée pour votre dossier.
Barème des droits de succession 2026 et abattements applicables
Une fois la valeur fixée, le calcul des droits dépend de votre lien de parenté avec le défunt. Plus vous êtes proche, plus le fisc se montre clément, mais les seuils restent stricts.
Ligne directe parent-enfant, l’abattement de 100 000 €
Chaque enfant bénéficie d’un abattement de 100 000 €. Ce montant s’applique par parent. Un couple peut donc transmettre 200 000 € sans impôts.
Le barème devient ensuite progressif et complexe. Les taux débutent à 5 % dès les premiers euros. Ils grimpent vite jusqu’à 45 % au sommet.
L’article 777 du CGI régit ces tranches fiscales. Il est essentiel de vérifier les seuils en vigueur. Une erreur de calcul peut coûter très cher.
Le notaire effectue cette liquidation pour vous. Il assure la conformité du paiement final.
Fratrie et collatéraux, tarifs beaucoup plus lourds
La fiscalité entre frères est bien plus sévère. L’abattement chute à seulement 15 932 €. Au-delà, le fisc prélève entre 35 % et 45 %.
Pour les neveux, la franchise est dérisoire. Elle stagne à 7 967 € en 2026. Le taux de taxation bondit alors à 55 %.
Les tiers non-parents subissent le choc maximal. Ils paient 60 % de droits après 1 594 €. Chaque euro sous-évalué devient ici un enjeu majeur.
- Abattement frère/sœur : 15 932 €
- Abattement neveu/nièce : 7 967 €
- Abattement tiers : 1 594 €
- Taux maximal tiers : 60 %
La précision de l’estimation est ici vitale. Le risque financier est tout simplement énorme.
Abattement 20 % sur la résidence principale
L’article 764 bis du CGI offre une décote. Elle concerne uniquement la résidence principale du défunt. Le gain fiscal peut atteindre 20 % de valeur.
Les conditions d’application restent très strictes. Le bien doit être occupé au décès par le conjoint survivant, le partenaire pacsé, ou un enfant mineur ou majeur protégé du défunt.
Ne pratiquez jamais cet abattement sans conseil notarial. Les erreurs de doctrine fiscale sont fréquentes. Le fisc vérifie systématiquement la réalité de l’occupation.
Pour approfondir la question, vous pouvez consulter les détails sur le calcul des droits de succession.
Voici un récapitulatif des franchises :
| Lien de parenté | Abattement 2026 | Taux d’imposition |
|---|---|---|
| Enfant | 100 000 € | 5 % à 45 % |
| Frère/Sœur | 15 932 € | 35 % à 45 % |
| Neveu/Nièce | 7 967 € | 55 % (fixe) |
| Tiers | 1 594 € | 60 % (fixe) |
| Conjoint | Exonéré | 0 % |
Sous-évaluer un bien immobilier en succession : ce que vous risquez face au fisc
Jouer avec les chiffres peut transformer une succession en cauchemar administratif et financier.
Intérêt de retard, 0,20 % par mois
L’intérêt de retard est une sanction automatique. Il s’élève à 0,20 % par mois de retard. Cela représente un coût annuel de 2,40 %.
Le calcul court à partir du premier jour du septième mois suivant le décès. Sur trois ans, la facture s’alourdit considérablement. L’administration ne fait aucun cadeau sur ces délais.
Mieux vaut payer juste dès le départ. La tranquillité n’a pas de prix.
Majoration 40 % en cas de manquement délibéré
Le manquement délibéré est une faute grave. La majoration atteint 40 % des droits dus. C’est la punition pour une sous-évaluation manifeste.
Le fisc prouve l’intention de tromper. Un écart de prix trop vaste suffit souvent. Ignorer des ventes comparables est un mauvais calcul.
En cas de fraude, le taux grimpe à 80 %. Les conséquences deviennent alors dramatiques.
La bonne foi reste votre meilleure défense. Justifiez toujours vos chiffres par des écrits.
Prescription du contrôle, 3 ans plus année en cours
Le droit de reprise dure trois ans. L’année en cours s’ajoute à ce délai. Une déclaration de 2024 est contrôlable jusqu’en 2027.
Gardez vos preuves bien au chaud. Conservez les rapports d’expertise au moins pendant les délais de reprise fiscale applicables. La prudence est de mise avec Bercy.
Les délais peuvent s’allonger en cas d’omission. Dix ans est le maximum légal.
Le dossier doit rester complet et accessible. Ne jetez rien avant le délai final.
Cas d’école : succession collatérale à Alès en 2022, comment nous avons évité le redressement
Rien ne vaut un exemple concret pour comprendre l’importance d’une méthode rigoureuse dans l’évaluation d’un patrimoine immobilier.
Analyse d’un dossier gardois réussi
En 2022, j’ai accompagné une fratrie à Alès. La maison familiale datait des années 70. Les héritiers divergeaient sur le prix de vente. Leurs estimations variaient de 180 000 à 250 000 €.
Un expert immobilier agréé a été mandaté. Son rapport a fixé le prix à 215 000 €. Cette valeur s’appuyait sur huit ventes réelles.
La déclaration a été validée sans discussion. Le fisc n’a jamais envoyé de courrier. L’expertise a servi de preuve indiscutable.
Sans cela, le risque de redressement était réel. Le taux à 45 % pardonne peu.
L’anticipation a sauvé cette succession. La cohésion familiale a été préservée.
Que faire si les héritiers ne s’accordent pas sur la valeur du bien
Le désaccord entre héritiers est fréquent, mais des solutions amiables existent pour sortir de l’impasse.
La contre-expertise et l’accord amiable
Un héritier peut demander une contre-expertise seul. Il finance alors lui-même ce second avis. Cela permet d’objectiver ses doutes personnels. Il s’agit d’une étape utile pour le calcul de la soulte en succession.
L’expertise commune reste la meilleure voie. Les frais sont alors partagés équitablement. Tout le monde accepte le verdict du professionnel.
Cette méthode réduit fortement les contestations sur la valeur des biens. Elle sécurise le partage devant le notaire. La communication est la clé d’un dossier serein.
Le rachat de part devient alors possible. La valeur est juste pour tous.
L’entente évite des frais de justice inutiles. Le temps est votre allié précieux.
Le partage judiciaire, l’ultime recours
L’article 840 du Code civil s’applique ici. Le tribunal peut ordonner alors une expertise judiciaire. C’est le début d’une procédure très longue.
Les délais peuvent dépasser plusieurs années selon la complexité du dossier. Les frais d’avocat épuisent l’actif successoral. La vente aux enchères est parfois inévitable.
Fuyez cette option autant que possible. Elle ne profite jamais aux héritiers.
Un mauvais accord vaut mieux qu’un procès. Pensez à l’intérêt de la famille.
Questions fréquentes sur l’estimation immobilière en succession
Une estimation immobilière pour succession rigoureuse, réalisée sous six mois par un notaire ou un expert agréé, garantit l’équité du partage et vous protège contre tout redressement fiscal. En déclarant la juste valeur vénale, vous sécurisez votre patrimoine futur et évitez une lourde imposition sur la plus-value lors de la revente. Anticipez dès aujourd’hui pour transmettre sereinement vos biens.