Article mis à jour le 04 septembre 2026
L’essentiel à retenir :
la loi Spinetta de 1978 sécurise vos chantiers en imposant une double assurance obligatoire, la décennale pour l’artisan et la dommages-ouvrage pour vous. Ce système vous garantit une réparation rapide des vices structurels sans attendre un long procès. Notez qu’un défaut d’assurance expose le professionnel à 75 000 euros d’amende et six mois de prison.
Depuis 1978, tout constructeur intervenant sur votre chantier est présumé responsable des dommages graves constatés durant les dix ans suivant la réception des travaux. Cette protection juridique repose sur une double obligation d’assurance qui sécurise votre patrimoine immobilier face aux malfaçons structurelles.
Pourtant, sans une compréhension précise de la loi spinetta, vous risquez de vous retrouver face à des procédures interminables pour financer des réparations urgentes. Nous allons faire le point sur vos obligations de maître d’ouvrage et sur les garanties réelles que vous devez exiger de vos artisans pour protéger votre investissement.
Origines de la loi Spinetta 1978 : un tournant pour la construction française
La loi Spinetta, officiellement loi n°78-12 du 4 janvier 1978, est le texte fondateur de l’assurance construction en France. Elle impose à tout professionnel du bâtiment de souscrire une assurance décennale avant l’ouverture du chantier, et à tout maître d’ouvrage de souscrire une dommages-ouvrage, pour protéger les propriétaires dix ans après la réception des travaux.
Comprendre d’où vient ce texte permet de saisir pourquoi votre chantier actuel est si strictement encadré par les assurances.
Le contexte historique de 1978
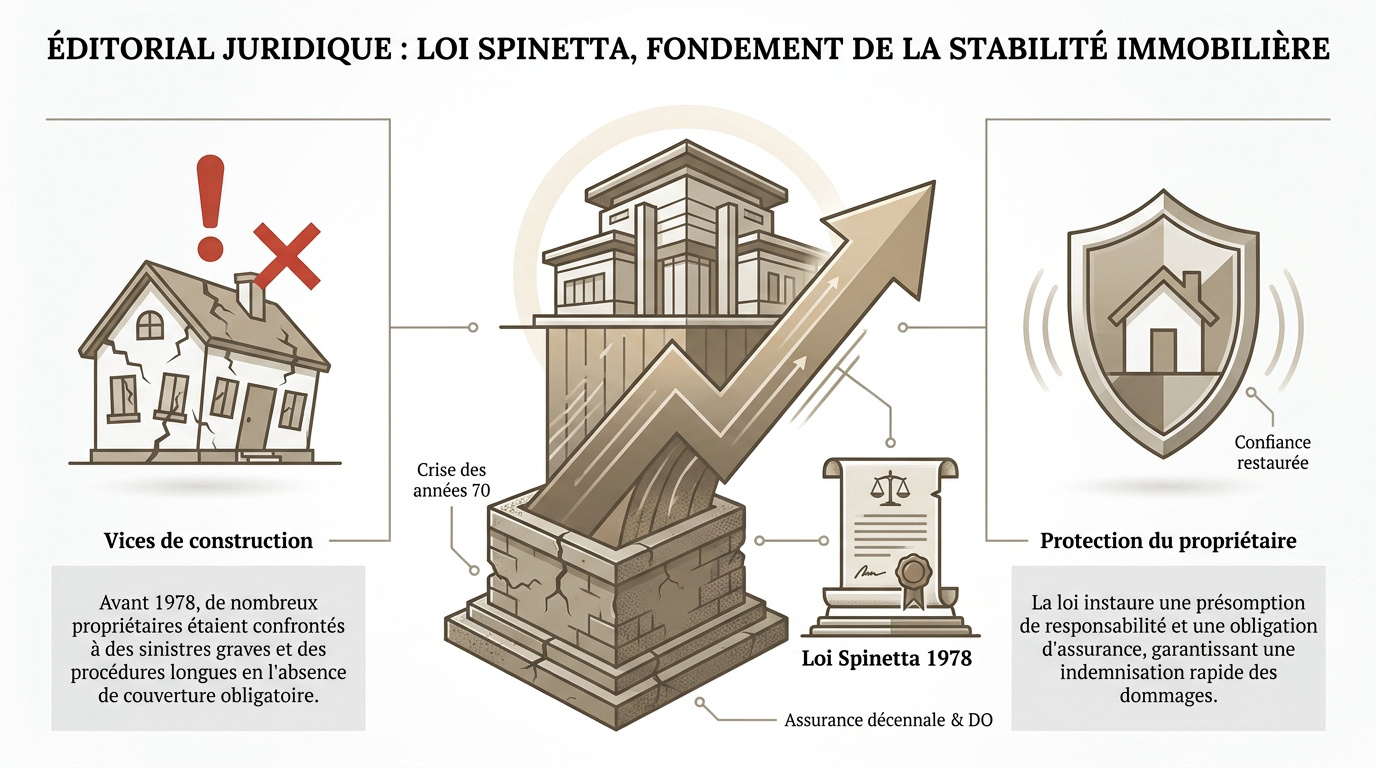
Durant les années 70, le secteur du bâtiment ressemblait souvent à un champ de mines. Les propriétaires subissaient des défauts structurels majeurs sans recours. Ils restaient impuissants face à des constructeurs insolvables.
André Spinetta reçoit une mission claire en 1976 pour assainir cette situation. Son travail colossal aboutit finalement à la loi n° 78-12 du 4 janvier 1978. Ce texte a radicalement changé la donne.
L’État souhaitait avant tout restaurer la confiance dans la filière bâtiment. Il fallait garantir que chaque pierre posée soit couverte. La sécurité du consommateur devenait enfin le socle du droit.
La crise de la construction qui a tout changé
Sur le terrain, j’ai vu des familles dévastées par des fissures apparaissant après livraison. Avant 1978, aucun recours efficace n’existait. C’était un véritable calvaire financier pour ces foyers.
Les procès duraient des décennies et ruinaient systématiquement les maîtres d’ouvrage. La preuve de la faute était quasi impossible à apporter. Le système était totalement grippé et injuste.
La loi a imposé une responsabilité objective du constructeur, rendant l’assurance obligatoire. Plus besoin de prouver une négligence précise. Le simple constat du dommage grave suffit désormais à déclencher les garanties.
La protection du consommateur est devenue la priorité légale absolue. C’est une sécurité que vous ne devez jamais négliger lors de vos travaux. Votre patrimoine en dépend directement.
L’ordonnance de 2005 : la loi codifiée dans le Code des assurances
L’intégration de la loi Spinetta dans le Code des assurances s’est faite via l’ordonnance n°2005-658. Ce texte a permis de regrouper les obligations éparses. C’est une étape de simplification juridique majeure.
Cette codification n’a absolument pas affaibli vos droits de propriétaire. Au contraire, elle a structuré les garanties pour les rendre plus lisibles. Les fondements de 1978 restent intacts et puissants.
Il existe souvent une confusion entre le nom « Spinetta » et les articles L241-1. En réalité, il s’agit du même dispositif protecteur. L’ordonnance a simplement modernisé la terminologie législative.
Je vous invite à consulter Légifrance pour vérifier la lettre exacte de la loi. Les textes officiels confirment cette continuité historique. Restez informés pour mieux protéger votre projet.
Les deux assurances obligatoires de la loi Spinetta : décennale et dommages-ouvrage
Après avoir compris l’origine du texte, il faut se pencher sur les deux piliers concrets qui protègent votre chantier aujourd’hui. Ces mécanismes assurent la pérennité de votre patrimoine immobilier.
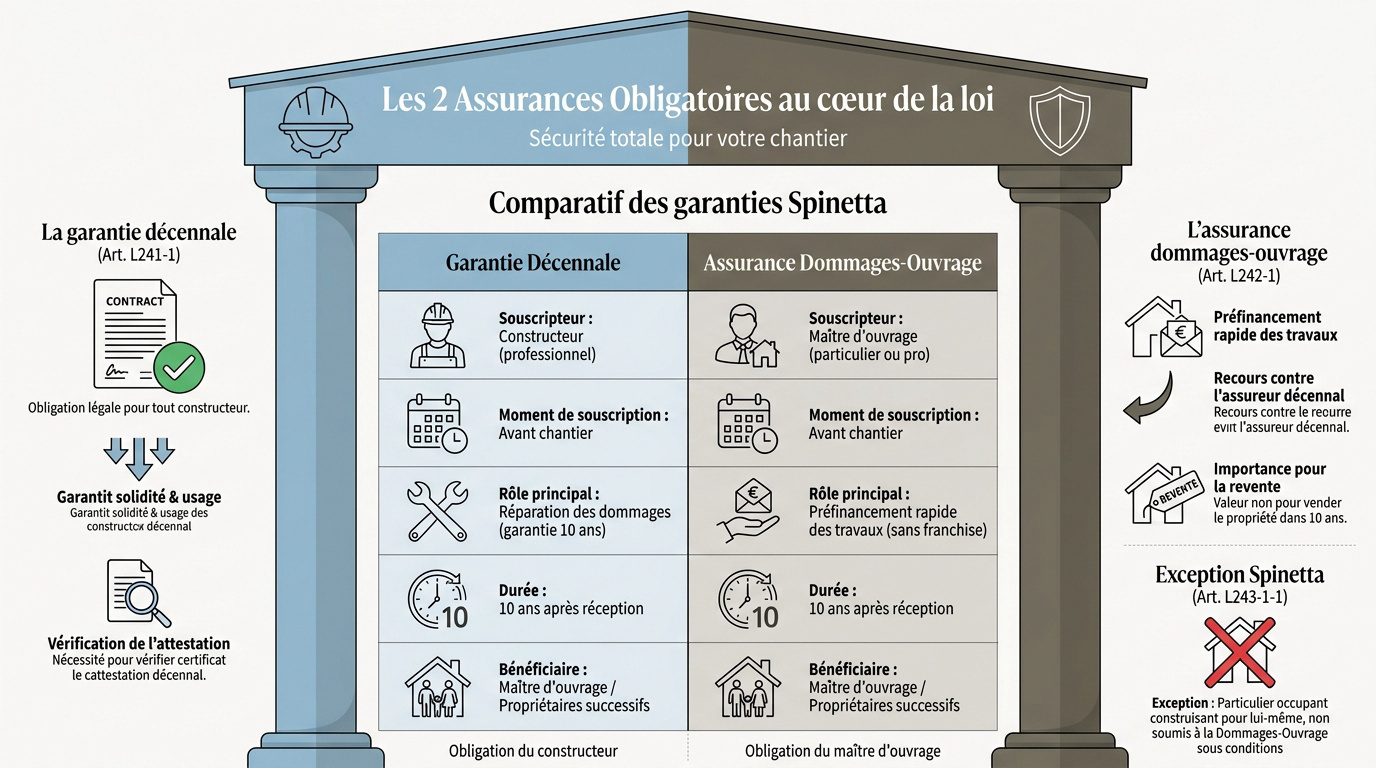
Comparatif des garanties Spinetta
La loi instaure une symétrie parfaite entre le constructeur et vous. Cette double sécurité garantit que chaque désordre structurel trouve un financement rapide. C’est le socle de votre protection.
| Souscripteur | Professionnel du bâtiment | Particulier (Maître d’ouvrage) |
|---|---|---|
| Moment de souscription | Avant le début du chantier | Avant l’ouverture du chantier |
| Rôle principal | Couvrir la responsabilité | Préfinancement des réparations |
| Durée | 10 ans après réception | 10 ans après réception |
| Bénéficiaire | Propriétaire successifs | Propriétaire de l’ouvrage |
L’assurance décennale de la loi Spinetta (Art. L241-1) : l’obligation du constructeur
Tout intervenant, qu’il soit architecte ou artisan, doit obligatoirement s’assurer. Cette démarche s’effectue impérativement avant de poser la première pierre. C’est une protection non négociable.
La responsabilité objective du professionnel est engagée d’office. Elle couvre la solidité du bâtiment et son usage normal. Vous n’avez pas à prouver de faute.
Je vous conseille de vérifier l’attestation d’assurance systématiquement. Faites-le avant de signer le moindre contrat de travaux. C’est votre premier rempart sur le terrain.
Cette garantie est d’ordre public selon le Code des assurances. Aucune clause contractuelle ne peut l’annuler ou la réduire. La loi vous protège quoi qu’il arrive.
La dommages-ouvrage (Art. L242-1) : l’obligation d’assurance de la loi Spinetta pour le maître d’ouvrage
La Dommages-Ouvrage (DO) est votre outil de rapidité absolue. Elle paie les réparations sans attendre un jugement. Vous évitez ainsi des années de procédure judiciaire.
Une fois les fonds versés, votre assureur se retourne lui-même. Il va chercher le remboursement auprès de la décennale du responsable. Vous êtes alors hors du conflit.
Cette police est un document capital lors d’une revente. Si vous vendez avant dix ans, le notaire doit mentionner son existence ou son absence dans l’acte et annexer l’attestation (article L243-2 du Code des assurances). Sans DO, l’acquéreur peut se rétracter ou renégocier.
Le coût de cette prime est un investissement. Elle sécurise votre patrimoine et votre sérénité familiale.
Exception : le particulier qui construit pour lui-même
L’article L243-3, second alinéa, du Code des assurances prévoit une exception notable. Elle concerne le particulier qui fait construire pour son usage personnel. Cette subtilité juridique change la donne.
Dans ce cas précis, l’absence de DO n’entraîne pas de sanctions. Les peines pénales habituelles ne s’appliquent pas à vous. C’est une liberté de choix importante.
L’exemption de sanction pénale pour le particulier occupant construisant sa résidence ne supprime pas le risque financier majeur en cas de malfaçon structurelle.
Pourtant, je vous recommande vivement de la souscrire. Cela évite des blocages avec votre banque. La revente de votre maison sera également bien plus simple.
Qui est soumis à la loi Spinetta ?
Au-delà des principes, il convient d’identifier précisément quels acteurs gravitant autour de votre projet sont liés par ces textes.
Les professionnels concernés par l’obligation
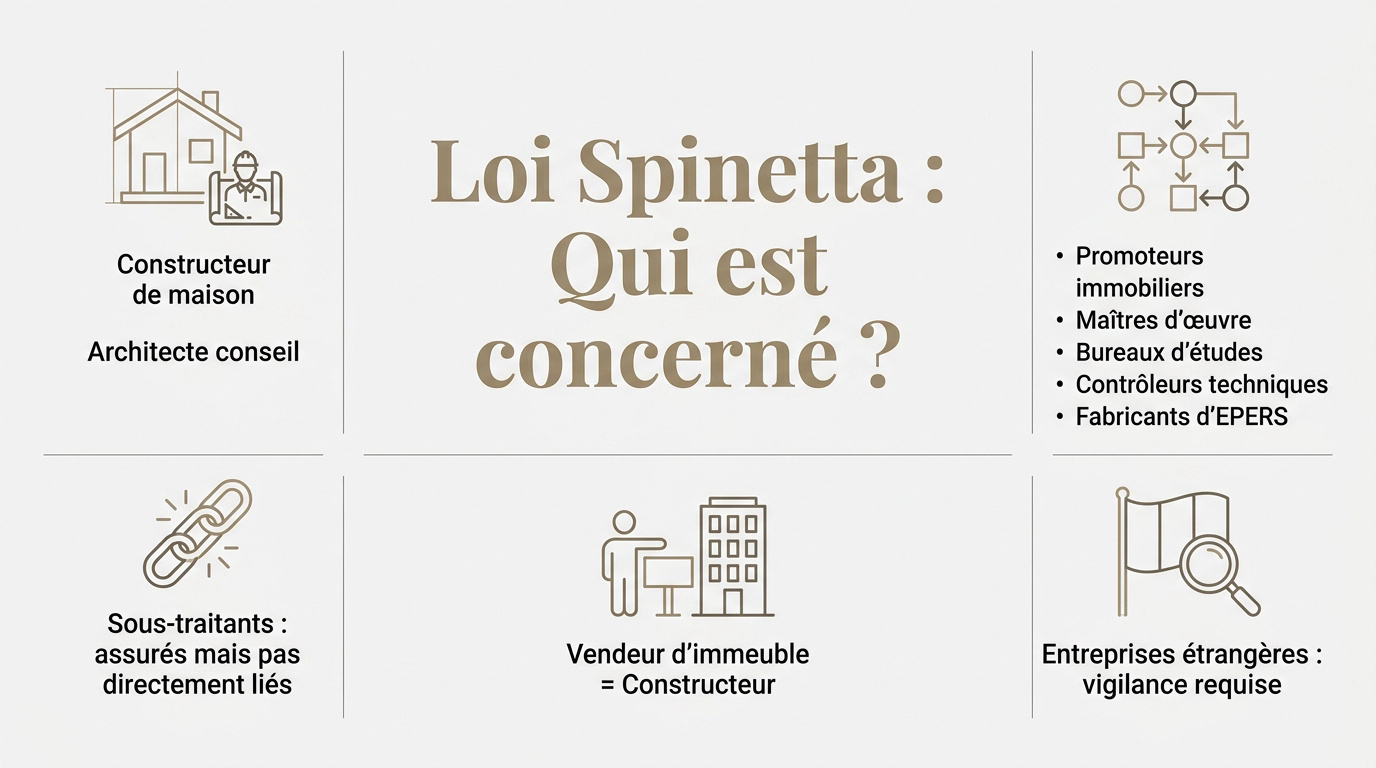
Sur un chantier, la loi Spinetta désigne comme constructeurs ceux qui ont un lien direct avec vous, y compris le contrôle technique missionné sur les grands projets pour vérifier la solidité de l’ouvrage. Cela inclut également le constructeur de maison individuelle et l’architecte conseil chargé de la conception.
D’autres intervenants sont soumis à cette même rigueur légale pour sécuriser votre investissement :
- Promoteurs immobiliers
- Maîtres d’œuvre
- Bureaux d’études techniques
- Contrôleurs techniques
- Fabricants d’EPERS
Les sous-traitants n’ont pas de lien contractuel direct avec vous. Ils ne relèvent pas de la décennale obligatoire mais doivent souscrire une responsabilité civile professionnelle couvrant leurs interventions. L’entrepreneur principal reste votre interlocuteur premier, mais vous pouvez aussi agir directement contre chaque constructeur ayant contracté avec vous, comme l’architecte ou le bureau d’études, au titre de l’article 1792 du Code civil.
La loi est claire : quiconque vend un immeuble qu’il a construit est réputé constructeur. Cette règle protège les acquéreurs successifs. Elle s’applique même si vous avez réalisé les travaux vous-même.
Soyez vigilants avec les entreprises étrangères travaillant sur le sol français. Elles doivent justifier d’une assurance décennale valide en France. Mon conseil est de vérifier systématiquement leurs attestations avant le premier coup de pioche.
Les sanctions de la loi Spinetta en cas de non-respect (Art. L243-3)
Ignorer ces obligations n’est pas sans conséquence, la loi prévoyant un arsenal répressif pour les contrevenants.
Risques pénaux et réalité du terrain
Le Code des assurances est formel. Selon l’article L243-3, le défaut d’assurance peut entraîner 75 000 euros d’amende. Une peine de six mois d’emprisonnement est également prévue pour les professionnels récalcitrants.
À Alès, un propriétaire a dû payer 38 000 euros de sa poche car son maçon n’avait aucune assurance valide.
Sur le terrain, l’insolvabilité d’un artisan non assuré est dramatique. Sans garantie, votre rêve de maison devient un cauchemar financier total. Vous devrez financer vous-même les réparations lourdes si l’entreprise disparaît.
Pour éviter cela, l’ACPR surveille rigoureusement le marché français. Cet organisme contrôle la solidité des compagnies d’assurance. Il vérifie que les assureurs peuvent payer les sinistres sur le long terme. C’est une sécurité indispensable.
En fait, économiser sur une prime d’assurance est un calcul perdant. Le risque financier dépasse de loin le coût de la protection. Ne jouez jamais avec votre patrimoine pour quelques euros de moins.
Loi Spinetta en 2026 : quelles évolutions depuis 1978 ?
Près de cinquante ans après son apparition, comment ce texte fondamental s’adapte-t-il aux enjeux contemporains ?
Stabilité législative et jurisprudence actuelle
Je constate souvent sur le terrain que la loi Spinetta impressionne par sa longévité. Ce texte n’a subi aucune refonte structurelle depuis 1978, malgré des ajustements ponctuels comme la codification de 2005. Sa structure initiale demeure le pilier central du bâtiment.
Pourtant, la pratique évolue grâce aux juges. Ils précisent continuellement ce qui rend une maison impropre à son usage. Mon rôle est de surveiller ces interprétations pour protéger vos chantiers.
Le système français reste une exception protectrice majeure. Selon les données parlementaires, peu de voisins européens offrent un dispositif aussi complet, même si l’Espagne s’en rapproche via la LOE de 1999. C’est une chance réelle pour chaque maître d’ouvrage ici.
Ces garanties couvrent l’ensemble du territoire métropolitain. Des adaptations existent toutefois pour les territoires d’outre-mer. Les contextes climatiques locaux y imposent parfois des règles spécifiques.
Enfin, restez vigilants face aux nouvelles exigences techniques. La RE2020 modifie profondément notre façon de bâtir. Certaines non-conformités énergétiques graves peuvent, dans des cas particuliers, rejoindre le champ de la décennale si elles rendent l’ouvrage impropre à sa destination.
FAQ sur la loi Spinetta
Voici les réponses rapides aux interrogations les plus fréquentes sur l’application de ce cadre légal.
La loi Spinetta s’applique-t-elle aux particuliers ?
Oui, elle s’applique à tout maître d’ouvrage, qu’il soit professionnel ou simple particulier. La loi n°78-12 du 4 janvier 1978 ne fait aucune distinction sur votre statut lors de la commande des travaux.
Elle vous impose des devoirs de souscription mais offre surtout une protection décennale automatique contre les malfaçons. Sur mes chantiers, je constate que c’est votre bouclier principal contre les erreurs de structure.
Seule l’obligation de dommages-ouvrage connaît une souplesse pour l’usage personnel du logement. L’article L243-3, second alinéa, du Code des assurances exempte en effet le particulier qui construit pour lui-même des sanctions pénales.
Qu’est-ce que la garantie décennale dans la loi Spinetta ?
C’est l’obligation pour le constructeur de réparer les dommages graves pendant dix ans après réception. Cette responsabilité est inscrite à l’article L241-1 du Code des assurances pour protéger votre patrimoine durablement.
Elle concerne les défauts qui touchent la structure ou qui empêchent d’habiter normalement la maison. Je parle ici de fissures majeures, d’affaissements de charpente ou de problèmes d’étanchéité rendant le bâti impropre à sa destination.
Cette garantie est liée au bâtiment et bénéficie aux propriétaires successifs durant toute sa durée. Si vous revendez votre maison dans le Gard avant dix ans, la protection suit le bien automatiquement.
Quelles sont les sanctions si un constructeur n’est pas assuré ?
Le professionnel risque des poursuites pénales lourdes, incluant amende et prison en cas de récidive. L’article L243-3 prévoit une amende de 75 000 euros et six mois d’emprisonnement pour le constructeur défaillant.
Pour vous, le risque est l’absence totale d’indemnisation si l’entreprise fait faillite après un sinistre. Sans attestation, vous devrez financer les réparations sur vos propres deniers, ce qui est souvent un gouffre financier.
Il est impératif d’exiger l’attestation d’assurance avant tout versement d’acompte ou début de chantier. Vérifiez bien que la période de validité couvre la date d’ouverture de votre chantier réel.
La loi Spinetta sécurise votre patrimoine grâce à la double obligation d’assurance décennale et dommages-ouvrage, garantissant la solidité de votre bâti pendant dix ans. Vérifiez systématiquement les attestations de vos artisans avant le premier coup de pelle pour éviter tout naufrage financier. Protégez votre futur chantier dès aujourd’hui pour bâtir l’esprit tranquille.