Article mis à jour le 13 août 2026.
📌 L’essentiel à retenir :
face à la défaillance de votre constructeur, vous disposez de deux mois après la publication au BODACC pour déclarer votre créance. Ce délai de forclusion est crucial pour sécuriser vos acomptes. Parallèlement, activez immédiatement votre garantie de livraison CCMI par recommandé afin que votre garant désigne une entreprise pour achever votre chantier au prix convenu.
En 2024, les défaillances de constructeurs de maisons individuelles ont progressé de 28 % (874 à 1 121 procédures selon Altares), laissant des centaines de familles face à un chantier abandonné ou bloqué. Mais saviez-vous que la loi encadre strictement la protection de votre patrimoine immobilier grâce à la garantie de livraison ?
La nouvelle d’un constructeur en faillite : que faire pour éviter que votre projet de vie ne s’effondre avec lui ? Cet article décrypte les démarches juridiques et les réflexes d’urgence à adopter pour sécuriser l’achèvement de votre maison. En amont, mieux vaut consulter la liste noire des constructeurs avant de signer.
Votre constructeur est en difficulté : comprendre la procédure en cours
Si votre constructeur de maison individuelle est placé en liquidation judiciaire, trois actions sont prioritaires : identifier le mandataire judiciaire via le BODACC, déclarer votre créance dans un délai impératif de deux mois, et contacter sans attendre l’organisme garant de votre contrat CCMI pour déclencher la prise en charge de l’achèvement du chantier.
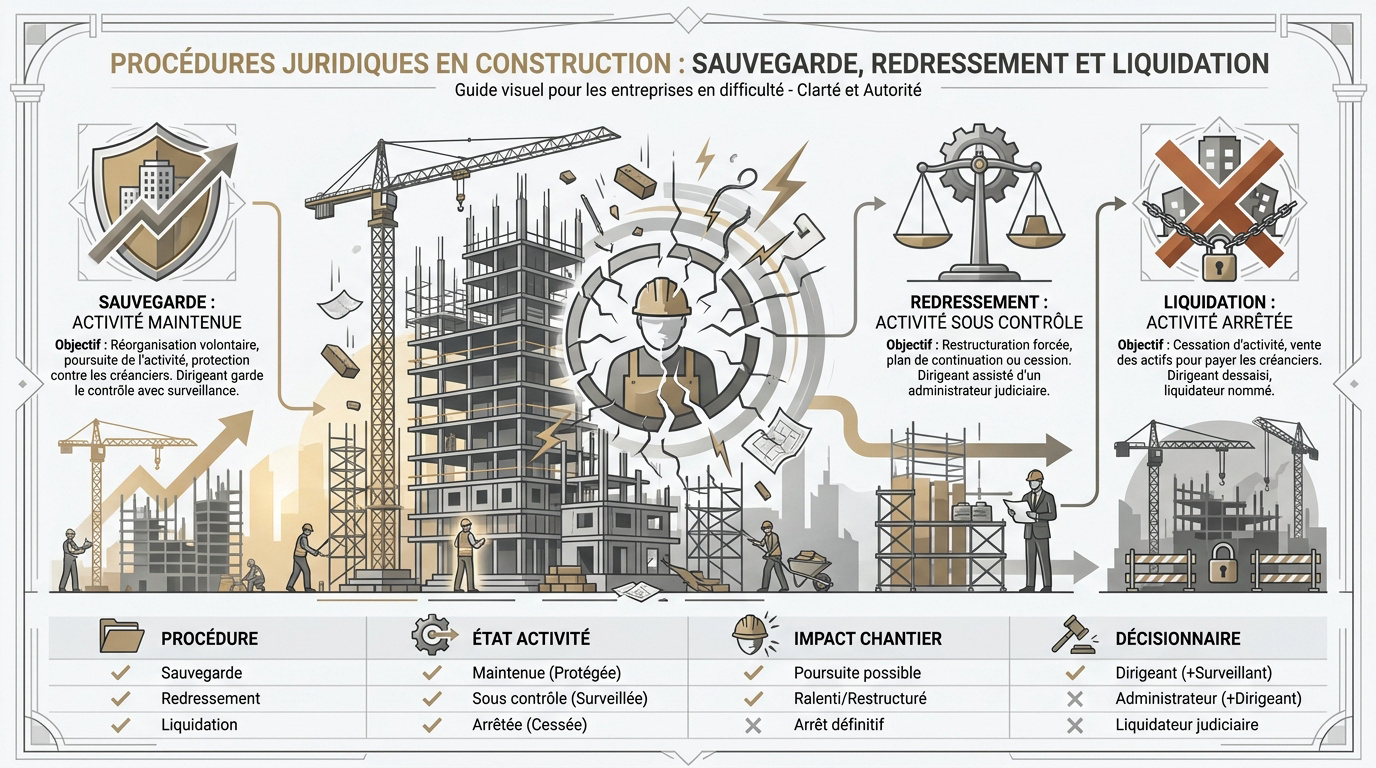
En 2024, les défaillances de constructeurs de maisons individuelles bondissent de 28 %. Face à une sauvegarde, un redressement ou une liquidation judiciaire, identifier rapidement le régime en cours conditionne la bonne séquence de vos démarches.
Il est impératif de distinguer les régimes juridiques pour anticiper l’impact réel sur la poursuite de vos travaux.
Les trois régimes juridiques et leurs conséquences réelles
| Procédure | Activité | Chantier |
|---|---|---|
| Sauvegarde | Maintenue | Continue |
| Redressement | Contrôlée | Incertain |
| Liquidation | Arrêtée | Stoppé |
Peu importe le régime, sollicitez immédiatement votre garant. C’est votre protection numéro un pour éviter l’arrêt définitif des travaux.
Cette garantie de livraison n’existe que grâce au CCMI : un projet mené hors CCMI ne bénéficierait d’aucun filet comparable.
Sauvegarde, redressement judiciaire, liquidation : ce que cela change pour votre chantier
En sauvegarde, l’activité se poursuit. Le redressement place les contrats sous l’autorité d’un administrateur, créant une incertitude majeure pour votre maison.
La liquidation stoppe net le chantier. Évitez le cauchemar des chantiers à l’arrêt en activant vos garanties légales sans délai.
Comment identifier le mandataire judiciaire désigné
Identifiez le mandataire sur le site du BODACC via le numéro SIREN. Les articles L.622-24 et R.622-24 du Code de commerce régissent ce délai de déclaration.
Si votre constructeur a son siège dans le Gard, la procédure relève du Tribunal de commerce de Nîmes. Sinon, consultez le jugement publié au BODACC pour identifier le tribunal compétent.
Déclarer votre créance : l’action la plus urgente
Mais avant de penser à la reprise des murs, vous devez sécuriser l’argent déjà versé via une procédure administrative stricte.
L’importance capitale du respect des délais légaux
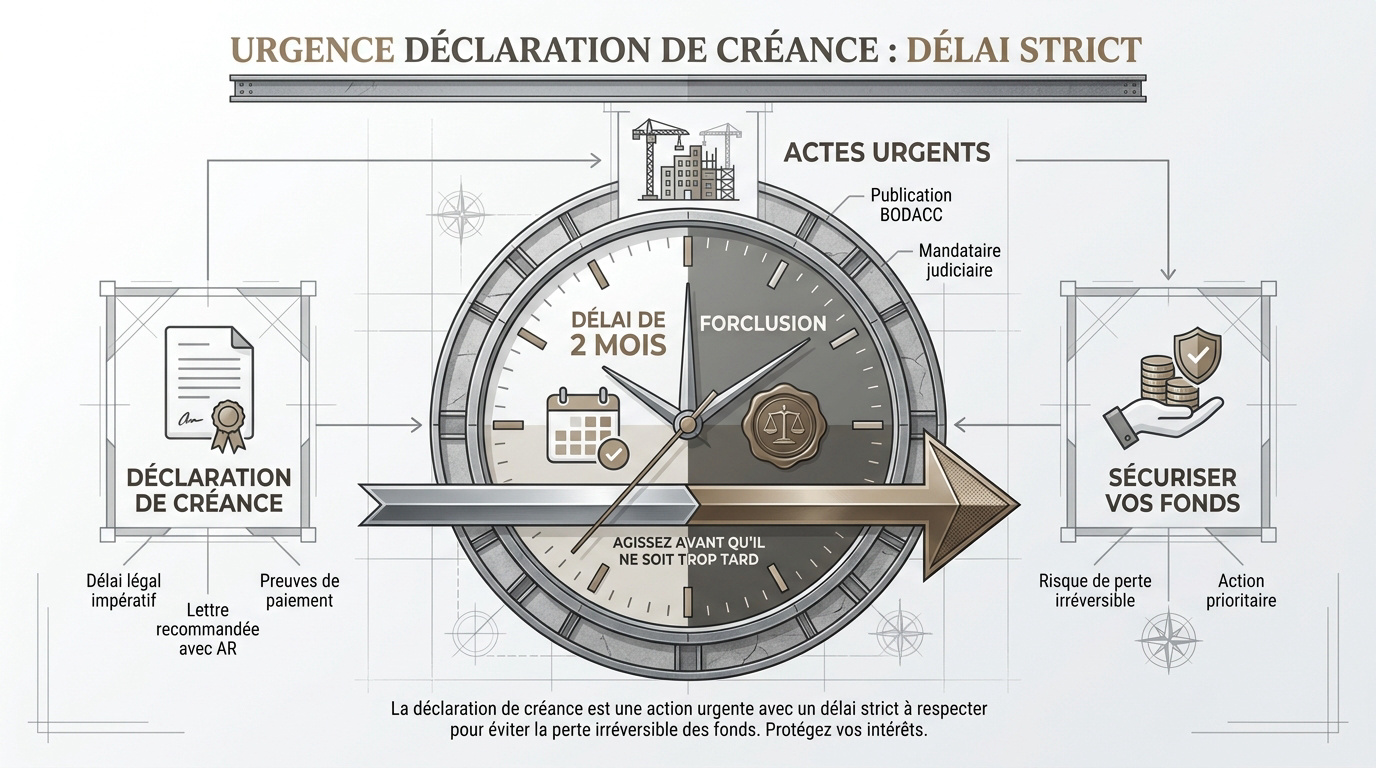
Le délai est couperet. Si vous le dépassez, vous perdez tout. La créance est éteinte juridiquement. C’est une règle d’ordre public.
Vérifiez la publication au BODACC. C’est le point de départ. Vous avez deux mois exactement pour agir. Pas un jour de plus.
Aucune excuse n’est acceptée. Même sans information préalable. La publication officielle vaut notification pour tout le monde.
Quel délai, et que risquez-vous si vous le ratez ?
Les articles L.622-24 et R.622-24 fixent le cadre : deux mois à compter de la publication au BODACC pour déposer votre dossier. Le destinataire est le mandataire judiciaire. Ne vous trompez pas.
Le risque est la forclusion. La déclaration de créance auprès du mandataire est obligatoire. Sans elle, vos droits s’évaporent.
Le délai de deux mois pour déclarer sa créance est un délai de forclusion : passé ce délai, votre créance devient inopposable à la procédure collective. Un relevé de forclusion reste toutefois possible dans les six mois suivants si la défaillance n’est pas imputable au créancier.
Comment rédiger et déposer votre déclaration de créance
Listez vos acomptes et pénalités. Précisez votre contrat CCMI. Soyez très précis dans vos calculs. Sachez aussi ce que couvre un contrat CCMI pour anticiper l’avenir.
Joignez vos preuves de paiement. Factures et relevés sont nécessaires. Le dossier doit être complet immédiatement.
Utilisez la lettre recommandée. L’accusé de réception est votre preuve. Gardez une copie de tout le dossier.
La garantie de livraison CCMI : votre protection principale
Si la déclaration de créance gère le passé, la garantie de livraison assure l’avenir de votre chantier.
Le rôle central du garant dans l’achèvement des travaux
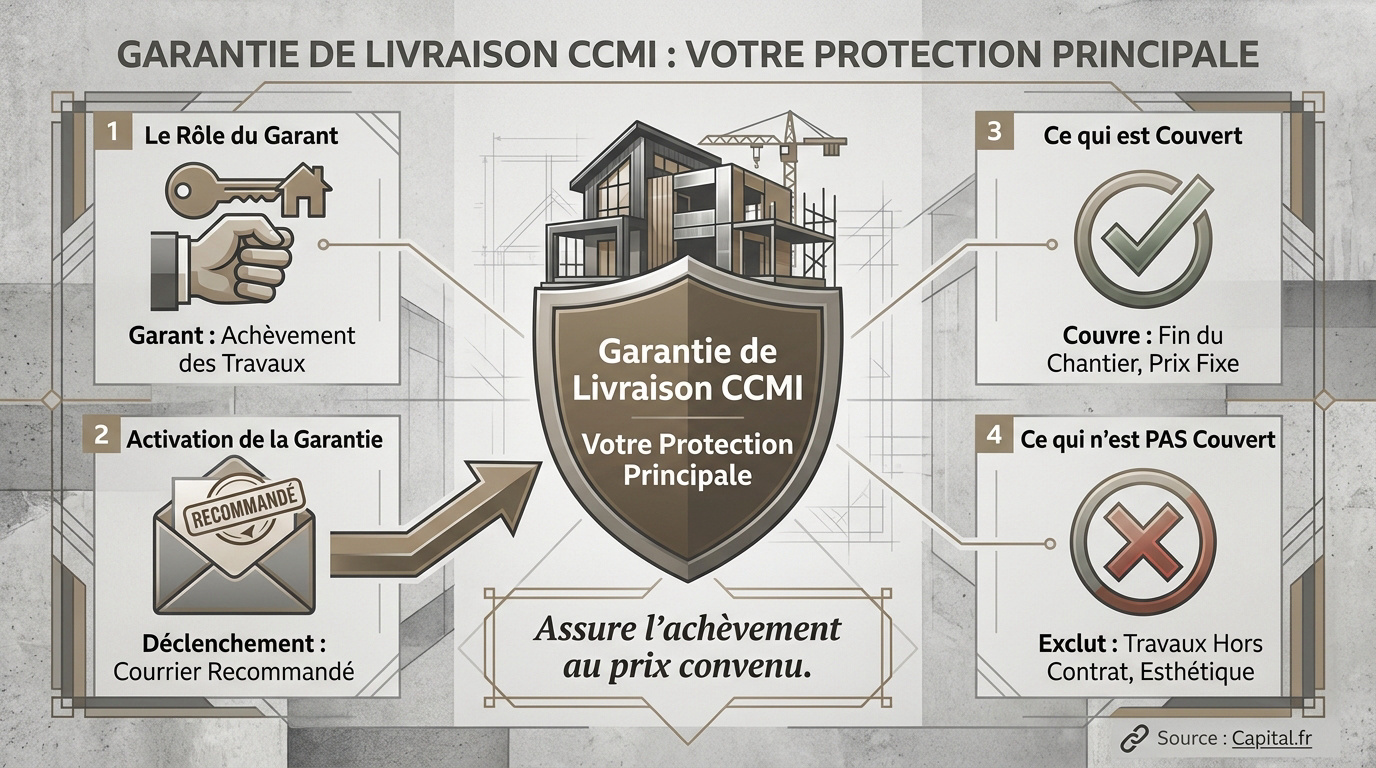
Obligatoire en CCMI, cette garantie assure la fin des travaux selon l’article L.231-6 du CCH. Elle permet l’activation de la garantie de livraison à prix et délai convenu, sécurisant ainsi votre projet immobilier.
Sans elle, vous seriez seul face au sinistre. Le garant finance le surcoût et désigne l’entreprise chargée de terminer votre maison.
Comment déclencher la garantie de livraison
Envoyez un recommandé au garant avec le jugement du tribunal. Après une mise en demeure de quinze jours restée infructueuse, le garant intervient officiellement pour reprendre la main.
Ne commandez jamais de travaux seul, sous peine de perdre vos droits. Fournissez impérativement ces éléments :
- Contrat CCMI et justificatifs d’acomptes
- Preuve du jugement BODACC et photos du chantier
Ce que la garantie couvre et exclut
Elle garantit l’achèvement au prix initial, incluant parfois les pénalités de retard. Toutefois, les travaux non prévus au contrat et les préjudices distincts du coût d’achèvement ne sont généralement pas couverts.
Une franchise s’applique selon votre contrat CCMI. Le garant verse directement les sommes aux prestataires, vous évitant toute avance de fonds supplémentaire.
La garantie de livraison assure l’achèvement de la maison au prix convenu, même si le coût réel des travaux restants est supérieur.
Vos acomptes et votre prêt immobilier : ce qui se passe concrètement
Au-delà de la technique, l’aspect financier pèse lourd, surtout quand les échéances bancaires continuent de tomber et que votre chantier reste désespérément vide.
Gestion des pertes financières et négociation bancaire
Les acomptes non garantis sont perdus. Ils entrent dans la créance ordinaire. Le remboursement est souvent très faible. C’est une réalité difficile.
Contactez votre banquier sans attendre. Expliquez le blocage du chantier. Demandez un report des mensualités de prêt. Un réaménagement est souvent possible.
Sachez qu’il est possible de solliciter une suspension du prêt immobilier auprès d’un juge. Cette procédure judiciaire nécessite un dossier solide. Elle offre un répit financier nécessaire.
Constructeur en faillite dans le Gard : où trouver de l’aide ?
Face à un chantier à l’arrêt, la panique est souvent mauvaise conseillère. Pourtant, dans le Gard, vous disposez de relais concrets pour reprendre la main sur votre projet immobilier.
Ressources locales et accompagnement juridique à Nîmes
L’ADIL du Gard vous accueille. Leurs juristes sont basés à Nîmes. Ils offrent des conseils gratuits et neutres. Profitez de ce service.
Le Tribunal de commerce de Nîmes centralise les infos. Consultez les jugements affichés sur place. C’est là que tout se joue pour les entreprises locales. Suivez les procédures collectives via leur site officiel ou par courriel.
Prenez un avocat spécialisé. Le barreau de Nîmes en compte plusieurs. C’est l’investissement clé pour tout recours face à un constructeur défaillant et protéger votre patrimoine. Soyez bien entouré pour déclarer vos créances ou engager la responsabilité du garant.
FAQ
Face à un chantier à l’arrêt, des leviers juridiques permettent de limiter les dégâts. Voici les réponses aux questions urgentes pour naviguer dans cette crise immobilière.
Face à un constructeur en faillite, que faire pour sauver votre patrimoine ? Agissez sous deux mois via le BODACC et sollicitez immédiatement votre garant CCMI pour achever les travaux sans surcoût. Votre ténacité transformera ce blocage en une maison enfin livrée.