Mis à jour le 16 août 2026
L’essentiel à retenir :
le CCMI est légalement obligatoire dès qu’un constructeur assure la mise hors d’eau et hors d’air de votre maison. Ce contrat verrouille un prix forfaitaire et garantit l’achèvement du chantier, vous protégeant contre les faillites ou les surcoûts imprévus. C’est votre bouclier indispensable pour sécuriser vos acomptes et obtenir votre prêt bancaire sans encombre.
Le CCMI, c’est quoi ? La définition légale est simple : il s’agit du contrat que la loi du 19 décembre 1990 a rendu obligatoire pour protéger tout particulier qui confie la construction de sa maison à un professionnel unique. Aujourd’hui, de nombreux porteurs de projets tentent pourtant de s’en affranchir pour gagner en liberté architecturale ou réduire les coûts. Dès qu’une entreprise assure la mise hors d’eau et hors d’air de votre futur logement, l’article L.231-1 du CCH rend le contrat de construction obligatoire.
Choisir de construire une maison sans CCMI vous expose à des risques financiers immédiats, notamment le refus de prêt bancaire faute de garantie de livraison. Je vais vous aider à décortiquer les alternatives légales comme la maîtrise d’œuvre et les points de vigilance pour sécuriser votre chantier sans sacrifier vos garanties.
Le CCMI est-il vraiment obligatoire pour faire construire sa maison ?
Le CCMI (contrat de construction de maison individuelle) est obligatoire dès lors qu’un constructeur prend en charge les travaux de mise hors-eau et hors-air, conformément à l’article L.231-1 du Code de la construction et de l’habitation. Sans ce contrat, le maître d’ouvrage perd la garantie de livraison, la garantie de remboursement et le bénéfice d’un prix forfaitaire.
Sur le terrain, ce cadre juridique évite que votre projet ne devienne une impasse financière face aux imprévus techniques ou budgétaires.
Le cadre légal de l’obligation de contrat
L’obligation porte précisément sur la prise en charge simultanée de la mise hors-eau et hors-air par un seul professionnel. La réalisation du gros oeuvre seul ne suffit pas : c’est la combinaison de ces deux étapes confiée à un même opérateur qui rend le contrat incontournable, indépendamment de la volonté des parties.
Le CCMI obligatoire s’impose à tout professionnel réalisant le gros œuvre : ce contrat d’ordre public ne souffre aucune dérogation de la part des parties. Des exceptions existent toutefois : l’autopromotion, la VEFA ou le recours à un maître d’œuvre indépendant.
L’essentiel : Le CCMI est la règle pour un constructeur unique. Les alternatives imposent une gestion directe des artisans. Ses mentions obligatoires sont fixées par la loi et ne peuvent être écartées par les parties.
Encore faut-il que ces clauses soient correctement rédigées : plusieurs pièges classiques du CCMI peuvent fragiliser cette protection dès la signature.
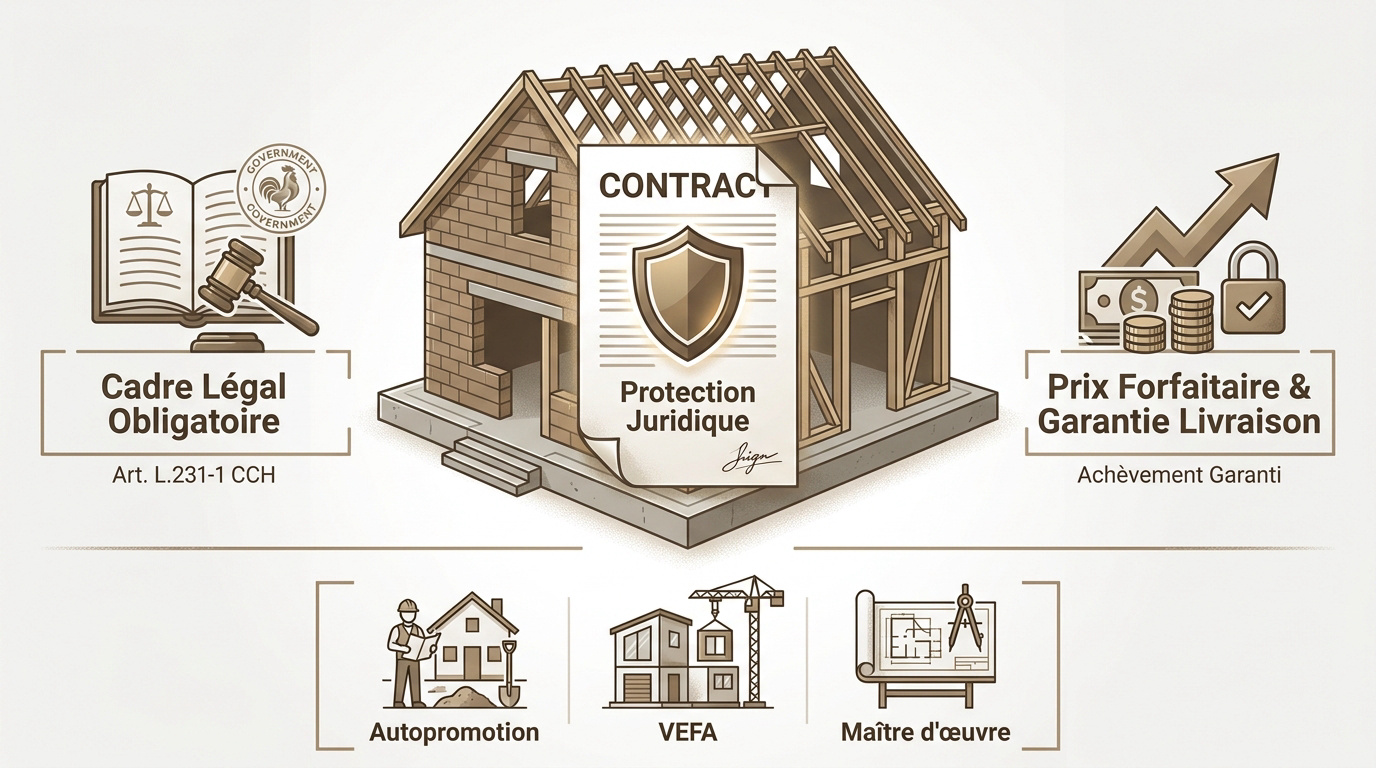
Construire sans CCMI : quelles garanties perdez-vous ?
Si la loi impose ce cadre, c’est avant tout pour protéger votre patrimoine contre les aléas majeurs d’un chantier, grâce à un ensemble de garanties construction maison neuve encadrées par la loi.
Sur le papier, un projet sans constructeur unique semble offrir plus de liberté. Pourtant, sur un chantier exposé aux réalités techniques, renoncer au CCMI revient à retirer votre bouclier juridique principal. La fragilité de votre future maison devient alors une menace concrète pour vos finances.
Les risques liés à l’absence de protection contractuelle
Beaucoup de clients sous-estiment les dangers d’une gestion en direct. En refusant le cadre du CCMI, vous perdez une protection globale et structurée. Votre projet se retrouve exposé à une instabilité juridique permanente.
Un simple devis d’artisan ne vous protège jamais contre une faillite soudaine. Sans donneur d’ordre unique, vous devez aussi vérifier la demande carte BTP employeur réalisée par chaque entreprise sur votre chantier. Ces protections abandonnées sont souvent impossibles à remplacer par la suite. La loi française ne viendra pas compenser l’absence d’un contrat formellement signé.
En cas de travaux mal exécutés, vous devrez par ailleurs engager seul les recours face à un artisan défaillant.
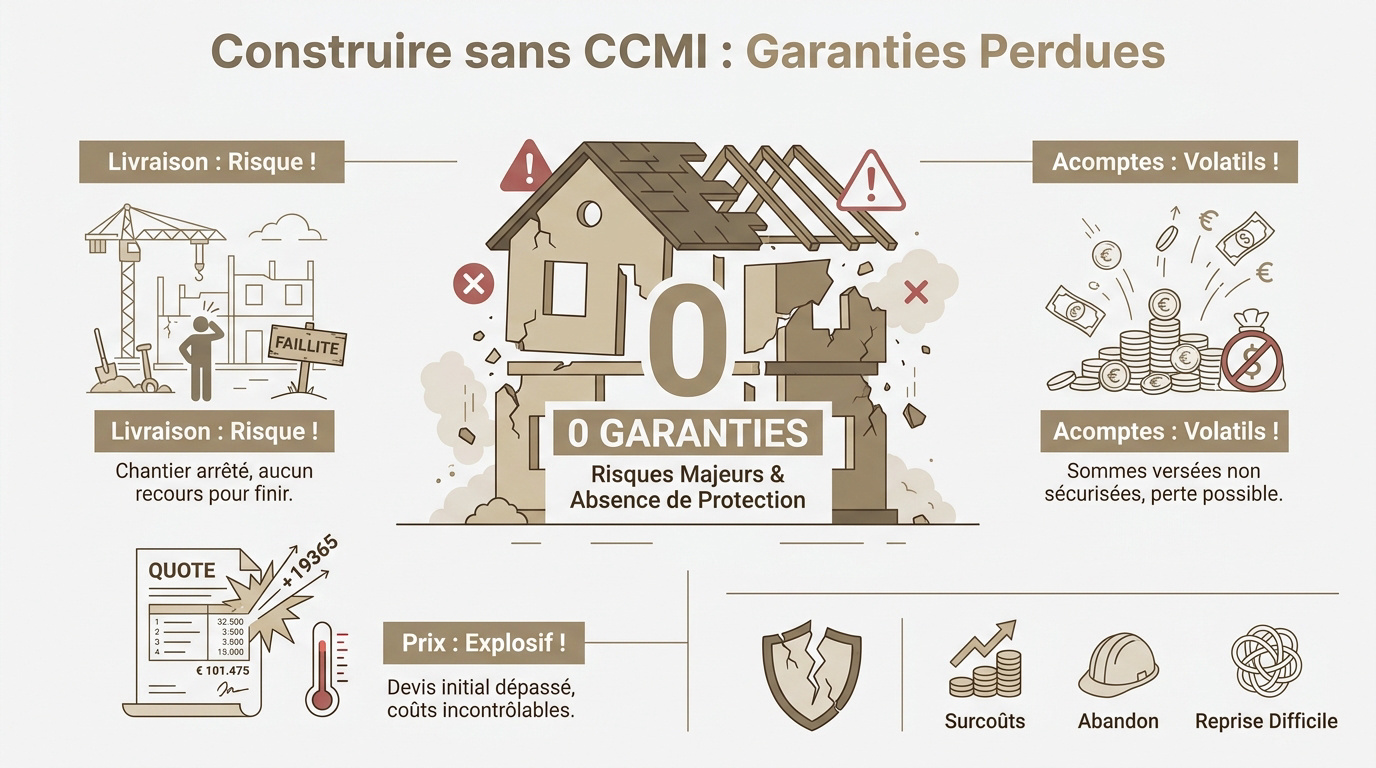
Soyez vigilants, car les conséquences sont lourdes : vous risquez des surcoûts totalement incontrôlés. En cas d’abandon de chantier, aucun recours simple n’existe. La reprise des travaux par un tiers devient alors un véritable parcours du combattant.
La garantie de livraison à prix et délais convenus
Le constructeur a une obligation de résultat stricte sur le calendrier et le tarif. Il s’engage fermement à vous livrer les clés à une date précise. Sans ce verrou, les retards s’accumulent sans aucune pénalité financière automatique pour les entreprises.
Imaginez votre chantier stoppé net par une liquidation judiciaire en plein hiver. Sans garantie de livraison, aucun assureur ne prendra le relais pour achever les travaux gratuitement. Vous resteriez seul face à des murs inachevés et des crédits à rembourser.
La garantie de livraison assure l’achèvement des travaux même en cas de défaillance du constructeur, couvrant les inexécutions ou les mauvaises exécutions constatées sur le terrain.
Le coût d’une reprise de chantier par une nouvelle entreprise est colossal. Le particulier doit souvent réinjecter des fonds propres très importants pour finir sa maison. C’est une double peine, financière et psychologique, pour toutes les familles impliquées.
La garantie de remboursement (vos acomptes protégés)
Le CCMI impose une caution bancaire spécifique pour sécuriser vos premiers versements. Les sommes payées avant l’ouverture du chantier restent protégées par un organisme garant. En cas de défaillance, vous récupérez l’intégralité de votre argent via cet assureur.
Comparez cela avec un devis classique signé avec un artisan sans garantie. Un acompte de 15 000 euros peut s’évaporer instantanément si l’entreprise dépose le bilan. Sans le cadre légal du CCMI, aucune banque ne sécurise ce premier paiement initial.
La loi encadre strictement les appels de fonds avant l’ouverture du chantier : 5 % maximum à la signature si votre constructeur fournit une garantie de remboursement, ou jusqu’à 15 % cumulés à l’ouverture du chantier avec une garantie de livraison. Ce plafond protège votre épargne contre des demandes de trésorerie abusives. C’est une sécurité financière majeure que vous ne retrouverez nulle part ailleurs.
Le prix forfaitaire : quand les devis explosent
Le prix mentionné dans votre CCMI est définitif et global. Aucune révision n’est autorisée, en dehors de l’indexation légale prévue lors de la signature. Votre budget est donc verrouillé et protégé contre les aléas économiques du secteur.
À l’inverse, un artisan peut facturer des suppléments pour des oublis techniques ou des imprévus. Ces surprises sur le terrain font souvent exploser l’enveloppe globale de votre projet. Sans contrat global, vous portez seul le risque financier des hausses de matériaux.
La jurisprudence est pourtant claire sur l’obligation de chiffrage des travaux réservés. Si un élément essentiel est omis dans la notice descriptive, le constructeur engage sa responsabilité pour défaut d’information : la jurisprudence peut alors lui imputer la charge des travaux concernés. C’est un avantage décisif face à des devis d’artisans parfois trop imprécis.
Quelles alternatives légales pour faire construire sans CCMI ?
Peut-on construire sans CCMI ? Oui, mais uniquement en optant pour des structures juridiques différentes et assumées.
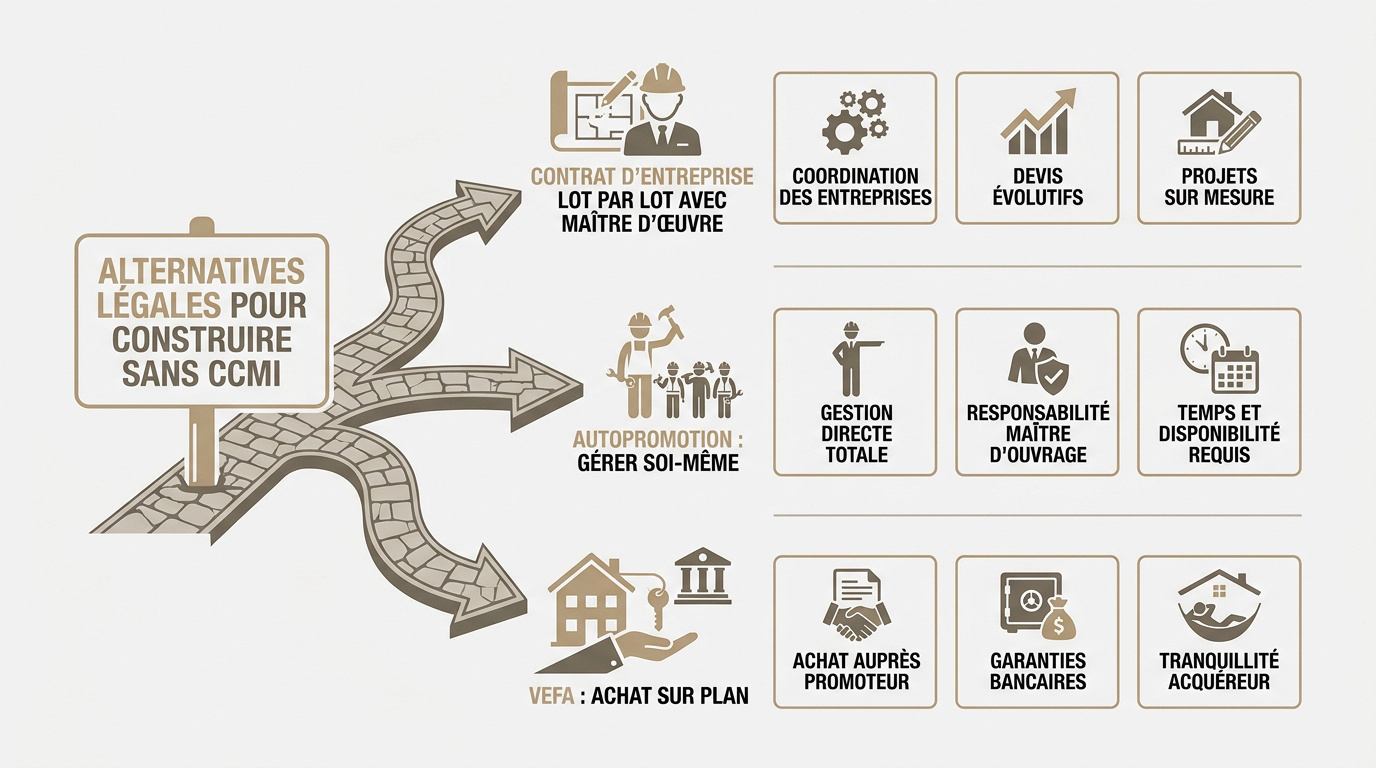
Les trois voies pour une construction hors CCMI
Les alternatives au CCMI sont parfaitement légales en France. Vous devez simplement respecter les contraintes juridiques propres à chaque formule. Votre décision dépendra de votre budget et de votre implication.
Des porteurs de projet ont failli perdre des dizaines de milliers d’euros engagés sur un devis global sans aucune garantie. Ils ont évité le pire en faisant requalifier leur contrat avant le début du chantier.
| Formule | Protection légale | Financement | Usage idéal |
|---|---|---|---|
| CCMI | Maximale (Loi 1990) | Facilité (Garantie de livraison) | Sécurité totale |
| Maître d’œuvre | Intermédiaire (Assurances lots) | Dossier complexe | Sur-mesure architectural |
| Autopromotion | Faible (Responsabilité propre) | Difficile | Profils experts |
| VEFA | Élevée (CCH) | Standard | Clé en main |
Le contrat d’entreprise lot par lot avec maître d’œuvre
L’architecte ou le maître d’œuvre coordonne les entreprises sans signer de contrat global. Chaque artisan est responsable de son propre lot technique. Vous signez autant de contrats qu’il y a de corps de métier.
Il n’existe pas de prix forfaitaire global garanti dans cette configuration. Les devis peuvent évoluer selon les aléas rencontrés sur le terrain. Cette flexibilité engendre un coût potentiel en cas d’imprévus géologiques ou techniques.
Cette solution s’adapte parfaitement aux projets sur mesure complexes. C’est la voie idéale pour une architecture unique et personnalisée. Elle exige cependant une surveillance rigoureuse de vos facturations mensuelles.
L’autopromotion : construire en gérant vous-même les artisans
L’autopromotion se définit comme une gestion directe totale du projet. Vous recrutez, planifiez et contrôlez chaque corps de métier. C’est une aventure humaine et technique extrêmement exigeante pour un particulier.
Vous portez la responsabilité du maître d’ouvrage. En cas de conflit entre deux artisans, vous tranchez seul. Aucun garant unique ne centralise les interfaces entre les corps de métier : en cas de litige entre deux artisans, vous arbitrez seul et portez le risque de coordination.
Cette formule nécessite un investissement en temps colossal. Il faut être présent quasi quotidiennement sur le chantier pour valider les étapes. Elle est réservée aux profils avertis et très disponibles.
La VEFA : une option hors obligation CCMI
La Vente en l’État Futur d’Achèvement consiste à acheter sur plan auprès d’un promoteur. Le cadre juridique relève du Code de la Construction et de l’Habitation (CCH). Les garanties d’achèvement sont portées par des organismes bancaires externes.
Cette option est plus rare pour une maison individuelle pure isolée. On la retrouve souvent dans les lotissements clés en main. Vous achetez un produit fini et non une prestation de construction.
La VEFA inclut d’office la garantie financière d’achèvement (GFA), portée par une banque ou un assureur : même en cas de défaillance du promoteur, votre bien sera livré. La garantie de parfait achèvement et l’assurance dommage-ouvrage sont souscrites séparément par le promoteur. C’est une solution de tranquillité pour les acquéreurs moins techniciens.
Peut-on obtenir un prêt immobilier sans CCMI ?
Au-delà de la technique, le nerf de la guerre reste le financement bancaire de votre projet hors normes.
Le défi du financement pour les projets atypiques
Sur le papier, aucune loi n’interdit de financer une construction hors CCMI. En pratique, la banque se montre frileuse face au risque de chantier inachevé. Elle craint surtout de récupérer un bien sans valeur de revente réelle.
Pour rassurer votre conseiller, vous devez présenter un dossier béton. Fournissez des devis signés, un planning précis et l’attestation de votre maître d’œuvre. Ces documents prouvent la viabilité de votre organisation en lots séparés.
Je vous conseille vivement de solliciter un courtier spécialisé. Ces experts identifient rapidement les banques ouvertes aux montages complexes. Ils savent valoriser vos garanties pour optimiser vos chances de succès.
Vérifiez votre capacité à absorber les imprévus avant de signer. Les banques exigent souvent une épargne de précaution solide. C’est la condition sine qua non pour pallier l’absence de prix forfaitaire garanti.
- Contrats d’entreprise signés
- Attestations d’assurance décennale à jour
- Planning de chantier détaillé
- Devis descriptif complet par lot
Ce réflexe de vigilance rejoint des critères plus larges pour évaluer un constructeur avant de signer, au-delà du seul contrat.
Que risque un constructeur qui impose un montage hors CCMI illégalement ?
Attention toutefois aux professionnels qui tentent de contourner la loi pour alléger leurs propres responsabilités.
Sanctions et requalifications juridiques
Sur le terrain, je distingue souvent le choix volontaire de la fraude manifeste. Un constructeur qui dissimule un CCMI derrière de simples devis s’expose à des conséquences lourdes. La loi protège rigoureusement le client contre ces pratiques abusives.
Le Code de la construction prévoit jusqu’à 2 ans d’emprisonnement et 9 000 euros d’amende (portée à 45 000 euros pour une entreprise). Cette sanction vise à décourager les montages opaques. Elle rappelle que la sécurité du maître d’ouvrage n’est pas négociable.
Le non-respect des règles de formation du contrat peut entraîner la nullité du CCMI et des sanctions pénales, rendant impossible toute régularisation ultérieure.
Ensuite, le juge peut requalifier vos devis en un véritable CCMI. Le constructeur doit alors assumer les obligations d’ordre public du CCMI, y compris les garanties légales correspondantes. C’est une protection juridique puissante pour vous.
Exigez systématiquement le contrat légal dès qu’une entreprise pilote l’ensemble des travaux. Ne cédez jamais à la pression d’un tarif attractif sans protection. Votre sécurité financière en dépend directement.
Questions fréquentes sur le CCMI
Sécuriser votre projet exige de verrouiller le prix forfaitaire, la garantie de livraison et la protection des acomptes. Pour construire sans CCMI, privilégiez un maître d’œuvre qualifié ou la VEFA afin d’éviter les surcoûts imprévus. Agissez dès maintenant pour garantir votre financement et emménager sereinement dans votre future maison.