Article mis à jour le 12 août 2026.
L’essentiel à retenir :
le CCMI sécurise votre projet grâce à un prix ferme et une garantie de livraison, mais sa validité dépend de points critiques. Vérifiez impérativement l’attestation de garantie nominative et le respect de l’échéancier légal des paiements. Un détail mémorable : les pénalités de retard minimales sont fixées par la loi à 1/3000ème du prix par jour.
Le secteur de la construction individuelle reste sous haute surveillance : la DGCCRF estime que plus de la moitié des entreprises ne respecteraient pas scrupuleusement la réglementation en vigueur. Si le contrat de construction de maison individuelle offre un cadre protecteur, vous pourriez vous retrouver sans recours face à un chantier à l’arrêt si vous ignorez certains ccmi pièges avant signature.
Il est pourtant simple de sécuriser votre projet en vérifiant quelques clauses stratégiques et documents administratifs. Je vous aide à décrypter les points de vigilance indispensables pour valider votre engagement en toute sérénité.
Le contrat de construction de maison individuelle (CCMI) : qu’est-ce que c’est vraiment ?
Avant de signer un contrat de construction de maison individuelle (CCMI), plusieurs vérifications s’imposent : habilitation du constructeur, validité de la garantie de livraison, clauses de révision de prix plafonnées, conditions suspensives précises et échelonnement des paiements conforme aux plafonds légaux. Ces points, négligés à la signature, sont à l’origine de la grande majorité des litiges de construction.
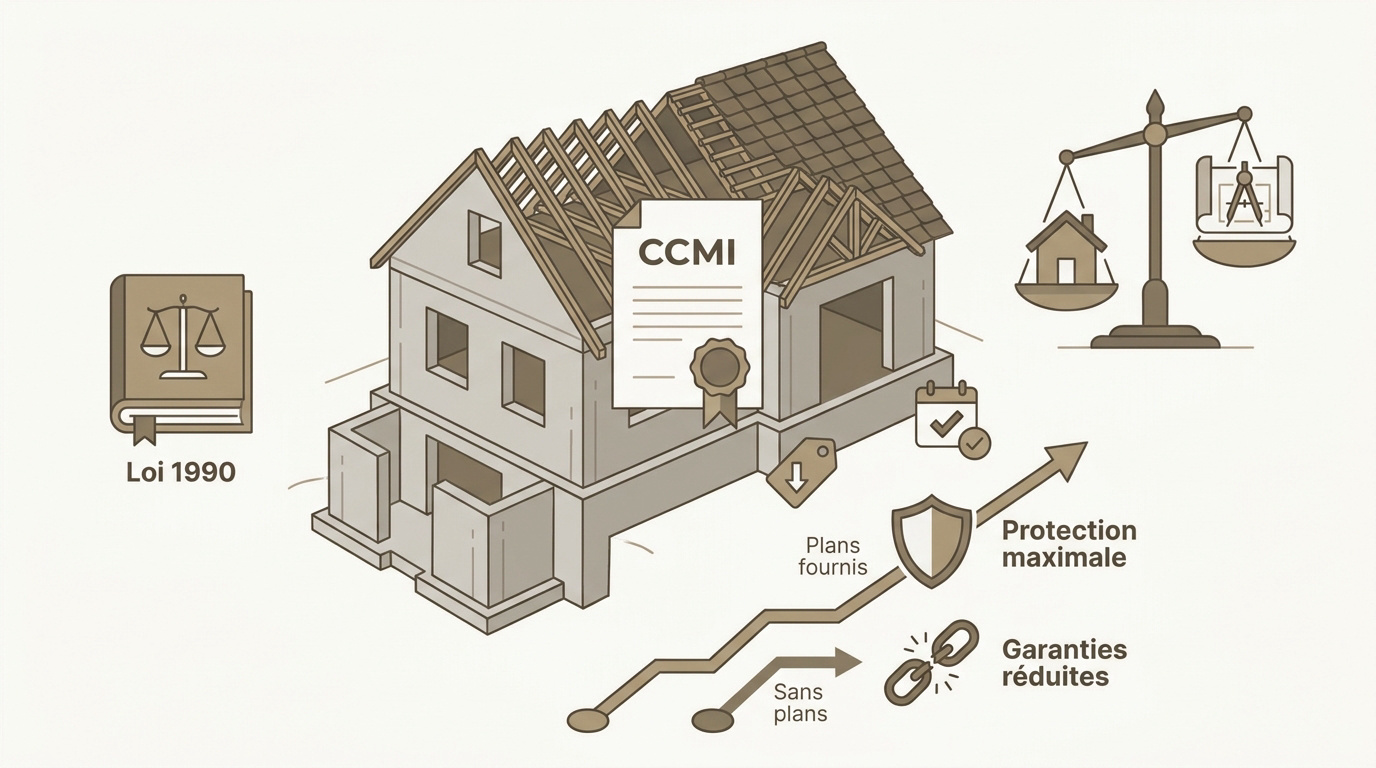
Le CCMI, régi par la loi de 1990, garantit un prix ferme et définitif ainsi qu’une livraison à date fixe. Cette protection maximale s’impose dès que le constructeur fournit les plans de votre future maison.
La distinction entre les deux formes de contrats est la première étape pour comprendre l’étendue de votre protection juridique.
Comprendre les deux types de CCMI et leur caractère obligatoire
Le CCMI définit le lien juridique entre vous, propriétaire du terrain, et un constructeur. Ce contrat est strictement encadré par la loi du 19 décembre 1990 pour sécuriser votre projet.
Il existe deux variantes selon qui dessine la maison. Le CCMI est obligatoire dès que le constructeur fournit les plans de votre maison : c’est la formule qui vous offre la protection la plus complète.
Sans fourniture de plan, un contrat d’entreprise classique peut suffire. Mais attention, dans ce cas précis, vous perdez le bénéfice des garanties spécifiques et protectrices propres au régime du CCMI.
L’un des points noirs que je rencontre souvent concerne les ccmi pièges avant signature liés au chiffrage des travaux réservés. La loi impose que tout travail que vous vous réservez soit précisément estimé par le constructeur. Si vous changez d’avis dans les quatre mois, il devra les réaliser au prix indiqué.
Vérifiez également la présence de la garantie de livraison à prix et délais convenus. Sans cette attestation nominative émanant d’un garant (banque ou assureur), votre contrat est tout simplement nul. C’est votre filet de sécurité ultime si le chantier s’arrête.
Enfin, n’oubliez pas que vous disposez d’un délai de rétractation de 10 jours calendaires. Ce temps est précieux pour faire relire les clauses par un professionnel ou vérifier la santé financière de l’entreprise sur Infogreffe. Un constructeur solide n’aura jamais peur de votre vigilance.
Avant de signer votre CCMI : les 3 vérifications que je conseille à tous mes clients
Signer un contrat de cette envergure demande une vigilance de fer sur certains documents administratifs souvent négligés.
Demander l’attestation de garantie de livraison (GFA)
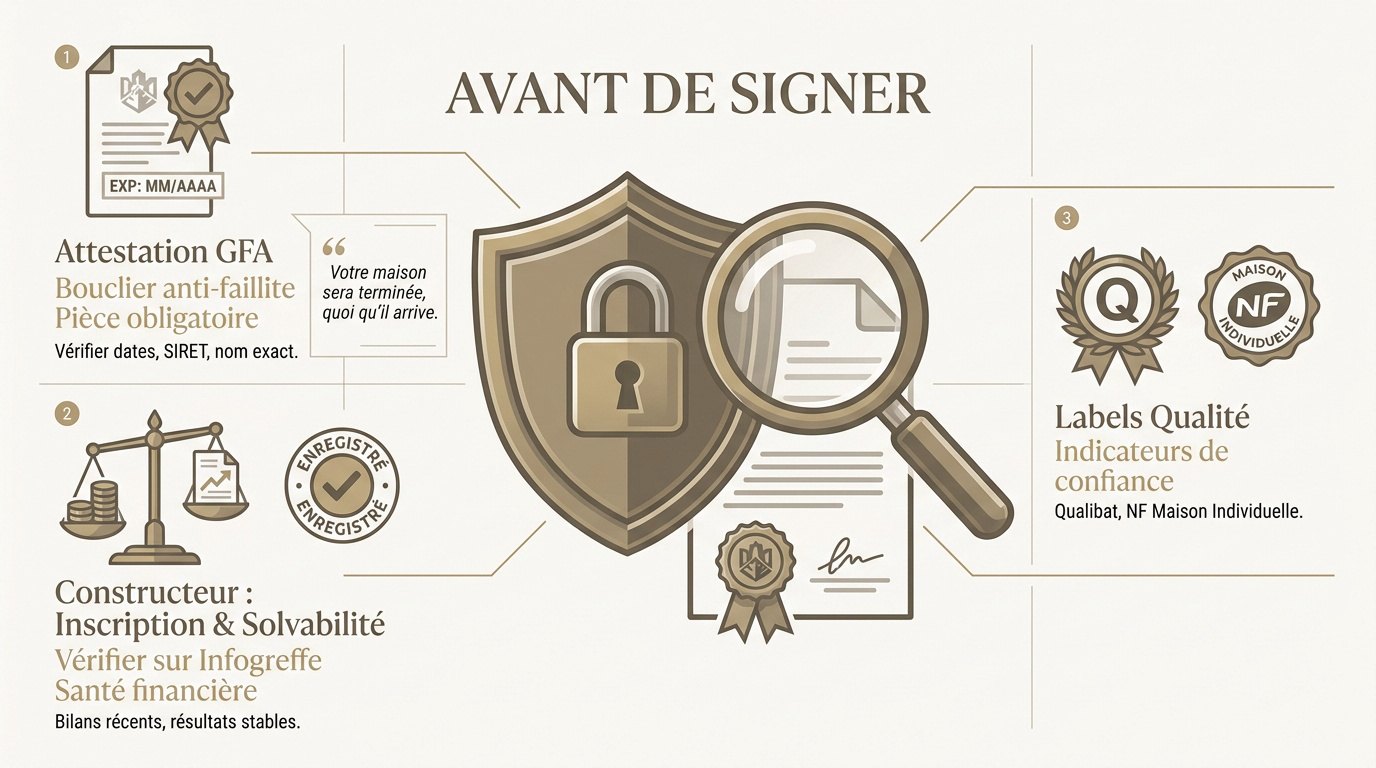
La GFA constitue votre bouclier indispensable contre une éventuelle faillite du constructeur. Ce document doit impérativement être joint au contrat dès sa signature initiale pour être valable.
Vérifiez scrupuleusement la validité des dates et le SIRET de la caution sur Infogreffe. Le nom du constructeur doit être rigoureusement identique. Une simple erreur de libellé peut rendre votre protection juridique totalement caduque.
J’ai trop souvent vu des chantiers à l’arrêt sans aucune issue possible. Dans ces dossiers, l’attestation était soit absente, soit périmée au moment du démarrage des travaux de construction.
La garantie de livraison est le seul document qui vous assure que votre maison sera terminée, quoi qu’il arrive à l’entreprise de construction.
Vérifier l’inscription et la solvabilité du constructeur
Consulter le site Infogreffe.fr est un réflexe salutaire pour confirmer l’existence légale de la société. Un numéro SIRET griffonné sur un devis ne suffit jamais à vous rassurer pleinement. Pour aller plus loin, pensez à vérifier la fiabilité d’un constructeur avant tout engagement.
Analysez les bilans des trois derniers exercices comptables disponibles en ligne. Un résultat net en chute libre doit vous alerter immédiatement. La santé financière demeure votre premier gage de sérénité réelle.
Méfiez-vous des sociétés faisant l’objet d’une procédure de sauvegarde en cours. Elles conservent le droit de signer des contrats, mais le risque opérationnel pour votre futur projet est bien réel.
Guettez la présence des labels Qualibat ou NF Maison Individuelle sur les documents officiels. Ces certifications constituent des indicateurs de qualité sérieux, même si la réglementation actuelle ne les impose pas encore.
Ces labels ne remplacent toutefois pas un examen complet : les critères à passer en revue avant de signer vont bien au-delà du seul contrat CCMI.
Les clauses du contrat CCMI à vérifier avant signature (et celles à refuser)
Au-delà des garanties, le diable se cache souvent dans les petites lignes des clauses financières et temporelles du document.
La clause de révision de prix
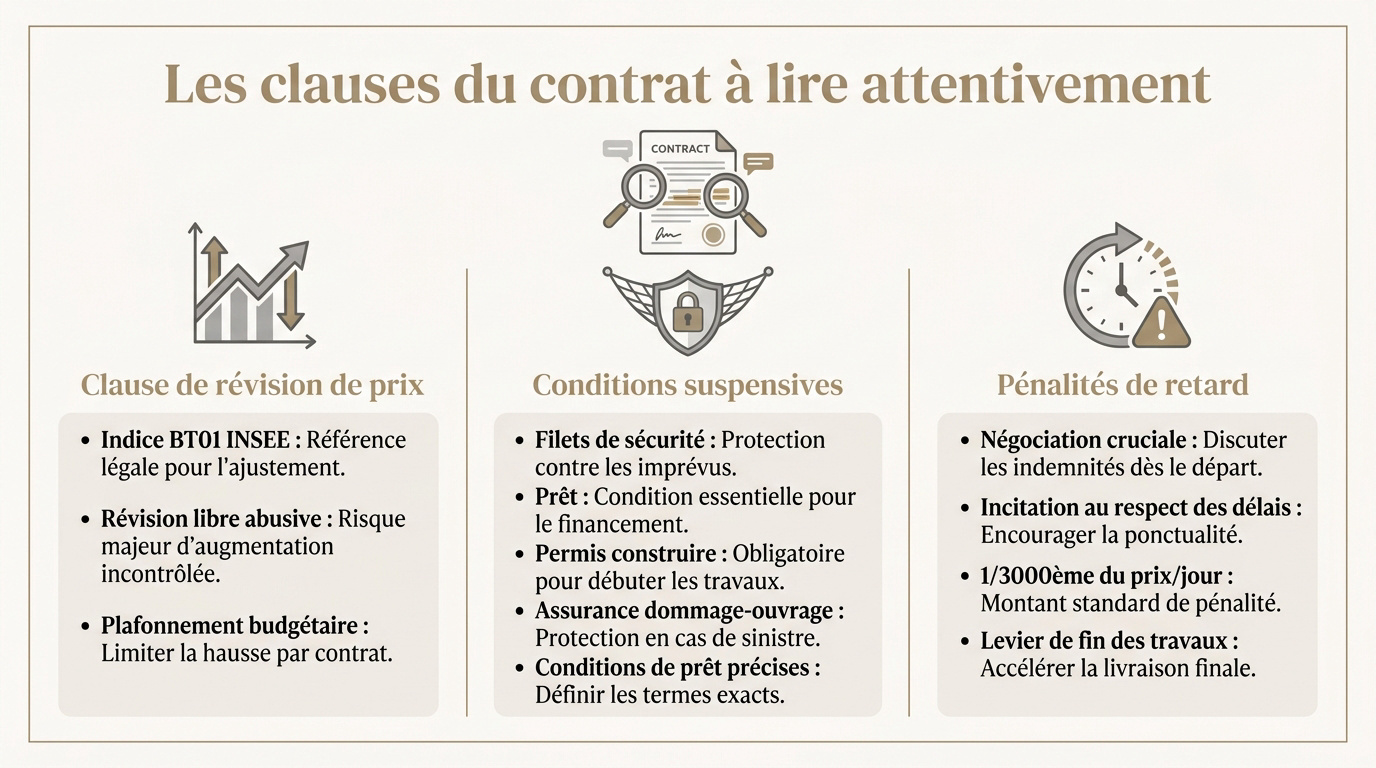
Le prix de votre future maison peut évoluer selon l’indice BT01 de l’INSEE. Il s’agit de l’unique méthode légale pour ajuster le montant global de votre contrat de construction.
Méfiez-vous des clauses de révision libre ne mentionnant pas cet indice spécifique. Ces pratiques sont considérées comme abusives. Vous devez impérativement les raturer ou les modifier avant votre signature définitive.
Je vous conseille vivement de demander un plafonnement contractuel de cette révision. Cette précaution vous permet de garder le contrôle sur votre budget. Vous anticipez ainsi l’inflation du coût des matériaux.
La DGCCRF pointe régulièrement des clauses abusives fréquemment constatées dans les contrats. Soyez donc vigilant sur la rédaction exacte de ces modalités d’indexation financière.
Les conditions suspensives
Voyez les conditions suspensives comme des filets de sécurité indispensables pour votre projet. Elles vous autorisent à annuler le contrat sans frais. Cela s’applique si un événement extérieur imprévu survient.
Le contrat doit lister le prêt, le permis de construire et l’assurance dommage-ouvrage. Chaque point mérite une attention particulière. Un détail précis est la seule garantie d’une protection réelle pour vous.
Je critique souvent les formulations trop vagues sur le volet financier. Ne restez pas dans le flou. Précisez impérativement le montant du crédit, le taux maximum et la durée du prêt.
Voici les éléments que vous devez retrouver systématiquement dans votre document :
- Obtention du permis de construire purgé de tout recours.
- Obtention des prêts bancaires aux conditions fixées.
- Acquisition définitive du terrain devant notaire.
Les pénalités de retard
La loi impose un minimum légal de 1/3000e du prix convenu par jour de retard (article R231-14 du CCH). C’est un plancher, pas un plafond. Vous devez donc négocier au-delà de ce seuil avec votre constructeur.
Un contrat dépourvu de pénalités n’incite pas l’entreprise à respecter votre calendrier. Sans cet enjeu, le constructeur ne subit aucune pression financière. Les dérives de délais deviennent alors monnaie courante.
Proposez une base de négociation standard fixée à 1/3000ème du prix par jour. Cette somme semble dérisoire au quotidien. Pourtant, elle devient vite dissuasive sur un retard de plusieurs mois.
Sans clause de pénalités de retard claire, vous n’avez quasiment aucun levier pour exiger la fin des travaux dans les temps promis.
L’échelonnement des paiements : ce que la loi autorise (et ce que certains tentent)
Une fois le contrat signé, le rythme des appels de fonds devient le nerf de la guerre et doit suivre l’avancement réel.
Le cadre légal des appels de fonds
Sachez que les plafonds de paiement sont d’ordre public. Aucun contrat ne peut y déroger. Votre accord écrit préalable ne rendrait pas une clause illégale valide.
| Étape du chantier | Plafond légal cumulé |
|---|---|
| Ouverture du chantier | 15% |
| Achèvement des fondations | 25% |
| Achèvement des murs | 40% |
| Mise hors d’eau | 60% |
| Achèvement des cloisons | 75% |
| Achèvement des équipements (95%) | 95% |
| Réception (solde) | 5% |
Je dénonce fermement les avances illégales réclamées avant le chantier. Si un constructeur exige 30% dès l’ouverture, fuyez immédiatement. Exigez toujours une mise en conformité stricte, y compris la carte BTP obligatoire pour chaque salarié affecté au chantier.
Les 4 garanties légales que votre CCMI doit mentionner
La signature du CCMI vous ouvre droit à un arsenal de garanties qui courent bien après la remise des clés.
Un dispositif de protection sur dix ans
Sachez que l’absence d’une seule de ces protections dans votre contrat entraîne sa non-conformité immédiate. Ces dispositifs constituent le socle juridique indispensable pour sécuriser votre patrimoine immobilier durant une décennie.
Le cadre légal impose au constructeur de couvrir différents types de désordres selon des temporalités précises, détaillées dans notre dossier complet sur ces garanties. Voici les garanties que vous devez impérativement retrouver :
- Garantie de parfait achèvement : couvre les malfaçons signalées durant 1 an après réception.
- Garantie biennale : assure le bon fonctionnement des équipements dissociables pendant 2 ans.
- Garantie décennale : protège la structure et le gros œuvre durant 10 ans.
Ne négligez jamais l’assurance dommage-ouvrage, car elle est votre meilleure alliée. Elle permet d’obtenir une indemnisation rapide des travaux sans attendre qu’un juge tranche sur les responsabilités de chaque intervenant.
Le délai de rétractation de 10 jours : comment l’exercer sans erreur
Si malgré vos précautions un doute subsiste après la signature, la loi vous offre une porte de sortie ultime. Vous restez libre de changer de constructeur pendant ce délai.
Le protocole de résiliation pas à pas
Le délai de 10 jours calendaires débute le lendemain de la première présentation de la lettre notifiant le contrat signé. Vous devez impérativement notifier votre décision par lettre recommandée avec accusé de réception.
Sachez qu’aucune justification n’est requise pour exercer ce droit de retrait. En cas de rétractation valide, le constructeur a l’obligation légale de vous rembourser intégralement le dépôt de garantie, sans retenue ni pénalité (article L231-4 du CCH).
Si le dossier notifié est incomplet ou le contrat illégal, le délai de 10 jours ne commence jamais. Votre droit de retrait reste alors ouvert jusqu’à la régularisation formelle de l’acte par le professionnel.
Pendant et après le chantier : vos recours contre le constructeur de maison
La vie d’un chantier est rarement un long fleuve tranquille, et savoir réagir aux imprévus est vital.
Gérer les retards et les malfaçons
En cas de retard, vos recours contre le constructeur de maison individuelle commencent par la mise en demeure par courrier recommandé. Elle déclenche officiellement le calcul des pénalités dues par l’entreprise. Ce formalisme est indispensable pour vos droits.
Pour les malfaçons, tout se joue lors du procès-verbal de réception. Notez chaque détail scrupuleusement car cela conditionne l’activation de la garantie de parfait achèvement. Ne laissez passer aucun défaut visible sans réserve écrite.
Les litiges fréquents liés aux défauts structurels et retards rappellent que la vigilance doit rester constante jusqu’à la remise des clés. Une expertise peut s’avérer nécessaire pour chiffrer précisément les dommages constatés.
FAQ
Voici les réponses aux questions les plus fréquentes que je reçois en cabinet sur le contrat CCMI.
Pour sécuriser votre patrimoine, exigez systématiquement l’attestation de garantie de livraison et validez la solvabilité de votre constructeur avant tout engagement. Restez vigilant sur l’échelonnement légal des paiements pour éviter les dérives financières. Anticipez ces ccmi pièges avant signature pour transformer votre projet immobilier en une sereine réalité durable.