Article mis à jour le 11/10/2026
Pour un vacancier, aucun texte ne vise nommément le meublé de tourisme : remettre une facture reste la prudence. L’obligation naît en revanche dès qu’une entreprise paie le séjour, et les chambres d’hôtes doivent une note dès 25 €. Ce guide part des textes en vigueur au 11/10/2026, puis remplit une facture de location saisonnière avec la taxe de séjour réellement votée dans le Pays d’Uzès : vous saurez quoi écrire, ligne par ligne.
Le vrai risque se loge ailleurs, dans la mention de TVA : « art. 293 B du CGI » désigne la franchise en base, réservée aux activités taxables, pas l’exonération dont relève la location meublée.
📌 L’essentiel à retenir :
Pour un vacancier, aucun texte ne prévoit nommément la facture d’un meublé de tourisme, mais elle reste recommandée. Elle devient obligatoire pour un client professionnel. La mention de TVA à porter est celle de l’exonération, article 261 D-4° du CGI, et la taxe de séjour figure sur une ligne à part.
Facture location saisonnière : est-elle obligatoire ?
Tout dépend de qui paie. Une entreprise cliente doit recevoir une facture, au titre du Code de commerce, et une chambre d’hôtes doit une note. Pour un vacancier logé en meublé de tourisme, aucun texte ne cite ce type de location : la facture y reste la bonne pratique.
Ce guide traite de la facture du séjour. Votre régime fiscal, micro-BIC ou réel, et l’imposition de vos recettes relèvent d’un autre exercice, à commencer par l’abattement du meublé classé ou non.
Pour un voyageur particulier
Aucun texte ne nomme le meublé de tourisme parmi les loueurs tenus de remettre une facture. Les chambres d’hôtes, elles, doivent une note dès 25 €. Dans le doute, remettez une facture à chaque séjour : elle ne vous coûte rien et règle d’avance la question si le voyageur la demande après son départ.
Pour les chambres d’hôtes, la fiche F18960 de service-public, vérifiée le 26/04/2024, ajoute deux précisions. La note dès 25 € TTC se délivre aussi à la demande du client, quel que soit le montant. Le loueur en garde un double pendant deux ans. Pour le meublé de tourisme, le document prévu intervient avant la réservation : l’état descriptif, remis au futur client qui le demande (fiche F2045, vérifiée le 20/08/2026). Il précise le prix, les modalités de paiement et, s’il existe, le numéro d’enregistrement délivré par la mairie.
Pour un client professionnel
Le droit fiscal, à lui seul, vous dispense de facturer ; le Code de commerce, non. L’article 289 du CGI n’oblige un assujetti à facturer que les opérations qui « ne sont pas exonérées en application des articles 261 à 261 E ». Or la location meublée, hors parahôtellerie, est exonérée. Le Bulletin officiel des finances publiques ajoute une réserve (BOI-TVA-DECLA-30-20-10-10, en vigueur depuis le 22/12/2021). Cette dispense ne lève pas les obligations nées « d’autres réglementations », et le Code de commerce en fait partie.
Son article L441-9 est net : « Tout achat de produits ou toute prestation de service pour une activité professionnelle fait l’objet d’une facturation. » Le texte ajoute que la facture se délivre dès la réalisation de la prestation. Un salarié en déplacement, une équipe logée pour un chantier : le séjour est payé par une entreprise. Il appelle une facture en bonne et due forme, avec la mention d’exonération de TVA.
Le voyageur a déjà un reçu de la plateforme
Le reçu qu’émet une plateforme de réservation documente une transaction passée chez elle. La facture du séjour, elle, vient de vous, le loueur. Quand un voyageur en réclame une après une réservation en ligne, la démarche tient en trois gestes :
- Reprenez la réservation : dates, nombre de voyageurs, prix du séjour, sans les frais de service que le voyageur a payés à la plateforme.
- Établissez la facture avec les mentions détaillées plus bas.
- Indiquez « réglé via la plateforme » à la ligne du paiement, avec sa date.
Si vos réservations arrivent par plusieurs canaux, centralisez-les dans un même outil pour ne plus ressaisir chaque séjour. Un channel manager pour location saisonnière sert à cela.
Les mentions à faire figurer sur la facture
La fiche F31808 sur les mentions obligatoires, vérifiée le 11/08/2026, dresse la liste générale. Appliquée à un séjour, elle se ramène à deux blocs.
Le loueur et le voyageur
- la date d’émission de la facture ;
- un numéro unique, « basé sur une séquence chronologique et continue » ;
- votre nom, suivi de « EI » si vous exercez en entrepreneur individuel, votre adresse et votre numéro Siret ;
- le nom et l’adresse du voyageur, sauf opposition d’un particulier ;
- pour une entreprise cliente, sa dénomination et son adresse de facturation ;
- toujours pour une entreprise, la date de règlement, le taux des pénalités de retard et l’indemnité forfaitaire de recouvrement (article L441-9 du Code de commerce).
Le numéro Siret, le loueur en meublé l’obtient en déclarant son activité, même en non professionnel. La démarche se fait dans les 15 jours qui suivent la première location (fiche F32744, vérifiée le 15/04/2026). La numérotation se tient dans un tableur aussi bien que dans un logiciel de gestion pour gîtes. Seule compte la continuité : aucun numéro sauté, aucun numéro réutilisé.
Le séjour, le décompte et le paiement
- l’adresse du logement loué et les dates du séjour ;
- le détail des prestations, avec quantité et prix ;
- le total hors taxes et le total à payer ;
- la mention d’exonération de TVA ;
- la taxe de séjour, sur une ligne distincte ;
- la date et le mode de règlement.
Une facture ne crée pas l’obligation fiscale : elle la montre. Chaque ligne doit pouvoir se relier à un encaissement.
Modèle de facture rempli : sept nuits dans un meublé non classé à Uzès
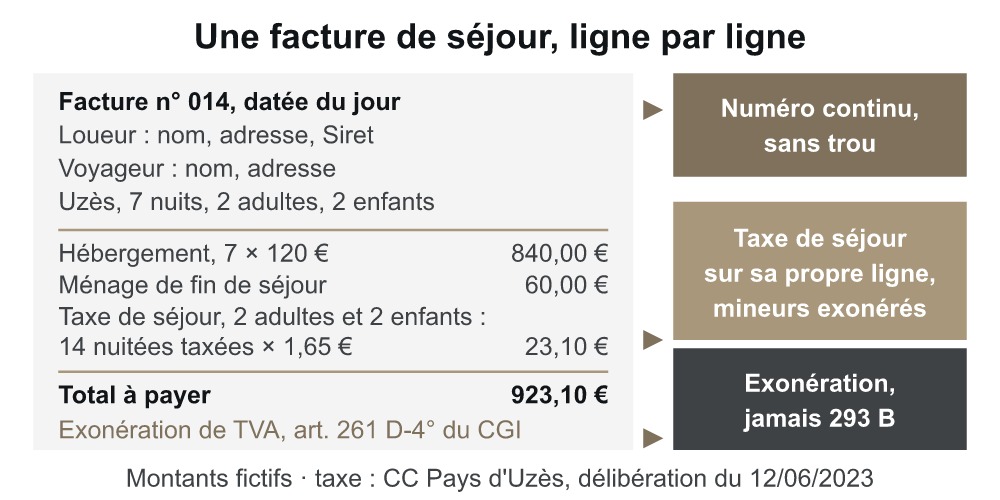
Ce modèle de facture de location saisonnière part d’un cas type. Prenons un meublé non classé à Uzès, loué sept nuits à deux adultes et deux enfants. Les montants sont fictifs, choisis pour l’exemple : 120 € la nuitée et 60 € de ménage de fin de séjour. La taxe de séjour, elle, suit les règles réellement votées par la communauté de communes du Pays d’Uzès. L’en-tête porte le numéro de facture, la date d’émission, le nom, l’adresse et le Siret du loueur, le nom et l’adresse du voyageur, l’adresse du logement et les dates du séjour.
| Désignation | Quantité | Prix unitaire | Total |
|---|---|---|---|
| Hébergement, meublé non classé à Uzès, 2 adultes et 2 enfants (mineurs exonérés), exemple | 7 nuits | 120,00 € | 840,00 € |
| Ménage de fin de séjour (exemple) | 1 | 60,00 € | 60,00 € |
| Total hors taxes, exonéré de TVA | 900,00 € | ||
| Taxe de séjour, 2 adultes × 7 nuits | 14 | 1,65 € | 23,10 € |
| Total à payer | 923,10 € |
En pied de facture : « Exonération de TVA, article 261 D-4° du CGI », puis la date et le mode de paiement.
Le calcul de la taxe se lit en trois temps. La nuitée de 120 € se divise par les quatre occupants, enfants compris, soit 30 € par personne. La délibération du Pays d’Uzès du 12/06/2023 applique 5 % à ce montant, dans la limite de 4,60 € : 1,50 €. La taxe additionnelle départementale de 10 % du Gard porte ce tarif à 1,65 € par adulte et par nuit, les mineurs étant exonérés. Le ménage, facturé à part, reste hors de la base : le guide pratique de l’État exclut les prestations annexes détachables du prix de la nuitée.
TVA : quelle mention écrire sur la facture ?
La TVA en location saisonnière se règle d’abord par une mention, et cette mention dépend des services que vous proposez.
Le cas général : l’exonération, pas la franchise
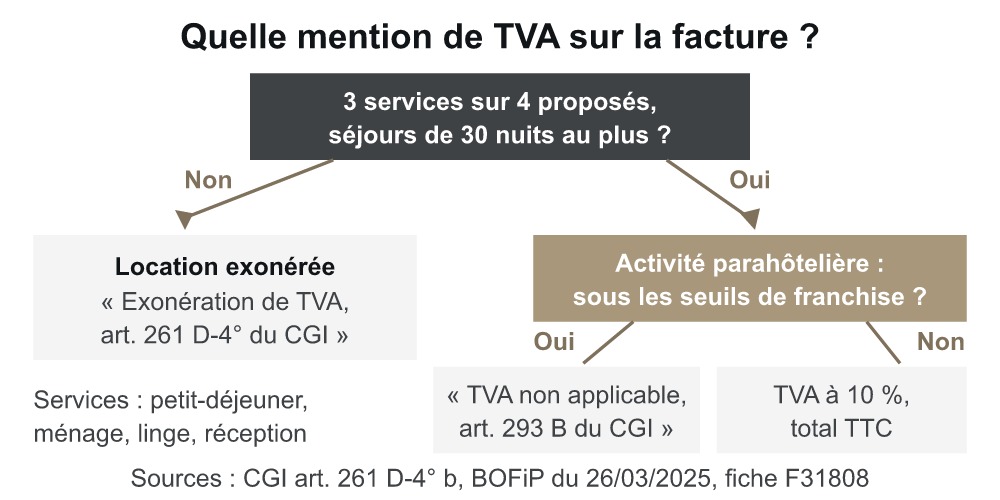
L’article 261 D-4° du CGI exonère de TVA, « sans possibilité d’option », les locations de logements meublés à usage d’habitation (BOFiP BOI-TVA-CHAMP-10-10-50-20, publié le 26/03/2025). Votre facture cite donc la disposition qui exonère : « Exonération de TVA, article 261 D-4° du CGI ».
La mention « TVA non applicable, art. 293 B du CGI » relève d’un autre mécanisme, la franchise en base. Celle-ci dispense de TVA une activité normalement taxable tant qu’elle reste sous des seuils de chiffre d’affaires. Elle ne concerne le loueur que s’il bascule dans la parahôtellerie. La confondre avec l’exonération est une erreur de régime, pas de vocabulaire. Les règles de TVA quittent le CGI le 01/01/2027 pour le code des impositions sur les biens et services. Les renvois au CGI restent pourtant admis sur les factures jusqu’au 30/06/2028 (BOFiP du 07/10/2026).
Trois services sur quatre : la bascule parahôtelière
La location devient taxable quand l’offre comprend au moins trois de ces quatre prestations, pour des séjours de 30 nuitées au plus (article 261 D-4° b du CGI) :
- le petit-déjeuner ;
- le nettoyage régulier des locaux ;
- la fourniture du linge de maison ;
- la réception, même non personnalisée, de la clientèle.
Le BOFiP précise qu’un nettoyage hebdomadaire suffit. Une simple boîte à clés, sans accueil physique proposé, ne vaut pas réception. Les services doivent être réellement proposés, sans qu’il soit exigé qu’ils soient consommés. Le taux applicable est alors de 10 %.
| Votre situation | TVA | Mention sur la facture |
|---|---|---|
| Location meublée, moins de trois services sur quatre | Exonérée | « Exonération de TVA, article 261 D-4° du CGI » |
| Trois ou quatre services réellement proposés, séjours de 30 nuitées au plus | 10 % | Taux et montant de la TVA, total TTC |
| Activité parahôtelière sous les seuils de la franchise | Non facturée | « TVA non applicable, art. 293 B du CGI » |
🏗️ Mon analyse :
deux services ne suffisent pas à faire basculer un gîte ; le troisième, si, pour des séjours de 30 nuitées au plus. Un accueil physique proposé à chaque arrivée, ajouté au linge et au ménage hebdomadaire, rend la location taxable. Avant d’enrichir votre offre, comptez vos services.
Taxe de séjour : une ligne à part, calculée pour chaque voyageur
L’administration demande que la taxe de séjour figure sur une ligne distincte de la facture (fiche F743 de service-public). La fiche vise la taxe perçue au réel, le régime retenu à Nîmes, dans le Pays d’Uzès et au Grau-du-Roi. Vous la collectez pour la collectivité, vous ne la facturez pas pour vous, et cette taxe n’entre pas dans la base de la TVA.
Le calcul pour un meublé non classé
Pour un hébergement non classé, l’article L2333-30 du Code général des collectivités territoriales fixe la taxe entre 1 % et 5 % du coût hors taxes de la nuitée par personne. Le texte la plafonne au « tarif le plus élevé adopté par la collectivité ». Pour un meublé classé, la taxe suit un tarif fixe par étoile, encadré par un barème national, en principe revalorisé chaque année. En 2026, ce barème va de 0,50 € à 1,70 € par nuit pour un trois étoiles, et jusqu’à 4,90 € pour un palace. Il reste pourtant identique en 2027 (collectivites-locales.gouv.fr).
Quatre catégories de voyageurs ne paient pas (article L2333-31) :
- les personnes mineures ;
- les saisonniers employés dans la commune ;
- les personnes en hébergement d’urgence ou en relogement temporaire ;
- les occupants dont le loyer reste sous un seuil, quand la commune en a voté un.
Demandez l’âge des occupants dès la réservation : les enfants comptent dans la division du prix, jamais dans le nombre de payants.
Ce qu’ont voté Nîmes, le Pays d’Uzès et Le Grau-du-Roi
Dans le Gard, la taxe additionnelle de 10 % s’ajoute au tarif voté par chaque collectivité, en vertu d’une délibération départementale du 25/06/2014.
| Catégorie (tarif voté / avec les 10 %) | Nîmes | Pays d’Uzès | Le Grau-du-Roi |
|---|---|---|---|
| 4 étoiles | 2,00 € / 2,20 € | 2,27 € / 2,50 € | 2,60 € / 2,86 € |
| 3 étoiles | 1,50 € / 1,65 € | 1,52 € / 1,67 € | 1,70 € / 1,87 € |
| 2 étoiles | 0,90 € / 0,99 € | 0,91 € / 1,00 € | 1,00 € / 1,10 € |
| 1 étoile, chambres d’hôtes | 0,73 € / 0,80 € | 0,80 € / 0,88 € | 0,80 € / 0,88 € |
| Non classé : taux, limite | 5 %, 3,00 € / 3,30 € | 5 %, 4,60 € / 5,06 € | 5 %, 4,80 € / 5,28 € |
Sources : délibérations de Nîmes (13/05/2023, tarifs affichés au 01/01/2026), du Pays d’Uzès (12/06/2023) et du Grau-du-Roi (04/06/2025). Les totaux viennent du registre de la DGFiP mis à jour le 29/06/2026. Pour une autre commune, le registre des délibérations de la DGFiP donne le tarif en vigueur.
Pour les non classés, le taux de 5 % est le même dans les trois collectivités ; seul le plafond change. Il est de 3,30 € à Nîmes, de 5,06 € dans le Pays d’Uzès et de 5,28 € au Grau-du-Roi, taxe départementale comprise. Au Grau-du-Roi, ce plafond passe à 5,39 € le 1er janvier 2027 (délibération du 05/06/2026). Sur un séjour haut de gamme, la ligne de taxe change donc d’une commune à l’autre.
Quand la plateforme collecte à votre place
Une plateforme qui encaisse le paiement pour un loueur non professionnel doit collecter la taxe de séjour (articles L2333-33 et L2333-34 du CGCT). Elle la reverse au plus tard le 30 juin et le 31 décembre. On lit encore qu’elle ne vaudrait que dans certaines communes. La loi dit autre chose : la collecte découle du rôle d’intermédiaire de paiement, dans toute commune où la taxe est perçue au réel. Sur votre facture, indiquez alors que la plateforme a perçu la taxe, pour ne pas la réclamer une seconde fois. Pour une réservation en direct, la collecte et l’inscription vous reviennent.
Facturation électronique 2026 : ce qui change pour un loueur en meublé
Loueur exonéré : pas d’émission électronique
La réforme ne vise que les opérations soumises à facturation par l’article 289 du CGI, qui écarte les locations exonérées. Le BOFiP du 30/09/2026 exclut aussi de l’e-reporting « les opérations exonérées et dispensées de facturation ». L’e-reporting désigne la transmission des données de vente au fisc. La fiche de la DGFiP consacrée aux loueurs en meublé, version de septembre 2026, le confirme : ni émission, ni e-reporting.
Un point reste à surveiller. Le loueur exonéré qui a la qualité d’assujetti à la TVA et dispose d’un numéro Siren doit pouvoir recevoir des factures électroniques depuis le 1er septembre 2026. La fiche rappelle qu’un particulier qui loue son propre bien est présumé non assujetti. Pour l’émission, elle indique que les loueurs exonérés n’ont pas d’obligation, sans traiter à part le cas d’une entreprise cliente. Le BOFiP, qui n’a pas encore commenté l’émission des factures électroniques, pourra préciser ce point.
Loueur parahôtelier : émission et e-reporting
Une activité parahôtelière taxable entre dans la réforme. Les grandes entreprises et les entreprises de taille intermédiaire émettent des factures électroniques depuis le 1er septembre 2026. Les PME et micro-entreprises y passent au plus tard le 1er septembre 2027 (fiche F39785, vérifiée le 07/08/2026). Les séjours vendus à des vacanciers relèvent alors de l’e-reporting.
Facturer une location saisonnière : questions courantes
Ce que je retiens
Une facture de location saisonnière bien tenue ne protège pas seulement du fisc. Elle répond d’avance au voyageur qui la réclame après son départ comme à l’employeur qui rembourse le séjour. Mon conseil tient en deux lignes : tant que votre location reste exonérée, la mention 261 D-4°, pas 293 B ; et la taxe de séjour de votre commune, vérifiée chaque janvier. Si vous préparez l’ouverture d’un hébergement, prenez ces deux réflexes dès la première réservation, avec les autres démarches pour ouvrir un gîte dans le Gard.
📖 Ce guide est informatif. Il ne remplace pas un conseil personnalisé : si votre offre approche du seuil des trois services parahôteliers, consultez un expert-comptable.