Mis à jour le 5 octobre 2026
📌 L’essentiel à retenir :
bien que le propriétaire soit le redevable légal de la TEOM auprès du fisc (art. 1523 CGI), il peut la refacturer intégralement à son locataire au titre des charges récupérables (décret n°87-713). Cette récupération exclut toutefois les frais de gestion de 8 % prélevés par l’État. En cas de départ en cours d’année, vous devez impérativement appliquer un calcul au prorata temporis.
Le décret n°87-713 est formel : bien que le propriétaire soit le redevable légal de la taxe foncière, la taxe d’enlèvement des ordures ménagères figure dans la liste limitative des charges récupérables. Cette particularité fiscale crée souvent des tensions inutiles au moment de la régularisation annuelle.
Vous risquez de perdre de l’argent ou de dégrader vos relations locatives si vous ne maîtrisez pas les règles de refacturation et l’exclusion des frais de gestion. Ce guide détaille comment résoudre la question TEOM locataire ou propriétaire, calculer précisément la part récupérable et sécuriser votre gestion patrimoniale, même en cas de départ en cours d’année. Pour les autres postes de dépenses, consultez notre liste compléte des charges récupérables.
Qui est redevable de la TEOM : propriétaire ou locataire ?
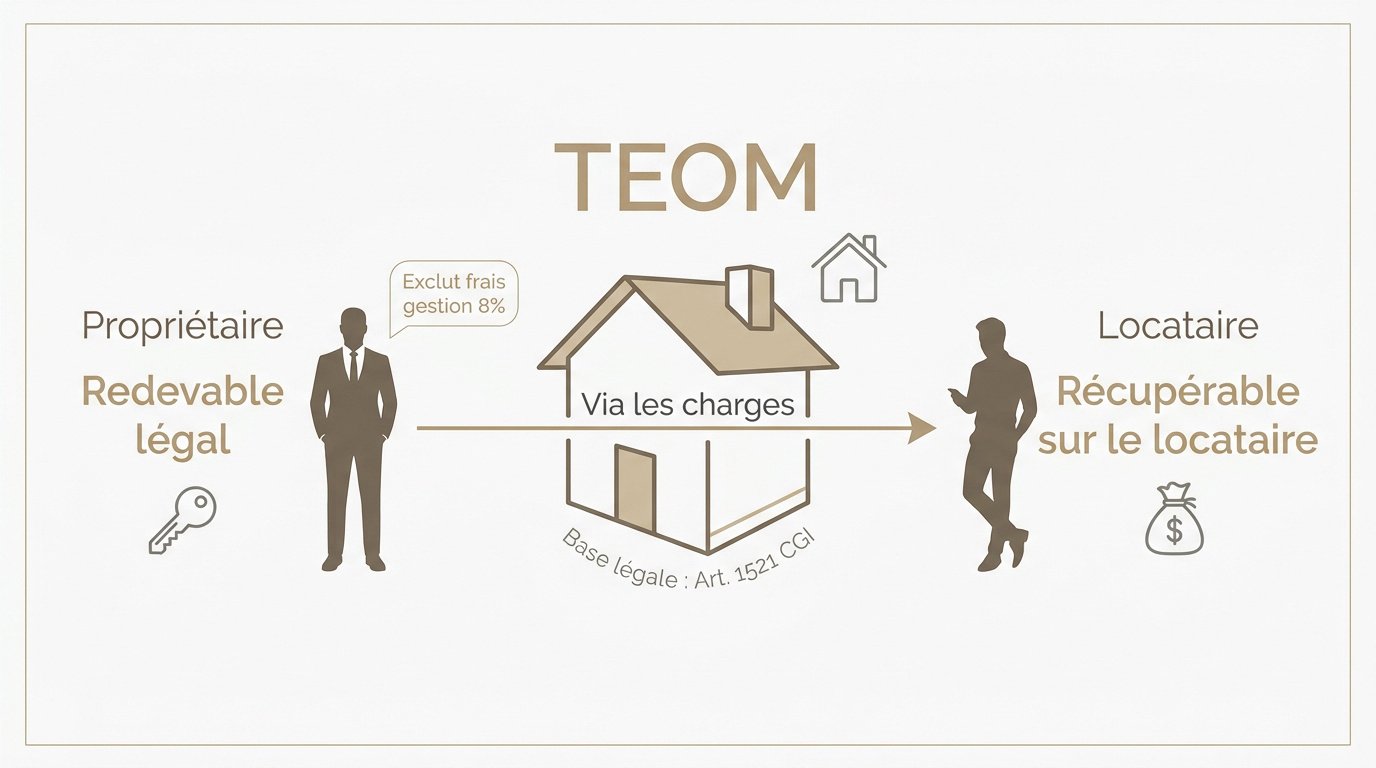
La TEOM est légalement due par le propriétaire, redevable désigné par l’article 1523 du CGI, mais reste intégralement récupérable sur le locataire via les charges. Cette taxe, calculée sur la valeur locative cadastrale, exclut toutefois les frais de gestion étatiques de 8 %.
Comprendre qui doit régler la facture des ordures ménagères demande de distinguer le destinataire de l’avis fiscal de celui qui assume la charge finale.
Le cadre légal de la taxe sur les déchets
Il existe souvent une friction entre le redevable légal et l’occupant réel du logement. En gestion de patrimoine, je constate régulièrement que cette confusion génère des tensions inutiles lors de la régularisation.
L’article 1523 du Code général des impôts désigne le propriétaire comme redevable légal. Mais le décret n°87-713 valide le caractère récupérable de cette taxe. Le locataire ne peut donc pas s’opposer à son remboursement.
Cette taxe finance spécifiquement la collecte communale des déchets. Elle s’applique même si votre logement reste vide, sauf vacance prolongée dans les conditions de l’article 1524 du CGI. C’est, par définition, un impôt foncier dont vous pouvez obtenir la liste officielle des charges récupérables.
Ce que dit la loi
Le propriétaire possède le statut de redevable légal unique. Le fisc ne traite qu’avec vous pour le paiement. Vous devez régler l’avis global reçu chaque automne sans attendre.
Le décret de 1987 liste précisément les charges récupérables. La TEOM y figure explicitement. C’est votre protection juridique si vous faites face à un locataire qui conteste ce remboursement.
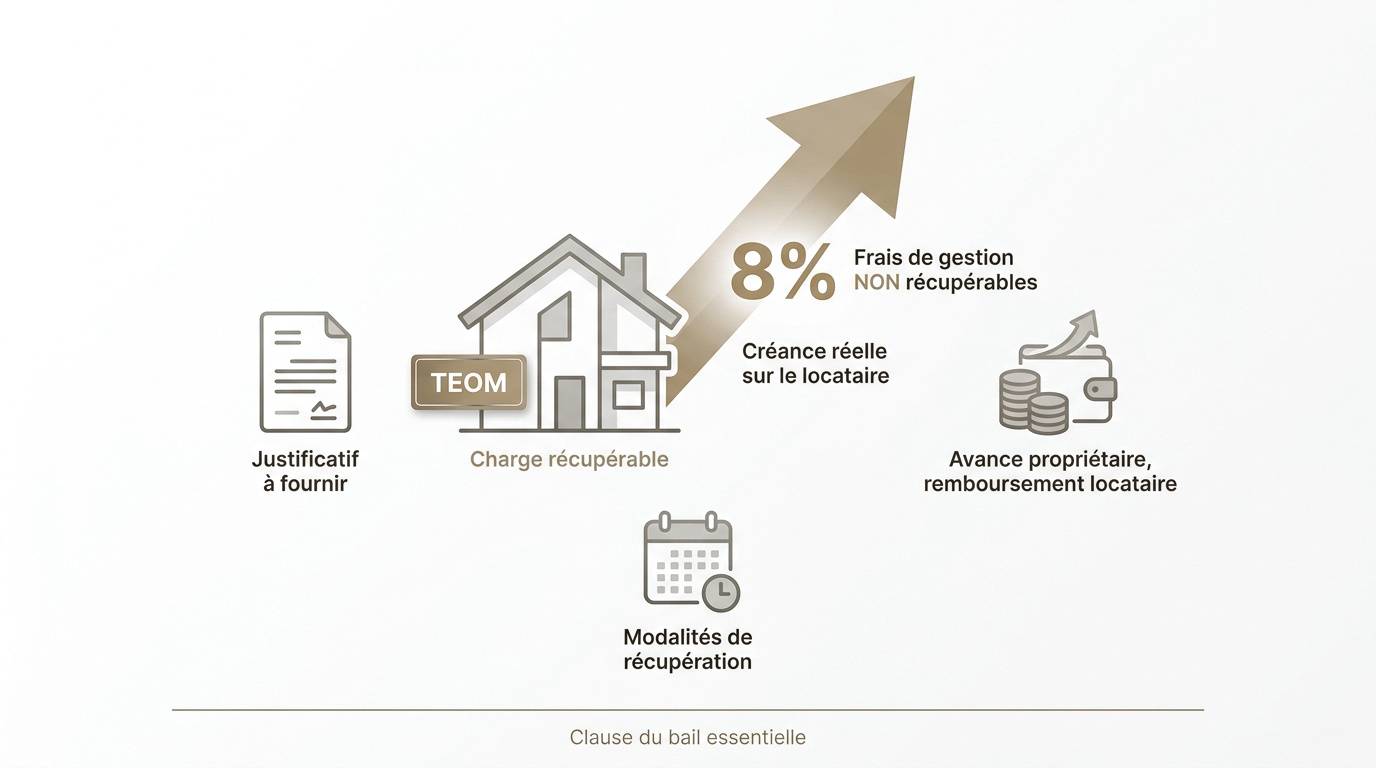
Pourtant, les frais de gestion de 8 % sont exclus. La justice a confirmé cette règle stricte. Vous devez impérativement déduire ce montant avant de facturer, comme précisé sur l’exclusion des frais de gestion.
La TEOM sur l’avis de taxe foncière
Repérez la ligne dédiée sur votre avis de taxe foncière. Elle se situe dans la rubrique des taxes annexes. Le montant indiqué couvre la totalité de l’année civile.
Vérifiez si une TEOMi apparaît sur votre document. Cette part incitative encourage la réduction des déchets produits. Elle reste totalement récupérable selon les mêmes modalités que la part fixe.
Surveillez bien le taux voté par votre collectivité. Ce pourcentage varie selon les décisions locales. Dans le Gard, les écarts entre communes peuvent surprendre votre budget annuel.
TEOM ou REOM : vérifiez ce que perçoit votre commune
Tout ce qui précède suppose que votre commune finance la collecte des déchets par la TEOM, prélevée avec la taxe foncière. Certaines collectivités ont fait un autre choix : la redevance d’enlèvement des ordures ménagères (REOM), facturée directement à l’occupant en fonction du service rendu. Dans ce cas, aucune ligne TEOM ne figure sur votre avis de taxe foncière et vous n’avez rien à refacturer : c’est votre locataire qui reçoit et règle la facture de la collectivité.
Le réflexe à avoir : regardez la rubrique des taxes annexes de votre avis. Si la ligne « ordures ménagères » est absente, renseignez-vous auprès de votre mairie ou de votre intercommunalité pour savoir comment la collecte est financée.
La TEOM est une charge récupérable : comment la refacturer au locataire ?
La taxe d’enlèvement des ordures ménagères (TEOM) est légalement due par le propriétaire du logement, même si celui-ci est loué. Elle figure sur l’avis de taxe foncière et fait partie des charges récupérables définies par le décret n°87-713 du 26 août 1987 : le propriétaire peut en demander intégralement le remboursement à son locataire.
Récupération et frais de gestion
La TEOMi peut s’ajouter sur l’avis selon la commune, avec le même régime de récupération intégrale.
Clarifions la distinction avec les honoraires d’agence. Ces honoraires de gestion (8 à 12 %) ne sont jamais récupérables. Ne les confondez pas avec la taxe sur les déchets. C’est une erreur classique en gestion de patrimoine.
Le propriétaire fait l’avance des fonds au Trésor public. Il se fait rembourser a posteriori par l’occupant. Le locataire ne peut pas s’opposer au paiement de cette créance réelle.
Modalités de récupération en pratique
Présentons le système des charges au réel. Le bailleur attend l’avis annuel pour facturer. C’est la méthode la plus précise pour les comptes, évitant tout litige sur le montant exact. Si une agence gére votre bien, cette somme apparaît directement sur votre décompte annuel de charges.
Abordons la provision mensuelle pour charges. On lisse le coût sur l’année entière. Une régularisation finale intervient après réception de l’avis pour ajuster les versements aux sommes réellement dues.
Soulignons l’importance de la clause dans le bail. Sans mention des charges récupérables, le recouvrement devient complexe. Vérifiez toujours vos contrats types avant signature pour sécuriser votre investissement locatif.
- Avantages du réel : précision, pas d’avance de trésorerie locataire.
- Avantages de la provision : lissage budgétaire, moins d’impayés brutaux en fin d’année.
Justificatif à fournir au locataire
Précisons la nature du justificatif requis. Une copie de l’avis de taxe foncière suffit. Le locataire doit pouvoir vérifier le montant exact de la taxe sans contestation possible.
Expliquons le droit à la confidentialité. Vous pouvez masquer vos autres revenus ou taxes foncières globales. Seule la ligne TEOM et l’adresse du bien comptent ici pour la transparence.
Rappelons le délai de mise à disposition. Les documents doivent être consultables un mois avant la régularisation. C’est une obligation légale stricte du bailleur pour valider la procédure.
Trois ans pour réclamer la TEOM
Le droit de récupérer la TEOM n’est pas illimité dans le temps. Depuis la loi ALUR de 2014, l’article 7-1 de la loi du 6 juillet 1989 prévoit que toutes les actions liées au bail, charges comprises, se prescrivent par trois ans. Une TEOM jamais réclamée devient irrécupérable une fois ce délai passé.
La bonne pratique consiste à régulariser chaque année, dès réception de l’avis de taxe foncière, plutôt que d’attendre le départ du locataire pour solder plusieurs années d’un coup.
Comment calculer le montant de la TEOM récupérable ?
La théorie est posée, mais passons maintenant aux chiffres concrets pour éviter toute erreur de calcul lors de votre régularisation.
La formule de calcul décryptée
Le calcul repose sur la valeur locative cadastrale multipliée par 50 %. Ce montant est le socle des impôts locaux. C’est une base purement administrative.
Appliquez ensuite le taux voté par la collectivité. Ce taux varie selon les services rendus. C’est une réalité territoriale forte qui impacte votre rentabilité.
Claude Durant souligne souvent ce paradoxe aux bailleurs. Un petit loyer peut avoir une taxe élevée. La valeur cadastrale reste le seul juge de paix.
La formule officielle est la suivante : TEOM = base nette de la taxe foncière (valeur locative cadastrale revalorisée × 50 %) × taux TEOM voté par la collectivité territoriale concernée (art. 1522 CGI).
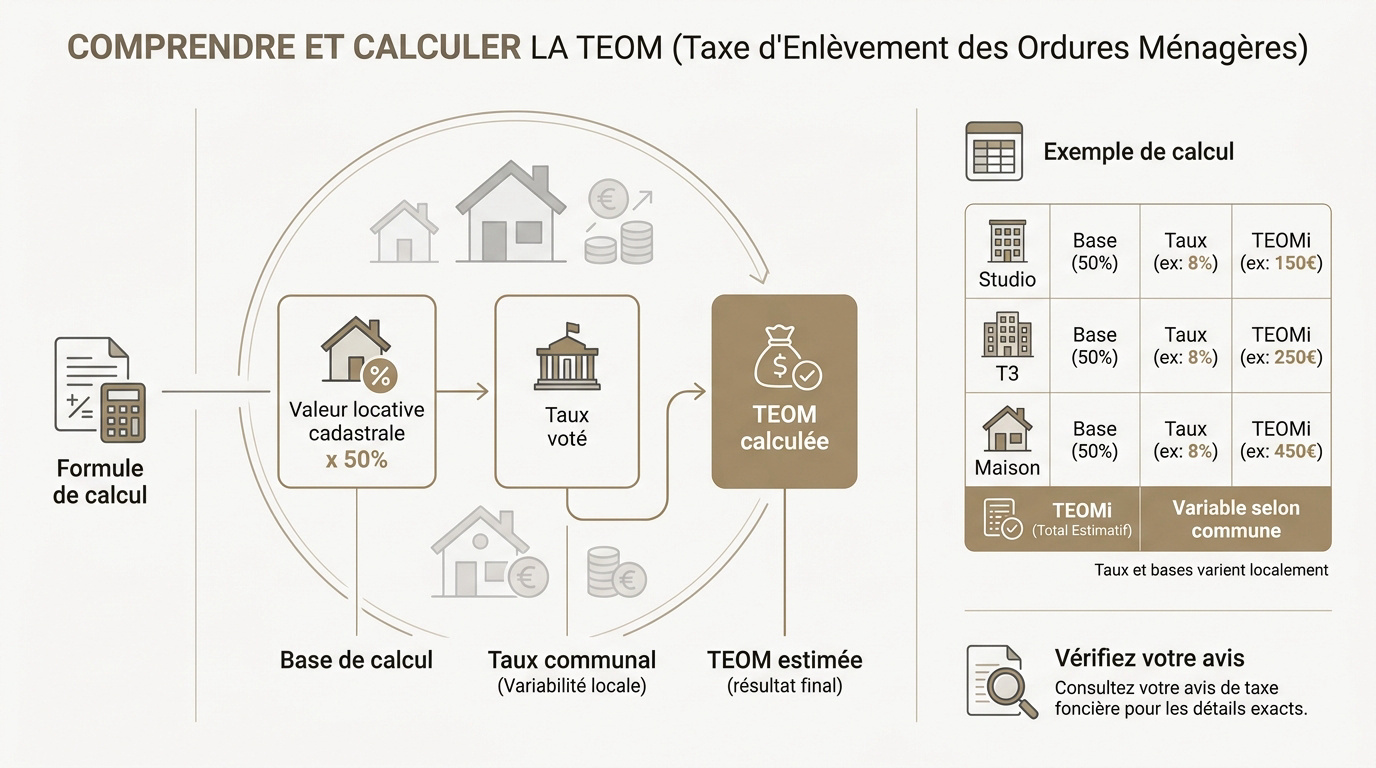
Tableau exemple de calcul
Ce tableau comparatif illustre trois types de biens courants. Les chiffres aident à se projeter immédiatement. C’est un outil visuel pour vos prochaines quittances.
| Type de bien | Valeur locative (50%) | Taux communal | TEOM annuelle estimée |
|---|---|---|---|
| Studio Nîmes | 1 800 € | 10,54 % | 190 € |
| T3 Alès | 3 200 € | 15,73 % | 503 € |
| Maison Gard | 5 500 € | 12,8 % | 704 € |
| Ligne TEOMi | 4 000 € | 14,5 % | 580 € |
L’impact de la TEOMi est ici visible. La part incitative peut représenter 15 à 25 % de surcoût selon les collectivités. Cela dépend de la politique de traitement locale des déchets.
Vérifiez toujours votre propre avis d’imposition. Chaque situation reste unique selon votre zone. Ne prenez pas ces chiffres pour argent comptant.
Cas particuliers : garage, location meublée, prorata d’année
Au-delà du cas général, certaines configurations locatives demandent une précision chirurgicale pour rester dans la légalité.
Garage ou parking loué séparément
Il faut impérativement distinguer le bail unique du bail séparé. Si le garage est loué à part, il possède son propre calcul fiscal. La valeur locative cadastrale est alors isolée pour cette unité.
La taxe s’applique systématiquement, même sans production réelle de déchets. Un parking est redevable par principe fiscal pur. C’est souvent une surprise pour les nouveaux investisseurs qui découvrent cette ligne sur leur avis.
Je vous conseille de mentionner explicitement la récupération dans chaque contrat. La clarté évite les discussions inutiles lors de la régularisation annuelle. Soyez rigoureux sur la rédaction de vos baux de parkings.
Location meublée, régime réel et régime forfaitaire
Analysons le cas du régime réel en BIC. La taxe est déductible des revenus locatifs si elle n’est pas récupérée sur le locataire. C’est un choix comptable stratégique pour optimiser votre fiscalité.
Le régime micro-BIC fonctionne différemment avec son abattement. Ici, aucune déduction de frais réels n’est possible pour le bailleur. L’abattement forfaitaire de 50 % (30 % pour les meublés de tourisme non classés depuis les revenus 2025) est censé couvrir l’intégralité des charges et taxes.
La récupération reste pourtant légalement possible en meublé. Le contrat de location doit simplement le prévoir de manière explicite. La loi Alur a d’ailleurs harmonisé ces pratiques entre le vide et le meublé.
Prorata en cas de changement de locataire en cours d’année
La règle du prorata temporis s’impose lors d’un départ. On divise le montant annuel par 365 jours pour obtenir un coût quotidien. Chaque occupant paie alors sa part exacte selon son occupation.
Il n’existe aucun texte réglementaire fixant strictement la méthode de calcul. Pourtant, c’est la pratique validée par les tribunaux en cas de litige. Elle garantit une équité parfaite entre les locataires qui se succèdent.
Intégrez toujours ce calcul au prorata dans l’arrêté de compte de sortie. Le document doit être limpide pour le locataire qui s’en va. Cela ferme définitivement la porte à toute contestation future sur les charges.
Immeuble à plusieurs logements : choisir une clé de répartition
Si vous louez plusieurs logements dans un même immeuble, l’avis de taxe foncière peut regrouper la TEOM de l’ensemble. Il vous faut alors la répartir entre les locataires selon une clé objective : les tantièmes de copropriété, la surface habitable ou la valeur locative cadastrale de chaque lot.
Choisissez une seule clé, appliquez-la à tous les logements et indiquez-la dans le décompte de charges : c’est ce qui permet à chaque locataire de vérifier sa part.
Logement vacant : la TEOM reste due, sauf exception
La TEOM reste due lorsque le logement est vide, et vous ne pouvez pas en reporter la part sur l’occupant suivant, qui ne paie que pour sa propre durée d’occupation. Une exception existe : une vacance de plus de trois mois, indépendante de votre volonté, sur un logement destiné à la location. Vous pouvez alors réclamer une décharge ou une réduction de la TEOM (article 1524 du CGI). La réclamation doit être présentée au plus tard le 31 décembre de l’année suivant celle au cours de laquelle la vacance a atteint trois mois. Ce dégrèvement ne concerne ni les locations meublées ni les locations saisonnières.
FAQ, 5 questions fréquentes sur la TEOM en location
Pour conclure, voici les réponses rapides aux interrogations les plus brûlantes que je reçois régulièrement sur le terrain.
La taxe sur les déchets reste une charge récupérable de plein droit, à condition d’exclure les frais de gestion et d’appliquer un prorata temporis rigoureux. Pour sécuriser votre trésorerie, régularisez vos comptes dès réception de l’avis foncier. Un calcul précis et transparent garantit la pérennité de vos relations locatives, un pilier de toute gestion locative dans le Gard réussie.